The United States Acute Care at Home Market by Service Type (Physician Care Services, Skilled Nursing Services, Diagnostic & Monitoring Services, Therapy Services, Medication Administration Services, Other Acute Care Services) Market by Component (Remote Patient Monitoring Devices, Telehealth & Virtual Care Platforms, Clinical Command Center Software, Therapeutic Equipment, Other Components) Market by Disease Indication (Respiratory Diseases, Cardiovascular Diseases, Infectious Diseases, Renal Disorders, Post-Surgical Care, Other Acute Conditions), by Geography
UNITED STATES ACUTE CARE AT HOME MARKET OVERVIEW
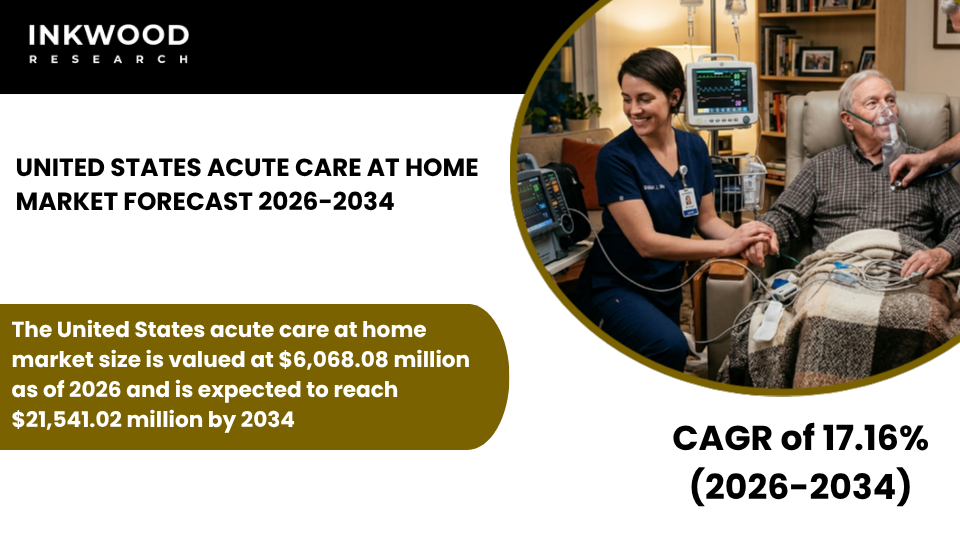
The United States acute care at home market size is valued at $6,068.08 million as of 2026 and is expected to reach $21,541.02 million by 2034, progressing with a CAGR of 17.16% during the forecast years, 2026–2034.
MARKET INSIGHTS
The United States is a mature and policy-driven market for acute care at home services globally. Federal support has been the single most important structural enabler of this market’s growth.
Moreover, the Centers for Medicare & Medicaid Services (CMS) launched the Acute Hospital Care at Home (AHCAH) initiative in November 2020, granting approved hospitals the regulatory flexibility to deliver inpatient-level care in patients’ homes. By October 2024, 366 hospitals across 38 states had participated in the program, collectively serving over 31,000 patients.
Furthermore, as of September 2025, that figure had grown to 419 approved hospitals across 39 states, according to the American Hospital Association (AHA). In December 2025, the House of Representatives passed the Hospital Inpatient Services Modernization Act (H.R. 4313) by a two-thirds majority, proposing to extend hospital at home programs through 2030.
This legislative momentum is critical. It gives health systems and technology providers the long-term policy certainty needed to invest in scaling their hospital at home market operations with confidence. Beyond federal policy, demographic and economic forces are reinforcing demand across the United States acute care at home market. According to the U.S. Census Bureau, the population aged 65 and older rose by 3.1% to 61.2 million between 2023 and 2024, driven by the aging Baby Boomer generation and rising life expectancy.
This expanding elderly population carries a disproportionately high burden of chronic and acute conditions, including cardiovascular disease, respiratory illness, and post-surgical recovery needs, all of which are addressable through the acute home healthcare model. Additionally, hospital capacity constraints remain severe; hospital at home programs reduce care costs by up to 30% compared to traditional inpatient settings, while also lowering readmission rates and hospital-acquired infection risks. For vendors and investors, these pressures translate into a durable, structurally supported growth runway within the U.S. home-based acute care market.
Strategic partnerships and technology integration are further accelerating this market’s evolution. In February 2024, GE HealthCare and Biofourmis announced a strategic collaboration to extend patient monitoring beyond the hospital, with GE HealthCare distributing Biofourmis’ FDA-cleared, AI-guided remote care solutions to U.S. health systems from Q1 2024.
Similarly, in March 2025, DispatchHealth and Medically Home completed a merger to create the largest advanced at-home care provider in the country, now operating across 50 major metropolitan areas in partnership with nearly 40 health systems. Real-world program data reinforces the case for investment. Ochsner Health’s acute care at home program, launched in 2024, saved over 1,000 bed-days within its first year, per the AMA.
Meanwhile, Kaiser Permanente’s Advanced Care at Home program has consistently achieved 30-day readmission rates below the national average. These developments collectively illustrate how clinical outcomes, commercial scale, and policy alignment are converging to drive the United States acute care at home market forward during the forecast period.
To Know More About This Report, Request a Free Sample Copy
SEGMENTATION ANALYSIS
The United States acute care at home market is segmented by service type, component, and disease indication. The service type segment is further categorized into physician care services, skilled nursing services, diagnostic and monitoring services, therapy services (physical, occupational, and respiratory), medication administration services, and other acute care services.
Skilled nursing services represent one of the most critical and high-demand sub-segments within the United States acute care at home market. This sub-segment encompasses care delivered by licensed registered nurses and advanced practice nurses, including wound care management, IV therapy administration, post-surgical monitoring, medication management, and vital sign assessment, all within the patient’s home environment.
Skilled nursing is the clinical backbone of most hospital at home programs, as it bridges the gap between physician oversight and day-to-day patient management. Under the CMS AHCAH program requirements, participating hospitals must provide two daily in-person visits by registered nurses or community paramedics, which has significantly elevated the operational importance of skilled nursing supply chains and staffing models.
Demand for this sub-segment is further amplified by the rising volume of older adults recovering from surgeries, managing heart failure, or requiring post-acute infection care at home. For vendors and health systems alike, building scalable, skilled nursing capacity, supported by telehealth and remote monitoring tools, is one of the most actionable priorities in expanding acute home healthcare service delivery across the United States.
COMPETITIVE INSIGHTS
Some of the top players operating in the United States acute care at home market include DispatchHealth, Amedisys (Contessa Health division), Biofourmis, Cardinal Health Velocare, and GE HealthCare, among others.
DispatchHealth is a Denver-based acute care at home company that delivers physician-led, hospital-level medical care directly to patients’ homes across more than 50 major U.S. metropolitan areas. Its service model covers a broad acuity spectrum, ranging from same-day urgent care visits to complex inpatient-level hospital at home programs, all managed in partnership with major health systems, health plans, and value-based care organizations.
Following its March 2025 merger with Medically Home, DispatchHealth became a leading advanced at-home care provider in the United States, further strengthening its position as a primary infrastructure partner for health systems looking to scale acute home care services efficiently and at clinical grade.
REPORT SYNOPSIS
| REPORT SCOPE | DETAILS |
|---|---|
| Market Forecast Years | 2026-2034 |
| Base Year | 2025 |
| Market Historical Years | 2022-2024 |
| Forecast Units | Revenue ($ Million) |
| Segments Analyzed | Service Type, Component, Disease Indication |
| Country Analyzed | The United States |
| Companies Analyzed | DispatchHealth, Amedisys (Contessa Health division), Biofourmis, Current Health (part of Best Buy Health), Philips Healthcare, AlayaCare, Amwell, GE HealthCare, Cardinal Health Velocare |
TABLE OF CONTENTS
RESEARCH SCOPE & METHODOLOGY
- STUDY OBJECTIVES
- METHODOLOGY
- ASSUMPTIONS & LIMITATIONS
EXECUTIVE SUMMARY
- MARKET SIZE, SHARE & ESTIMATES
- MARKET OVERVIEW
- SCOPE OF STUDY
- MAJOR MARKET FINDINGS
- THE UNITED STATES ACUTE CARE AT HOME MARKET IS EXPERIENCING RAPID EXPANSION DRIVEN BY CMS WAIVERS AND STRONG HEALTH SYSTEM ADOPTION OF HOSPITAL-AT-HOME MODELS
- ADVANCED REMOTE PATIENT MONITORING AND TELEHEALTH INTEGRATION ARE SIGNIFICANTLY IMPROVING CLINICAL OUTCOMES AND REDUCING HOSPITAL READMISSIONS
- PRIVATE PAYERS AND MEDICARE ADVANTAGE PLANS ARE INCREASINGLY REIMBURSING HOME-BASED ACUTE CARE SERVICES
- LARGE HEALTH SYSTEMS AND TECHNOLOGY PROVIDERS ARE FORMING STRATEGIC PARTNERSHIPS TO SCALE HOME-BASED CARE DELIVERY
MARKET DYNAMICS
- KEY DRIVERS
- FAVORABLE REIMBURSEMENT POLICIES AND CMS HOSPITAL-AT-HOME WAIVERS ARE ACCELERATING MARKET ADOPTION
- RISING HEALTHCARE COSTS AND HOSPITAL CAPACITY CONSTRAINTS ARE DRIVING A SHIFT TOWARD HOME-BASED CARE MODELS
- INCREASING GERIATRIC POPULATION AND CHRONIC DISEASE BURDEN ARE BOOSTING DEMAND FOR ACUTE HOME CARE
- TECHNOLOGICAL ADVANCEMENTS IN REMOTE MONITORING AND VIRTUAL CARE ARE ENABLING SCALABLE SERVICE DELIVERY
- KEY RESTRAINTS
- REGULATORY UNCERTAINTY AROUND PERMANENT REIMBURSEMENT MODELS LIMITS LONG-TERM INVESTMENT CONFIDENCE
- WORKFORCE SHORTAGES IN SKILLED NURSING AND HOME HEALTH STAFF CONSTRAIN SERVICE EXPANSION
- HIGH INITIAL INVESTMENT COSTS FOR TECHNOLOGY AND INFRASTRUCTURE POSE ENTRY BARRIERS
- VARIABILITY IN CARE QUALITY AND STANDARDIZATION ACROSS PROVIDERS AFFECTS PATIENT TRUST
- KEY DRIVERS
STRATEGIC MARKET ANALYTICS
- GROWTH METRICS
- TAM, SAM & SOM OPPORTUNITY ANALYSIS
- EMERGING MARKET TRENDS & PARADIGM SHIFTS
- INTEGRATION OF AI-DRIVEN CLINICAL DECISION SUPPORT SYSTEMS IS ENHANCING CARE DELIVERY EFFICIENCY
- HEALTH SYSTEMS ARE EXPANDING HOSPITAL-AT-HOME PROGRAMS AS A CORE CARE DELIVERY MODEL
- INCREASING FOCUS ON VALUE-BASED CARE IS DRIVING OUTCOME-ORIENTED HOME CARE SOLUTIONS
- STRATEGIC COLLABORATIONS BETWEEN PAYERS, PROVIDERS, AND TECH FIRMS ARE ACCELERATING MARKET MATURITY
- PORTER’S FIVE FORCES ANALYSIS
- BUYERS POWER
- SUPPLIERS POWER
- SUBSTITUTION
- NEW ENTRANTS
- INDUSTRY RIVALRY
- PESTLE ANALYSIS
- POLITICAL
- ECONOMIC
- SOCIAL LANDSCAPE
- TECHNOLOGY
- LEGAL
- ENVIRONMENTAL
- GROWTH OPPORTUNITY MAPPING & HEATMAP
- GROWTH PROSPECT MAPPING FOR THE UNITED STATES
- MARKET MATURITY & LIFECYCLE ANALYSIS
- MARKET CONCENTRATION ANALYSIS
- GROWTH METRICS
ACUTE CARE AT HOME VALUE CHAIN & DECISION FRAMEWORK
- VALUE CHAIN ANALYSIS
- MEDICAL DEVICE SUPPLIERS
- TECHNOLOGY PROVIDERS
- HEALTHCARE PROVIDERS
- HOME CARE SERVICES
- PAYERS INSURERS
- PATIENT MONITORING
- KEY BUYING CRITERIA
- CLINICAL EFFECTIVENESS
- COST EFFICIENCY
- TECHNOLOGY INTEGRATION
- PATIENT SAFETY
- PRICING MODELS, REIMBURSEMENT STRUCTURES & CARE DELIVERY OPTIMIZATION STRATEGIES
- REGULATORY & POLICY LANDSCAPE ANALYSIS
- VALUE CHAIN ANALYSIS
ACUTE CARE AT HOME MARKET BY SERVICE TYPE
- PHYSICIAN CARE SERVICES
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- SKILLED NURSING SERVICES
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- DIAGNOSTIC & MONITORING SERVICES
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- THERAPY SERVICES (PHYSICAL / OCCUPATIONAL / RESPIRATORY)
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- MEDICATION ADMINISTRATION SERVICES
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- OTHER ACUTE CARE SERVICES
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- PHYSICIAN CARE SERVICES
ACUTE CARE AT HOME MARKET BY COMPONENT
- REMOTE PATIENT MONITORING DEVICES
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- TELEHEALTH & VIRTUAL CARE PLATFORMS
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- CLINICAL COMMAND CENTER SOFTWARE
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- THERAPEUTIC EQUIPMENT
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- OTHER COMPONENTS
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- REMOTE PATIENT MONITORING DEVICES
ACUTE CARE AT HOME MARKET BY DISEASE INDICATION
- RESPIRATORY DISEASES
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- CARDIOVASCULAR DISEASES
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- INFECTIOUS DISEASES
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- RENAL DISORDERS
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- POST-SURGICAL CARE
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- OTHER ACUTE CONDITIONS
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- RESPIRATORY DISEASES
COMPETITIVE LANDSCAPE
- KEY STRATEGIC DEVELOPMENTS
- MERGERS & ACQUISITIONS
- PRODUCT LAUNCHES & DEVELOPMENTS
- PARTNERSHIPS & AGREEMENTS
- BUSINESS EXPANSIONS & DIVESTITURES
- COMPETITOR POSITIONING & DIFFERENTIATION MAP
- COMPANY PROFILES
- DISPATCHHEALTH
- COMPANY OVERVIEW
- PRODUCT LIST
- STRENGTHS & CHALLENGES
- AMEDISYS (CONTESSA HEALTH DIVISION)
- COMPANY OVERVIEW
- PRODUCT LIST
- STRENGTHS & CHALLENGES
- BIOFOURMIS
- COMPANY OVERVIEW
- PRODUCT LIST
- STRENGTHS & CHALLENGES
- CURRENT HEALTH (PART OF BEST BUY HEALTH)
- COMPANY OVERVIEW
- PRODUCT LIST
- STRENGTHS & CHALLENGES
- PHILIPS HEALTHCARE
- COMPANY OVERVIEW
- PRODUCT LIST
- STRENGTHS & CHALLENGES
- ALAYACARE
- COMPANY OVERVIEW
- PRODUCT LIST
- STRENGTHS & CHALLENGES
- AMWELL
- COMPANY OVERVIEW
- PRODUCT LIST
- STRENGTHS & CHALLENGES
- GE HEALTHCARE
- COMPANY OVERVIEW
- PRODUCT LIST
- STRENGTHS & CHALLENGES
- CARDINAL HEALTH VELOCARE
- COMPANY OVERVIEW
- PRODUCT LIST
- STRENGTHS & CHALLENGES
- DISPATCHHEALTH
- KEY STRATEGIC DEVELOPMENTS
LIST OF TABLES
TABLE 1: MARKET SNAPSHOT – ACUTE CARE AT HOME MARKET
TABLE 2: PRICING MODELS, REIMBURSEMENT STRUCTURES & CARE DELIVERY OPTIMIZATION STRATEGIES
TABLE 3: REGULATORY & POLICY LANDSCAPE ANALYSIS
TABLE 4: MARKET BY SERVICE TYPE, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 5: MARKET BY SERVICE TYPE, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 6: MARKET BY COMPONENT, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 7: MARKET BY COMPONENT, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 8: MARKET BY DISEASE INDICATION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 9: MARKET BY DISEASE INDICATION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 10: KEY PLAYERS OPERATING IN THE UNITED STATES MARKET
TABLE 11: LIST OF MERGERS & ACQUISITIONS
TABLE 12: LIST OF PRODUCT LAUNCHES & DEVELOPMENTS
TABLE 13: LIST OF PARTNERSHIPS & AGREEMENTS
TABLE 14: LIST OF BUSINESS EXPANSIONS & DIVESTITURES
LIST OF FIGURES
FIGURE 1: MAJOR MARKET FINDINGS
FIGURE 2: MARKET DYNAMICS
FIGURE 3: KEY MARKET TRENDS
FIGURE 4: PORTER’S FIVE FORCES ANALYSIS
FIGURE 5: GROWTH PROSPECT MAPPING FOR THE UNITED STATES
FIGURE 6: MARKET MATURITY ANALYSIS
FIGURE 7: MARKET CONCENTRATION ANALYSIS
FIGURE 8: VALUE CHAIN ANALYSIS
FIGURE 9: KEY BUYING CRITERIA
FIGURE 10: SEGMENT GROWTH POTENTIAL, BY SERVICE TYPE, IN 2025
FIGURE 11: PHYSICIAN CARE SERVICES MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 12: SKILLED NURSING SERVICES MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 13: DIAGNOSTIC & MONITORING SERVICES MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 14: THERAPY SERVICES (PHYSICAL / OCCUPATIONAL / RESPIRATORY) MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 15: MEDICATION ADMINISTRATION SERVICES MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 16: OTHER ACUTE CARE SERVICES MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 17: SEGMENT GROWTH POTENTIAL, BY COMPONENT, IN 2025
FIGURE 18: REMOTE PATIENT MONITORING DEVICES MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 19: TELEHEALTH & VIRTUAL CARE PLATFORMS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 20: CLINICAL COMMAND CENTER SOFTWARE MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 21: THERAPEUTIC EQUIPMENT MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 22: OTHER COMPONENTS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 23: SEGMENT GROWTH POTENTIAL, BY DISEASE INDICATION, IN 2025
FIGURE 24: RESPIRATORY DISEASES MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 25: CARDIOVASCULAR DISEASES MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 26: INFECTIOUS DISEASES MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 27: RENAL DISORDERS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 28: POST-SURGICAL CARE MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 29: OTHER ACUTE CONDITIONS MARKET SIZE, 2026-2034 (IN $ MILLION)
FAQ’s
RELATED REPORTS
-
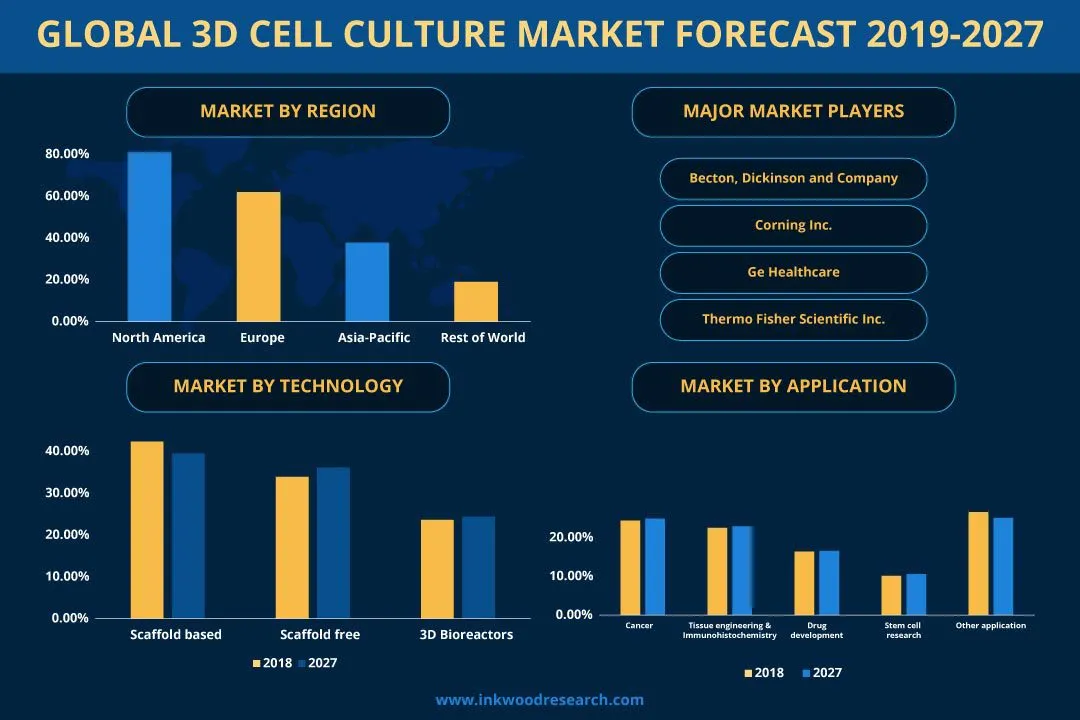
GLOBAL 3D CELL CULTURE MARKET FORECAST 2026
-
NORTH AMERICA 3D CELL CULTURE MARKET FORECAST 2026
-
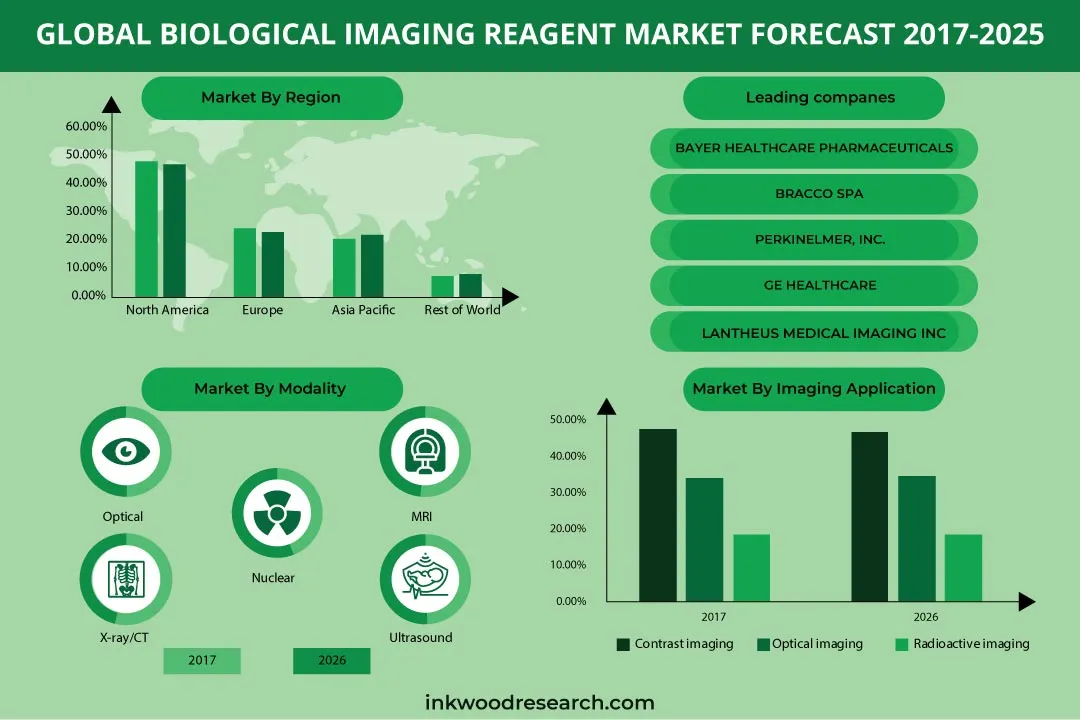
GLOBAL BIOLOGICAL IMAGING REAGENT MARKET FORECAST 2026
-

UNITED STATES AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-

UNITED KINGDOM AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-

UNITED ARAB EMIRATES AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-

SOUTH KOREA AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-

SINGAPORE AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-

SAUDI ARABIA AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-

AUSTRALIA AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034