South Korea Computer Vision Applications in Mobility Market by Component (Hardware, Vision Processing & Compute, Software, Services), Market by Application (Advanced Driver Assistance Systems (ADAS), Autonomous Driving, Driver & Occupant Monitoring, Surround View & Parking Assistance, Other Applications), Market by Vehicle Type (Passenger Vehicles, Light Commercial Vehicles, Heavy Commercial Vehicles), by Geography
SOUTH KOREA COMPUTER VISION APPLICATIONS IN MOBILITY MARKET OVERVIEW
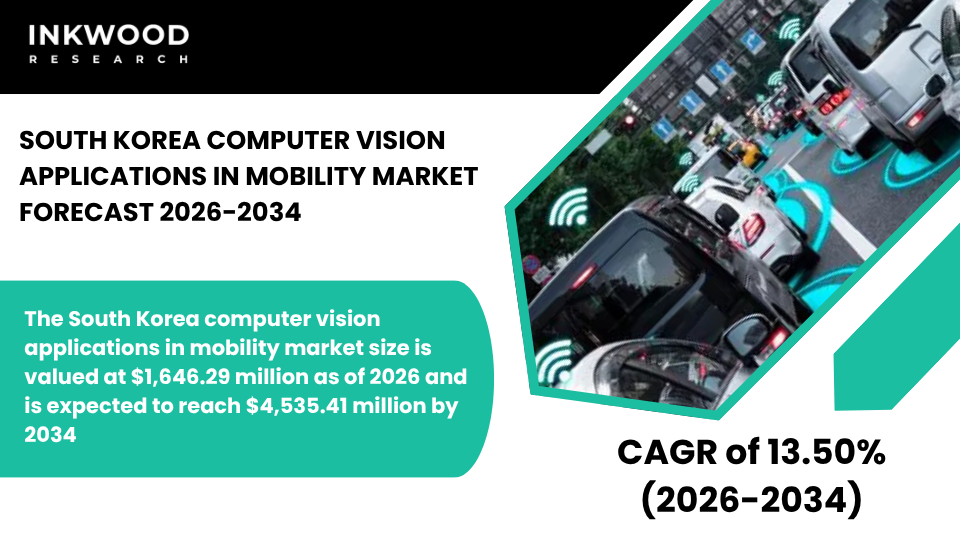
The South Korea computer vision applications in mobility market size is valued at $1,646.29 million as of 2026 and is expected to reach $4,535.41 million by 2034, progressing with a CAGR of 13.50% during the forecast years, 2026–2034.
MARKET INSIGHTS
South Korea occupies a compelling and rapidly strengthening position within the global computer vision in transportation market, driven by the convergence of a world-class automotive industry, a dominant electronics and semiconductor sector, and proactive government investment in smart mobility infrastructure. Home to Hyundai Motor Group, one of the world’s largest automotive conglomerates, as well as leading electronics firms such as Samsung and LG, the country possesses an unusually integrated value chain for automotive computer vision systems development.
Moreover, Hyundai and its affiliate Kia are actively embedding advanced ADAS and perception technologies across their global vehicle lineups, progressively standardizing camera-based safety features in both premium and mass-market segments. This deep alignment between automotive OEM ambition and domestic technology capability creates a self-reinforcing growth dynamic within the South Korea computer vision automotive market.
Government policy is a significant accelerant in this market. The Ministry of Land, Infrastructure and Transport (MOLIT) has been advancing South Korea’s autonomous vehicle roadmap through dedicated legislation and pilot programs, designating specific zones in cities such as Sejong and Seoul for self-driving vehicle trials. Furthermore, South Korea’s Korea Transportation Safety Authority (KOTSA) has been strengthening vehicle safety assessment criteria, encouraging OEMs to equip new models with increasingly sophisticated computer vision mobility solutions to achieve higher safety ratings.
Additionally, the government’s broader Korean New Deal initiative has channeled substantial public investment into smart city infrastructure, intelligent traffic systems, and connected mobility platforms, all of which are expanding the deployment footprint of AI computer vision mobility market technologies well beyond the vehicle itself. These policy frameworks are, therefore, lowering barriers for technology vendors while simultaneously creating well-defined commercial pathways across the market.
South Korea’s semiconductor and AI ecosystem further reinforces its competitive standing in the computer vision in transportation market. Samsung’s automotive-grade image sensors and SK Hynix’s memory solutions are embedded in vision processing hardware used across global automotive platforms, while domestic AI chip startups are developing purpose-built neural processing units for in-vehicle computer vision inference.
Moreover, the growing collaboration between automotive manufacturers and AI technology firms, including partnerships between Hyundai and various autonomous driving software companies, is accelerating the development of next-generation intelligent mobility computer vision solutions. South Korea’s combination of hardware manufacturing depth, OEM integration capability, and government-backed innovation programs is, as a result, firmly set to drive sustained and above-average growth in the South Korea computer vision applications in mobility market throughout the forecast period.
To Know More About This Report, Request a Free Sample Copy
SEGMENTATION ANALYSIS
The South Korea computer vision applications in mobility market is segmented by component, application, and vehicle type. The vehicle type segment is further categorized into passenger vehicles, light commercial vehicles, and heavy commercial vehicles.
The passenger vehicles segment holds the largest and most commercially established position within the South Korea computer vision in transportation market. Passenger vehicles represent the primary deployment platform for ADAS, driver monitoring, and autonomous driving technologies in South Korea, driven by high vehicle ownership rates and strong consumer demand for advanced safety and convenience features.
Hyundai and Kia, in particular, have made significant strides in standardizing camera-based perception systems across their domestic and export passenger vehicle lineups, with features such as forward collision avoidance, lane keeping assist, and blind-spot monitoring now widely available even in mid-range trims. Furthermore, South Korea’s NCAP-aligned safety assessment programs are incentivizing OEMs to equip passenger vehicles with progressively more sophisticated computer vision automotive market systems to achieve top safety ratings.
Additionally, the rapid growth of South Korea’s electric vehicle market, with EV adoption accelerating across the passenger segment, is further amplifying demand for software-defined vision platforms that can be updated and expanded over time. As a result, the passenger vehicles segment continues to be the dominant revenue contributor and a primary growth engine within the broader computer vision mobility solutions market in South Korea, offering clear and near-term commercial opportunities for both domestic and international technology suppliers.
COMPETITIVE INSIGHTS
Some of the top players operating in the South Korea computer vision applications in mobility market include StradVision, Hyundai Mobis, NVIDIA Corporation, Robert Bosch GmbH, DENSO Corporation, and Qualcomm Technologies Inc, among others.
Hyundai Mobis is the most strategically relevant company in the South Korea computer vision automotive market. Headquartered in Seoul, Hyundai Mobis is the primary parts and service affiliate of Hyundai Motor Group and one of the world’s largest automotive Tier 1 suppliers. Within the computer vision and ADAS space, it develops and supplies integrated camera-based perception modules, surround-view systems, and driver monitoring solutions that are deployed across Hyundai, Kia, and Genesis vehicle platforms globally.
Moreover, Hyundai Mobis operates dedicated R&D centers focused on autonomous driving sensor fusion and AI-based vision algorithms, positioning it as a full-stack contributor to the intelligent mobility computer vision market. Its tight integration within the Hyundai Motor Group supply chain, combined with its expanding global OEM partnerships, makes it a defining and highly influential force within the South Korea computer vision applications in mobility market.
REPORT SYNOPSIS
| REPORT SCOPE | DETAILS |
|---|---|
| Market Forecast Years | 2026-2034 |
| Base Year | 2025 |
| Market Historical Years | 2022-2024 |
| Forecast Units | Revenue ($ Million) |
| Segments Analyzed | Component, Application, Vehicle Type |
| Country Analyzed | South Korea |
| Companies Analyzed | StradVision, Hyundai Mobis, NVIDIA Corporation, Robert Bosch GmbH, DENSO Corporation, Qualcomm Technologies Inc |
TABLE OF CONTENTS
RESEARCH SCOPE & METHODOLOGY
- STUDY OBJECTIVES
- METHODOLOGY
- ASSUMPTIONS & LIMITATIONS
EXECUTIVE SUMMARY
- MARKET SIZE, SHARE & ESTIMATES
- MARKET OVERVIEW
- SCOPE OF STUDY
- MAJOR MARKET FINDINGS
- SOUTH KOREA IS EMERGING AS A STRONG MARKET FOR COMPUTER VISION IN MOBILITY DUE TO ITS ADVANCED ELECTRONICS AND AUTOMOTIVE INDUSTRY
- MAJOR AUTOMOTIVE MANUFACTURERS ARE INTEGRATING COMPUTER VISION SYSTEMS IN VEHICLES TO SUPPORT ADVANCED DRIVER ASSISTANCE FEATURES
- STRONG GOVERNMENT SUPPORT FOR SMART MOBILITY AND AUTONOMOUS DRIVING IS DRIVING TECHNOLOGY DEVELOPMENT
- LEADING SEMICONDUCTOR AND ELECTRONICS COMPANIES ARE PLAYING A KEY ROLE IN DEVELOPING COMPUTER VISION HARDWARE AND AI PROCESSORS
MARKET DYNAMICS
- KEY DRIVERS
- RAPID DEVELOPMENT OF CONNECTED AND AUTONOMOUS VEHICLES IS INCREASING DEMAND FOR COMPUTER VISION TECHNOLOGIES
- STRONG ELECTRONICS AND SEMICONDUCTOR INDUSTRY SUPPORTS THE DEVELOPMENT OF ADVANCED AI PROCESSING HARDWARE
- GOVERNMENT INITIATIVES PROMOTING SMART CITIES AND INTELLIGENT TRANSPORT SYSTEMS ARE BOOSTING ADOPTION
- INCREASING DEMAND FOR VEHICLE SAFETY SYSTEMS IS DRIVING CAMERA-BASED ADAS DEPLOYMENT
- KEY RESTRAINTS
- HIGH COSTS ASSOCIATED WITH ADVANCED SENSOR AND AI HARDWARE CAN IMPACT MARKET ADOPTION
- TECHNICAL CHALLENGES IN AUTONOMOUS VEHICLE PERCEPTION SYSTEMS CAN LIMIT RELIABILITY
- DATA PRIVACY AND SECURITY REGULATIONS MAY RESTRICT DATA COLLECTION FOR AI TRAINING
- COMPLEX SYSTEM INTEGRATION REQUIREMENTS BETWEEN SOFTWARE AND AUTOMOTIVE ELECTRONICS CAN SLOW DEPLOYMENT
- KEY DRIVERS
STRATEGIC MARKET ANALYTICS
- GROWTH METRICS
- TAM, SAM & SOM OPPORTUNITY ANALYSIS
- EMERGING MARKET TRENDS & PARADIGM SHIFTS
- INCREASING DEVELOPMENT OF AI SEMICONDUCTORS DESIGNED FOR COMPUTER VISION APPLICATIONS
- GROWING ADOPTION OF DRIVER MONITORING AND INTERIOR SENSING SYSTEMS IN NEW VEHICLES
- RISING PARTNERSHIPS BETWEEN AUTOMOTIVE MANUFACTURERS AND TECHNOLOGY FIRMS
- EXPANSION OF COMPUTER VISION APPLICATIONS IN SMART TRAFFIC MANAGEMENT AND URBAN MOBILITY
- PORTER’S FIVE FORCES ANALYSIS
- BUYERS POWER
- SUPPLIERS POWER
- SUBSTITUTION
- NEW ENTRANTS
- INDUSTRY RIVALRY
- PESTLE ANALYSIS
- POLITICAL
- ECONOMIC
- SOCIAL LANDSCAPE
- TECHNOLOGY
- LEGAL
- ENVIRONMENTAL
- GROWTH OPPORTUNITY MAPPING & HEATMAP
- GROWTH PROSPECT MAPPING FOR SOUTH KOREA
- MARKET MATURITY & LIFECYCLE ANALYSIS
- MARKET CONCENTRATION ANALYSIS
- GROWTH METRICS
COMPUTER VISION APPLICATIONS IN MOBILITY VALUE CHAIN & DECISION FRAMEWORK
- VALUE CHAIN ANALYSIS
- IMAGE SENSOR MANUFACTURING
- VISION HARDWARE DESIGN
- AI MODEL DEVELOPMENT
- AUTOMOTIVE SYSTEM INTEGRATION
- SOFTWARE PLATFORM DEVELOPMENT
- OEM VEHICLE DEPLOYMENT
- AFTERMARKET MOBILITY SOLUTIONS
- KEY BUYING CRITERIA
- VISION ACCURACY
- REAL TIME PROCESSING
- SYSTEM INTEGRATION
- REGULATORY COMPLIANCE
- PRICING MODELS, PLATFORM LICENSING FRAMEWORKS & AI SOFTWARE MONETIZATION STRATEGIES
- REGULATORY & POLICY LANDSCAPE ANALYSIS
- VALUE CHAIN ANALYSIS
COMPUTER VISION APPLICATIONS IN MOBILITY MARKET BY COMPONENT
- HARDWARE
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- VISION PROCESSING & COMPUTE
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- SOFTWARE
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- SERVICES
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- HARDWARE
COMPUTER VISION APPLICATIONS IN MOBILITY MARKET BY APPLICATION
- ADVANCED DRIVER ASSISTANCE SYSTEMS (ADAS)
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- AUTONOMOUS DRIVING
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- DRIVER & OCCUPANT MONITORING
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- SURROUND VIEW & PARKING ASSISTANCE
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- OTHER APPLICATIONS
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- ADVANCED DRIVER ASSISTANCE SYSTEMS (ADAS)
COMPUTER VISION APPLICATIONS IN MOBILITY MARKET BY VEHICLE TYPE
- PASSENGER VEHICLES
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- LIGHT COMMERCIAL VEHICLES
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- HEAVY COMMERCIAL VEHICLES
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- PASSENGER VEHICLES
COMPETITIVE LANDSCAPE
- KEY STRATEGIC DEVELOPMENTS
- MERGERS & ACQUISITIONS
- PRODUCT LAUNCHES & DEVELOPMENTS
- PARTNERSHIPS & AGREEMENTS
- BUSINESS EXPANSIONS & DIVESTITURES
- COMPETITOR POSITIONING & DIFFERENTIATION MAP
- COMPANY PROFILES
- STRADVISION
- COMPANY OVERVIEW
- PRODUCT LIST
- STRENGTHS & CHALLENGES
- HYUNDAI MOBIS
- COMPANY OVERVIEW
- PRODUCT LIST
- STRENGTHS & CHALLENGES
- NVIDIA CORPORATION
- COMPANY OVERVIEW
- PRODUCT LIST
- STRENGTHS & CHALLENGES
- ROBERT BOSCH GMBH
- COMPANY OVERVIEW
- PRODUCT LIST
- STRENGTHS & CHALLENGES
- DENSO CORPORATION
- COMPANY OVERVIEW
- PRODUCT LIST
- STRENGTHS & CHALLENGES
- QUALCOMM TECHNOLOGIES INC
- COMPANY OVERVIEW
- PRODUCT LIST
- STRENGTHS & CHALLENGES
- STRADVISION
- KEY STRATEGIC DEVELOPMENTS
LIST OF TABLES
TABLE 1: MARKET SNAPSHOT – COMPUTER VISION APPLICATIONS IN MOBILITY MARKET
TABLE 2: PRICING MODELS, PLATFORM LICENSING FRAMEWORKS & AI SOFTWARE MONETIZATION STRATEGIES
TABLE 3: REGULATORY & POLICY LANDSCAPE ANALYSIS
TABLE 4: MARKET BY COMPONENT, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 5: MARKET BY COMPONENT, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 6: MARKET BY APPLICATION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 7: MARKET BY APPLICATION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 8: MARKET BY VEHICLE TYPE, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 9: MARKET BY VEHICLE TYPE, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 10: KEY PLAYERS OPERATING IN THE SOUTH KOREAN MARKET
TABLE 11: LIST OF MERGERS & ACQUISITIONS
TABLE 12: LIST OF PRODUCT LAUNCHES & DEVELOPMENTS
TABLE 13: LIST OF PARTNERSHIPS & AGREEMENTS
TABLE 14: LIST OF BUSINESS EXPANSIONS & DIVESTITURES
LIST OF FIGURES
FIGURE 1: MAJOR MARKET FINDINGS
FIGURE 2: MARKET DYNAMICS
FIGURE 3: KEY MARKET TRENDS
FIGURE 4: PORTER’S FIVE FORCES ANALYSIS
FIGURE 5: GROWTH PROSPECT MAPPING FOR SOUTH KOREA
FIGURE 6: MARKET MATURITY ANALYSIS
FIGURE 7: MARKET CONCENTRATION ANALYSIS
FIGURE 8: VALUE CHAIN ANALYSIS
FIGURE 9: KEY BUYING CRITERIA
FIGURE 10: SEGMENT GROWTH POTENTIAL, BY COMPONENT, IN 2025
FIGURE 11: HARDWARE MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 12: VISION PROCESSING & COMPUTE MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 13: SOFTWARE MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 14: SERVICES MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 15: SEGMENT GROWTH POTENTIAL, BY APPLICATION, IN 2025
FIGURE 16: ADVANCED DRIVER ASSISTANCE SYSTEMS (ADAS) MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 17: AUTONOMOUS DRIVING MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 18: DRIVER & OCCUPANT MONITORING MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 19: SURROUND VIEW & PARKING ASSISTANCE MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 20: OTHER APPLICATIONS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 21: SEGMENT GROWTH POTENTIAL, BY VEHICLE TYPE, IN 2025
FIGURE 22: PASSENGER VEHICLES MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 23: LIGHT COMMERCIAL VEHICLES MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 24: HEAVY COMMERCIAL VEHICLES MARKET SIZE, 2026-2034 (IN $ MILLION)
FAQ’s
RELATED REPORTS
-
LATIN AMERICA FACIAL RECOGNITION MARKET FORECAST 2019-2028
-

UNITED STATES AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-

UNITED KINGDOM AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-

UNITED ARAB EMIRATES AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-

SOUTH KOREA AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-

SINGAPORE AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-

SAUDI ARABIA AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-

AUSTRALIA AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-
JAPAN AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-
INDIA AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034