North America Cardiovascular Ultrasound Market by Device Display(Color Display Systems, Black & White (B/W) Display Systems) Market by Technology (2D Ultrasound, 3D & 4D Ultrasound, Doppler Imaging) Market by Application (Diagnostic Applications, Therapeutic Applications) Market by Type (Transthoracic Echocardiogram, Transesophageal Echocardiogram, Stress Echocardiogram, Fetal Echocardiography, Other Types) Market by End-User (Hospitals, Diagnostic Centers, Ambulatory Care Centers, Other End-Users), by Geography
NORTH AMERICA CARDIOVASCULAR ULTRASOUND MARKET OVERVIEW
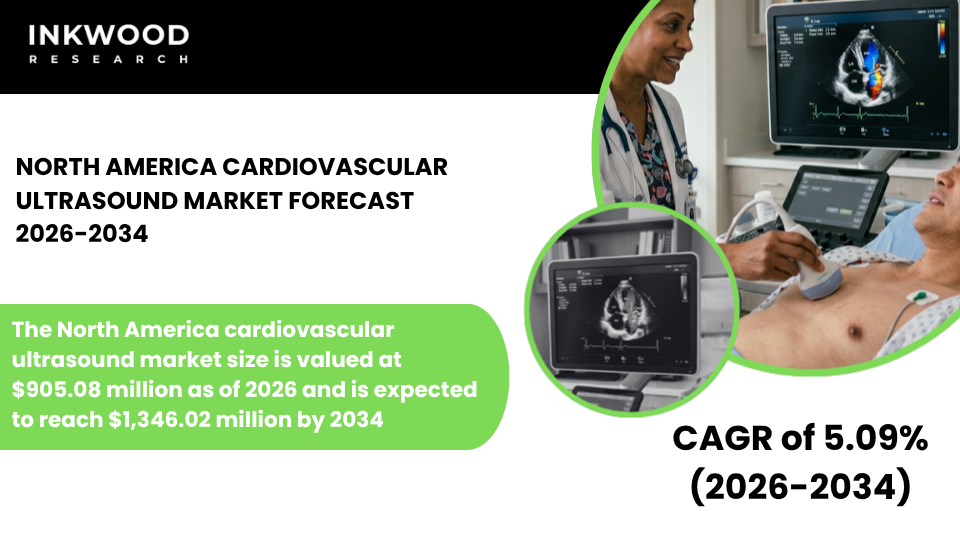
The North America cardiovascular ultrasound market size is valued at $905.08 million as of 2026 and is expected to reach $1,346.02 million by 2034, progressing with a CAGR of 5.09% during the forecast years, 2026–2034.
North America holds a commanding position in the global cardiovascular ultrasound market, and the region’s growth trajectory reflects a convergence of deeply structural demand drivers. First and foremost, the staggering burden of cardiovascular disease in the region continues to sustain high volumes of cardiac diagnostic procedures across both hospital and outpatient settings.
According to the Centers for Disease Control and Prevention (CDC), in 2023, 919,032 people died from cardiovascular disease in the United States, the equivalent of one in every three deaths in the country. This persistent disease burden creates a continuous, clinically urgent demand for cardiac imaging tools such as the transthoracic echocardiogram, stress echocardiogram, and transesophageal echocardiogram.
Simultaneously, the region benefits from a mature healthcare infrastructure, widespread adoption of advanced cardiovascular imaging technologies, and a reimbursement environment through Medicare and private insurers that, despite its challenges, provides a structural financial foundation for routine cardiac diagnostic procedures. Medicare Part B, administered by the Centers for Medicare & Medicaid Services (CMS), covers echocardiograms when deemed medically necessary, making cardiac ultrasound accessible to a large and growing population of elderly Medicare beneficiaries.
To Know More About This Report, Request a Free Sample Copy
Technological tailwinds, including AI-powered imaging platforms and the rise of handheld echocardiography, are further expanding clinical access and driving equipment refresh cycles among hospitals and ambulatory care centers alike. These factors, taken together, are set to boost the North America cardiovascular ultrasound market growth throughout the forecast period.
The North America cardiovascular ultrasound market growth assessment includes the analysis of the United States and Canada.
The United States stands at the epicenter of the North American cardiac ultrasound systems market, driven by the highest cardiovascular disease burden in the region and a healthcare system that is among the most advanced in the world. As per the CDC, heart disease remains the leading cause of death for men, women, and most racial and ethnic groups in the United States, with one person dying from cardiovascular disease every 34 seconds.
This clinical urgency creates relentless demand for cardiac diagnostic procedures, including the transthoracic echocardiogram, which alone accounts for over half of cardiovascular ultrasound procedure volumes nationally. The U.S. also benefits from a dense concentration of leading cardiac ultrasound manufacturers, active R&D pipelines, and rapid clinical adoption of advanced modalities such as 3D and 4D echocardiography and AI-assisted imaging. GE HealthCare, Siemens Healthineers, and Philips all maintain strong commercial presences in the country, continuously launching upgraded systems and competing on the basis of AI integration, workflow efficiency, and connectivity.
Regulatory and reimbursement dynamics play a particularly significant role in shaping the U.S. cardiac ultrasound machine price landscape and overall market behavior. CMS sets reimbursement rates for echocardiography under the Medicare Physician Fee Schedule, and as the American Society of Echocardiography has noted, these rates have faced persistent downward pressure due to Medicare’s statutory budget-neutrality requirements.
As more patients enter the Medicare system, driven by an aging population, CMS is required to distribute payments across a growing number of procedures, effectively reducing per-procedure reimbursements over time. This creates a challenging operating environment for cardiology practices and imaging centers, particularly smaller, independent providers, who may struggle to justify the cardiac ultrasound cost of premium system upgrades. Nevertheless, the sheer scale of demand, the prevalence of private insurance, and the growing emphasis on value-based cardiac care continue to position the United States as the largest and most strategically important market for cardiovascular ultrasound globally.
In Canada, the cardiovascular ultrasound market is underpinned by a persistent and growing disease burden, supported by a publicly funded healthcare system that prioritizes non-invasive cardiac diagnostic procedures. According to the Canadian Chronic Disease Surveillance System (CCDSS) data, approximately 2.6 million Canadian adults aged 20 and over live with diagnosed heart disease, roughly 1 in 12 adults.
Heart disease is the second leading cause of death in Canada, as noted by Statistics Canada, and cardiovascular disease as a whole accounts for an estimated $21.2 billion in direct and indirect costs annually, according to the Heart and Stroke Foundation of Canada. Moreover, approximately 25% of Canadian adults aged 20 and older are living with diagnosed hypertension, a major driver of follow-up echocardiographic screening and monitoring.
Canada’s universal healthcare framework provides a baseline of cardiac imaging access, and provincial health authorities are increasingly investing in advanced cardiovascular imaging equipment to address growing wait times and cardiac care demands. While reimbursement constraints and regional disparities in healthcare access present challenges, Canada’s aging population and sustained government investment in healthcare infrastructure continue to support steady demand growth for cardiovascular ultrasound across hospitals and diagnostic centers.
The North America cardiovascular ultrasound market is segmented by device display, technology, application, type, and end-user. The device display segment is further categorized into color display systems and black & white (B/W) display systems.
Color display systems dominate the device display segment across North America, and this dominance is well-supported by the clinical realities of cardiovascular imaging. These systems integrate color Doppler technology, which allows clinicians to visualize blood flow direction, velocity, and turbulence within the heart in real time. These capabilities are indispensable for diagnosing valvular disease, detecting intracardiac shunts, and assessing hemodynamic function.
In a region where cardiac diagnostic procedures are routinely performed across high-volume hospital echo labs, diagnostic centers, and ambulatory care centers, the demand for systems that deliver both structural imaging and flow data on a single platform is exceptionally high. Color display systems also align well with the growing adoption of AI-enhanced cardiovascular ultrasound in North America, as advanced color overlay features and AI-driven tissue classification tools are almost exclusively developed for color-capable platforms.
Some of the top players operating in the North America cardiovascular ultrasound market include GE HealthCare, Koninklijke Philips NV, Siemens Healthineers AG, Mindray Medical International Limited, etc.
GE HealthCare is a U.S.-headquartered global medical technology company operating at the intersection of advanced cardiovascular imaging and digital health. In the cardiac ultrasound systems market, GE HealthCare offers a broad portfolio ranging from premium cart-based systems, including the Vivid cardiovascular ultrasound series, to portable and handheld platforms such as the Vscan Air SL, which features Caption AI for automated left ventricular ejection fraction (LVEF) measurement. Its deep integration of AI across cardiac imaging workflows, combined with its global service network and consistent investment of over $1 billion annually in imaging research, positions GE HealthCare as the most comprehensively resourced player in the North American cardiovascular ultrasound market.
REPORT SYNOPSIS
| REPORT SCOPE | DETAILS |
|---|---|
| Market Forecast Years | 2026-2034 |
| Base Year | 2025 |
| Market Historical Years | 2022-2024 |
| Forecast Units | Revenue ($ Million) |
| Segments Analyzed | Device Display, Technology, Type, End-User |
| Countries Analyzed | The United States and Canada |
| Companies Analyzed | Analogic Corporation, Canon Medical Systems Corporation, CHISON Medical Technologies Co Ltd, Esaote SpA, FUJIFILM Holdings Corporation (FUJIFILM SonoSite Inc), GE Healthcare, Hitachi Medical Corporation, Konica Minolta Inc, Koninklijke Philips NV, Mindray Medical International Limited, Samsung Medison Co Ltd, Siemens Healthineers AG, Trivitron Healthcare, Whale Imaging Inc, Zonare Medical Systems (part of Mindray) |
TABLE OF CONTENTS
RESEARCH SCOPE & METHODOLOGY
- STUDY OBJECTIVES
- METHODOLOGY
- ASSUMPTIONS & LIMITATIONS
EXECUTIVE SUMMARY
- MARKET SIZE & FORECAST
- MARKET OVERVIEW
- SCOPE OF STUDY
- CRISIS SCENARIO ANALYSIS
- MAJOR MARKET FINDINGS
- THE CARDIOVASCULAR ULTRASOUND MARKET IS EXPANDING STEADILY DUE TO THE RISING BURDEN OF CARDIOVASCULAR DISEASES AND THE INCREASING NEED FOR EARLY AND NON-INVASIVE DIAGNOSTICS
- HOSPITALS ACCOUNT FOR THE LARGEST SHARE OF REVENUE, DRIVEN BY HIGH PROCEDURE VOLUMES AND CONTINUOUS UPGRADES TO ADVANCED ECHOCARDIOGRAPHY SYSTEMS
- PORTABLE AND HANDHELD CARDIAC ULTRASOUND DEVICES ARE GAINING TRACTION ACROSS EMERGENCY AND POINT OF CARE SETTINGS DUE TO THEIR MOBILITY AND COST EFFECTIVENESS
- DEVELOPED MARKETS DOMINATE REVENUE SHARE, WHILE EMERGING ECONOMIES ARE WITNESSING FASTER GROWTH DUE TO EXPANDING HEALTHCARE INFRASTRUCTURE AND SCREENING PROGRAMS
MARKET DYNAMICS
- KEY DRIVERS
- THE INCREASING PREVALENCE OF HYPERTENSION, CORONARY ARTERY DISEASE, AND HEART FAILURE IS DRIVING DEMAND FOR ROUTINE CARDIAC IMAGING
- TECHNOLOGICAL ADVANCEMENTS SUCH AS 3D AND 4D ECHOCARDIOGRAPHY ARE ENHANCING DIAGNOSTIC ACCURACY AND CLINICAL ADOPTION
- GROWING GERIATRIC POPULATIONS WORLDWIDE ARE CONTRIBUTING TO HIGHER INCIDENCE OF CARDIAC DISORDERS AND FOLLOW-UP IMAGING NEEDS
- RISING AWARENESS OF PREVENTIVE HEALTHCARE AND EARLY DISEASE DETECTION IS SUPPORTING EXPANDED USE OF CARDIOVASCULAR ULTRASOUND
- KEY RESTRAINTS
- HIGH CAPITAL COSTS OF ADVANCED ULTRASOUND SYSTEMS LIMIT ADOPTION IN SMALL CLINICS AND RESOURCE-CONSTRAINED SETTINGS
- SHORTAGE OF SKILLED SONOGRAPHERS AND CARDIOLOGISTS IMPACTS OPTIMAL UTILIZATION OF SOPHISTICATED IMAGING EQUIPMENT
- REIMBURSEMENT LIMITATIONS IN CERTAIN REGIONS REDUCE INCENTIVES FOR FREQUENT CARDIAC IMAGING PROCEDURES
- COMPETITION FROM ALTERNATIVE IMAGING MODALITIES SUCH AS CT AND MRI MAY RESTRAIN MARKET EXPANSION IN COMPLEX CASES
- KEY DRIVERS
KEY ANALYTICS
- KEY MARKET TRENDS
- INTEGRATION OF ARTIFICIAL INTELLIGENCE FOR AUTOMATED IMAGE INTERPRETATION IS IMPROVING WORKFLOW EFFICIENCY AND REDUCING DIAGNOSTIC VARIABILITY
- GROWING ADOPTION OF POINT OF CARE ULTRASOUND IN EMERGENCY AND INTENSIVE CARE UNITS IS TRANSFORMING CARDIAC ASSESSMENT PRACTICES
- INCREASING DEMAND FOR COMPACT AND WIRELESS DEVICES IS ENABLING COMMUNITY LEVEL AND HOME-BASED CARDIAC MONITORING
- STRATEGIC COLLABORATIONS BETWEEN DEVICE MANUFACTURERS AND HEALTHCARE PROVIDERS ARE ACCELERATING TECHNOLOGY DEPLOYMENT AND TRAINING INITIATIVES
- PORTER’S FIVE FORCES ANALYSIS
- BUYERS POWER
- SUPPLIERS POWER
- SUBSTITUTION
- NEW ENTRANTS
- INDUSTRY RIVALRY
- GROWTH PROSPECT MAPPING
- GROWTH PROSPECT MAPPING FOR NORTH AMERICA
- MARKET MATURITY ANALYSIS
- MARKET CONCENTRATION ANALYSIS
- VALUE CHAIN ANALYSIS
- RAW MATERIAL SUPPLIERS
- COMPONENT MANUFACTURERS
- SYSTEM INTEGRATORS
- DEVICE MANUFACTURERS
- DISTRIBUTION CHANNELS
- HEALTHCARE PROVIDERS
- AFTER SALES SERVICES
- KEY BUYING CRITERIA
- IMAGE RESOLUTION
- PORTABILITY FEATURES
- TOTAL COST OWNERSHIP
- SERVICE SUPPORT AVAILABILITY
- REGULATORY FRAMEWORK
- KEY MARKET TRENDS
CARDIOVASCULAR ULTRASOUND MARKET BY DEVICE DISPLAY
- COLOR DISPLAY SYSTEMS
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- BLACK & WHITE (B/W) DISPLAY SYSTEMS
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- COLOR DISPLAY SYSTEMS
CARDIOVASCULAR ULTRASOUND MARKET BY TECHNOLOGY
- 2D ULTRASOUND
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- 3D & 4D ULTRASOUND
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- DOPPLER IMAGING
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- 2D ULTRASOUND
CARDIOVASCULAR ULTRASOUND MARKET BY APPLICATION
- DIAGNOSTIC APPLICATIONS
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- THERAPEUTIC APPLICATIONS
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- DIAGNOSTIC APPLICATIONS
CARDIOVASCULAR ULTRASOUND MARKET BY TYPE
- TRANSTHORACIC ECHOCARDIOGRAM
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- TRANSESOPHAGEAL ECHOCARDIOGRAM
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- STRESS ECHOCARDIOGRAM
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- FETAL ECHOCARDIOGRAPHY
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- OTHER TYPES
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- TRANSTHORACIC ECHOCARDIOGRAM
CARDIOVASCULAR ULTRASOUND MARKET BY END-USER
- HOSPITALS
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- DIAGNOSTIC CENTERS
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- AMBULATORY CARE CENTERS
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- OTHER END-USERS
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- HOSPITALS
GEOGRAPHICAL ANALYSIS
- NORTH AMERICA
- MARKET SIZE & ESTIMATES
- NORTH AMERICA MARKET DRIVERS
- NORTH AMERICA MARKET CHALLENGES
- KEY PLAYERS IN NORTH AMERICA CARDIOVASCULAR ULTRASOUND MARKET
- COUNTRY ANALYSIS
- UNITED STATES
- UNITED STATES MARKET SIZE & OPPORTUNITIES
- CANADA
- CANADA MARKET SIZE & OPPORTUNITIES
- UNITED STATES
- NORTH AMERICA
COMPETITIVE LANDSCAPE
- KEY STRATEGIC DEVELOPMENTS
- MERGERS & ACQUISITIONS
- PRODUCT LAUNCHES & DEVELOPMENTS
- PARTNERSHIPS & AGREEMENTS
- BUSINESS EXPANSIONS & DIVESTITURES
- COMPANY PROFILES
- ANALOGIC CORPORATION
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- CANON MEDICAL SYSTEMS CORPORATION
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- CHISON MEDICAL TECHNOLOGIES CO LTD
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- ESAOTE SPA
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- FUJIFILM HOLDINGS CORPORATION (FUJIFILM SONOSITE INC)
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- GE HEALTHCARE
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- HITACHI MEDICAL CORPORATION
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- KONICA MINOLTA INC
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- KONINKLIJKE PHILIPS NV
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- MINDRAY MEDICAL INTERNATIONAL LIMITED
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- SAMSUNG MEDISON CO LTD
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- SIEMENS HEALTHINEERS AG
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- TRIVITRON HEALTHCARE
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- WHALE IMAGING INC
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- ZONARE MEDICAL SYSTEMS (PART OF MINDRAY)
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- ANALOGIC CORPORATION
- KEY STRATEGIC DEVELOPMENTS
LIST OF TABLES
TABLE 1: MARKET SNAPSHOT – CARDIOVASCULAR ULTRASOUND
TABLE 2: CARDIOVASCULAR ULTRASOUND MARKET REGULATORY FRAMEWORK
TABLE 3: MARKET BY DEVICE DISPLAY, BY REGION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 4: MARKET BY DEVICE DISPLAY, BY REGION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 5: MARKET BY TECHNOLOGY, BY REGION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 6: MARKET BY TECHNOLOGY, BY REGION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 7: MARKET BY TYPE, BY REGION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 8: MARKET BY TYPE, BY REGION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 9: MARKET BY END-USER, BY REGION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 10: MARKET BY END-USER, BY REGION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 11: NORTH AMERICA MARKET, COUNTRY ANALYSIS, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 22: NORTH AMERICA MARKET, COUNTRY ANALYSIS, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 13: KEY PLAYERS OPERATING IN THE NORTH AMERICAN MARKET
TABLE 14: LIST OF MERGERS & ACQUISITIONS
TABLE 15: LIST OF PRODUCT LAUNCHES & DEVELOPMENTS
TABLE 16: LIST OF PARTNERSHIPS & AGREEMENTS
TABLE 17: LIST OF BUSINESS EXPANSIONS & DIVESTITURES
LIST OF FIGURES
FIGURE 1: MAJOR MARKET FINDINGS
FIGURE 2: MARKET DYNAMICS
FIGURE 3: KEY MARKET TRENDS
FIGURE 4: PORTER’S FIVE FORCES ANALYSIS
FIGURE 5: GROWTH PROSPECT MAPPING FOR NORTH AMERICA
FIGURE 6: MARKET MATURITY ANALYSIS
FIGURE 7: MARKET CONCENTRATION ANALYSIS
FIGURE 8: VALUE CHAIN ANALYSIS
FIGURE 9: KEY BUYING CRITERIA
FIGURE 10: SEGMENT GROWTH POTENTIAL, BY DEVICE DISPLAY, IN 2025
FIGURE 11: COLOR DISPLAY SYSTEMS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 12: BLACK & WHITE (B/W) DISPLAY SYSTEMS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 13: SEGMENT GROWTH POTENTIAL, BY TECHNOLOGY, IN 2025
FIGURE 14: 2D ULTRASOUND MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 15: 3D & 4D ULTRASOUND MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 16: DOPPLER IMAGING MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 17: SEGMENT GROWTH POTENTIAL, BY TYPE, IN 2025
FIGURE 18: TRANSTHORACIC ECHOCARDIOGRAM MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 19: TRANSESOPHAGEAL ECHOCARDIOGRAM MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 20: STRESS ECHOCARDIOGRAM MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 21: FETAL ECHOCARDIOGRAPHY MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 22: OTHER TYPES MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 23: SEGMENT GROWTH POTENTIAL, BY END-USER, IN 2025
FIGURE 24: HOSPITALS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 25: DIAGNOSTIC CENTERS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 26: AMBULATORY CARE CENTERS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 27: OTHER END-USERS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 28: NORTH AMERICA CARDIOVASCULAR ULTRASOUND MARKET, COUNTRY OUTLOOK, 2025 & 2034 (IN %)
FIGURE 29: UNITED STATES MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 30: CANADA MARKET SIZE, 2026-2034 (IN $ MILLION)
FAQ’s
RELATED REPORTS
-
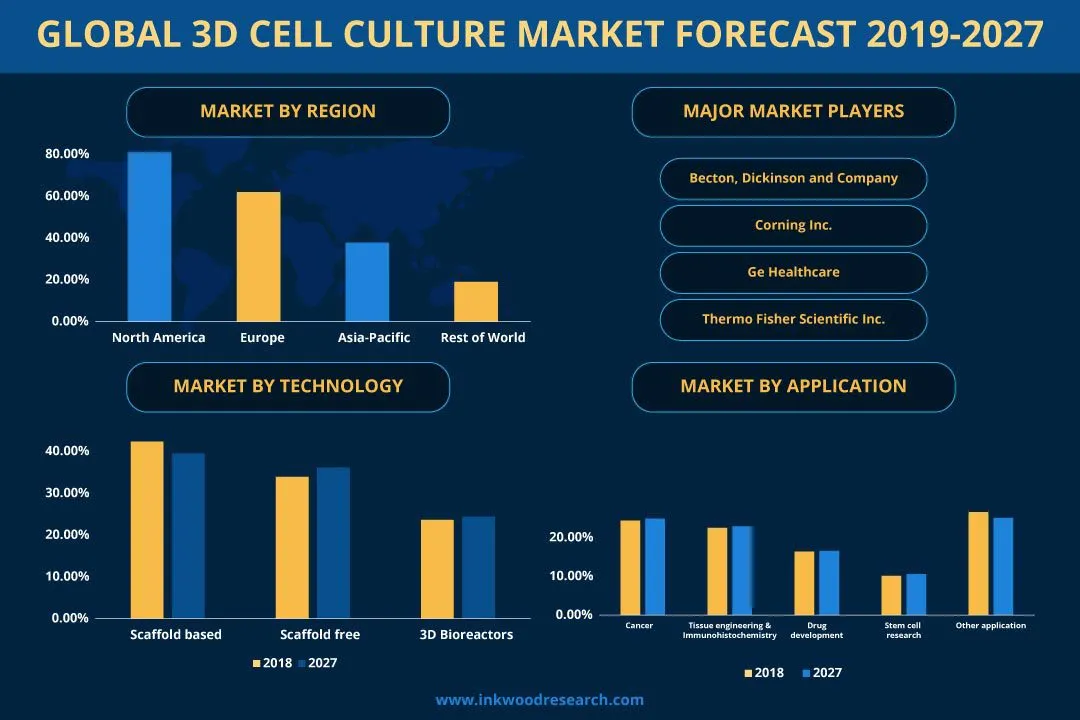
GLOBAL 3D CELL CULTURE MARKET FORECAST 2026
-
NORTH AMERICA 3D CELL CULTURE MARKET FORECAST 2026
-
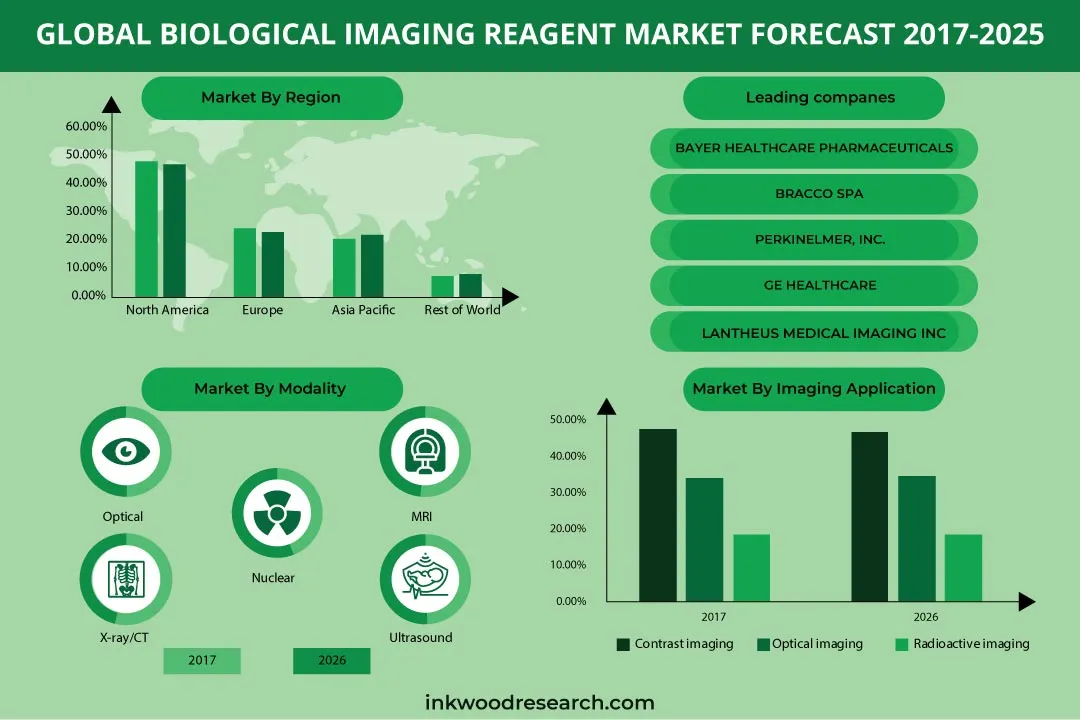
GLOBAL BIOLOGICAL IMAGING REAGENT MARKET FORECAST 2026
-
EUROPE SOLAR ENCAPSULATION MARKET FORECAST 2026-2034
-
NORTH AMERICA SOLAR ENCAPSULATION MARKET FORECAST 2026-2034
-
SPAIN ADVANCED DELIVERY NUTRACEUTICALS MARKET FORECAST 2026-2034
-
MEXICO ADVANCED DELIVERY NUTRACEUTICALS MARKET FORECAST 2026-2034
-
ITALY ADVANCED DELIVERY NUTRACEUTICALS MARKET FORECAST 2026-2034
-
AUSTRALIA ADVANCED DELIVERY NUTRACEUTICALS MARKET FORECAST 2026-2034
-
BRAZIL ADVANCED DELIVERY NUTRACEUTICALS MARKET FORECAST 2026-2034