Europe Cardiovascular Ultrasound Market by Device Display(Color Display Systems, Black & White (B/W) Display Systems) Market by Technology (2D Ultrasound, 3D & 4D Ultrasound, Doppler Imaging) Market by Application (Diagnostic Applications, Therapeutic Applications) Market by Type (Transthoracic Echocardiogram, Transesophageal Echocardiogram, Stress Echocardiogram, Fetal Echocardiography, Other Types) Market by End-User (Hospitals, Diagnostic Centers, Ambulatory Care Centers, Other End-Users), by Geography
EUROPE CARDIOVASCULAR ULTRASOUND MARKET OVERVIEW
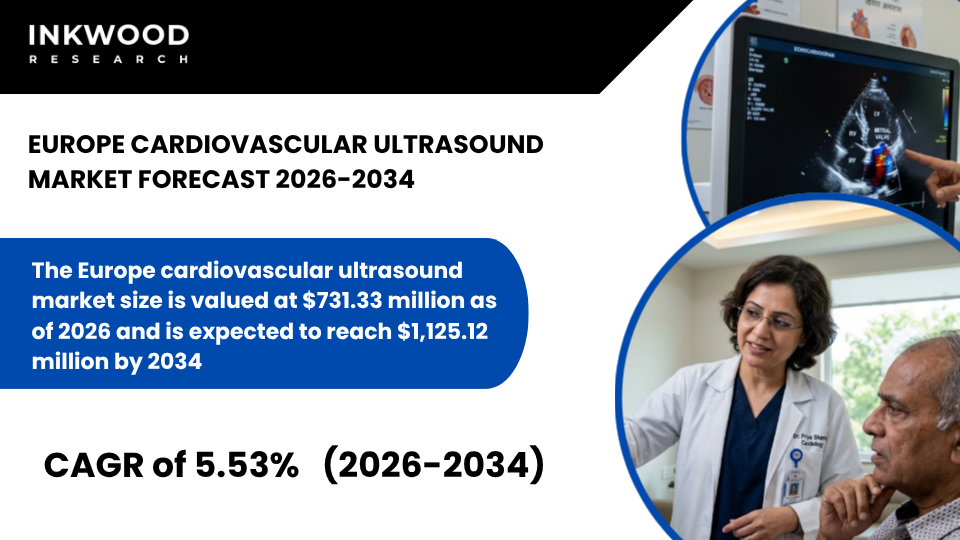
The Europe cardiovascular ultrasound market size is valued at $731.33 million as of 2026 and is expected to reach $1,125.12 million by 2034, progressing with a CAGR of 5.53% during the forecast years, 2026–2034.
Europe represents one of the most structurally robust markets for cardiovascular ultrasound globally, sustained by a combination of high cardiovascular disease prevalence, mature healthcare infrastructure, strong public reimbursement frameworks, and accelerating adoption of advanced cardiac imaging technologies. According to reports, in 2022, there were 1.68 million deaths in the EU resulting from diseases of the circulatory system, accounting for 32.7% of all deaths, a proportion considerably higher than the second leading cause, cancer, at 22.3%.
The WHO Regional Office for Europe further underscores the scale of this challenge, reporting that cardiovascular diseases cause over 42.5% of all deaths in the WHO European Region, equivalent to 10,000 deaths every single day. This persistent and large-scale disease burden creates structural demand for cardiac diagnostic procedures, including the transthoracic echocardiogram, transesophageal echocardiogram, and stress echocardiogram across the region’s hospital and ambulatory care networks.
Beyond disease burden, Europe’s cardiovascular ultrasound market benefits from the European Commission’s Healthier Together NCD initiative, launched in December 2021, which actively supports EU member states in implementing policies to reduce the burden of cardiovascular diseases, including the expansion of early detection and advanced cardiovascular imaging capabilities.
To Know More About This Report, Request a Free Sample Copy
The growing integration of AI-assisted echocardiography, 3D and 4D imaging, and handheld echocardiography devices across European healthcare systems is further reshaping clinical workflows, improving diagnostic efficiency, and driving equipment refresh cycles across hospitals, diagnostic centers, and ambulatory care centers. These factors, in turn, are set to boost the Europe cardiovascular ultrasound market growth during the forecast period.
The Europe cardiovascular ultrasound market growth assessment includes the analysis of the United Kingdom, Germany, France, Italy, Spain, Belgium, Poland, and Rest of Europe.
The United Kingdom is one of the most significant individual contributors to the European cardiovascular ultrasound market, underpinned by a high and well-documented cardiovascular disease burden alongside a centralized National Health Service (NHS) framework that prioritizes non-invasive cardiac diagnostic procedures. According to NHS England, cardiovascular disease is responsible for one in four premature deaths in the UK, defined as deaths occurring in people under the age of 75.
Research published in The Lancet Public Health analyzing NHS England electronic health records for over 57 million people between 2020 and 2024 found that monthly crude incidence rates for ischemic stroke and myocardial infarction remain substantial, highlighting the ongoing clinical urgency for cardiovascular imaging tools. The UK government’s Major Conditions Strategy, formally includes cardiovascular disease as one of six priority condition groups, signaling a top-down policy commitment to strengthening early detection and cardiovascular care pathways, including expanded access to cardiovascular ultrasound across integrated care boards.
The NHS Long Term Plan’s cardiac transformation program further aims to prevent 150,000 strokes, heart attacks, and dementia cases over a decade, creating a sustained, policy-backed demand environment for cardiac diagnostic procedures. From a vendor strategy standpoint, the UK presents a compelling opportunity for companies offering AI-enabled systems that support remote image reading and automated workflows, particularly given ongoing staffing pressures across NHS cardiology departments.
Germany is the largest economy in Europe and one of the most important markets for advanced cardiovascular imaging, driven by an exceptionally high burden of cardiovascular disease and a well-funded statutory health insurance system that supports broad clinical access to cardiac imaging. According to the German Federal Statistical Office (Destatis), cardiovascular diseases remain the leading cause of death in Germany, accounting for approximately 33.9% of all deaths, with an estimated 340,000 deaths attributed to heart disease annually.
Coronary heart disease is specifically the leading cause of death in Germany, as confirmed by research published in PMC based on data from the Federal Statistical Office. Germany’s statutory health insurance system, known as the GKV (Gesetzliche Krankenversicherung), provides comprehensive reimbursement for echocardiographic procedures, removing a significant financial barrier to cardiac ultrasound adoption and enabling broad access across the country’s dense hospital and outpatient clinic network.
Germany also has the third-oldest population in the world after Monaco and Japan, according to the SHD Coalition, which makes age-related cardiac conditions, including heart failure, valvular disease, and atrial fibrillation, increasingly prevalent drivers of echocardiography demand. The country’s robust R&D ecosystem and strong appetite for premium cardiac imaging systems also make it a key early-adoption market for next-generation cardiovascular ultrasound technologies, including AI-powered and 3D/4D platforms, giving vendors a strategically important foothold in the broader European cardiovascular imaging market.
The Europe cardiovascular ultrasound market is segmented by device display, technology, application, type, and end-user. The technology segment is further categorized into 2D ultrasound, 3D & 4D ultrasound, and Doppler imaging.
Doppler imaging holds a significant share within the technology segment of the Europe cardiovascular ultrasound market, and its clinical and commercial significance in the region is well-established. Doppler imaging enables clinicians to assess the direction, velocity, and pattern of blood flow through cardiac chambers and vessels in real time, capabilities that are indispensable for diagnosing valvular disorders, detecting congenital heart defects, assessing diastolic dysfunction, and monitoring hemodynamic changes across a broad spectrum of cardiovascular diseases.
In Europe, where cardiovascular mortality is exceptionally high and early diagnostic accuracy is a clinical and policy priority, Doppler imaging by modality provides the level of functional cardiac detail that structural 2D imaging alone cannot deliver. Its integration with color flow mapping further enhances its diagnostic versatility, making it the technology of choice across hospital echo labs, diagnostic centers, and ambulatory care centers throughout the region.
The segment also benefits from continuous innovation, as manufacturers increasingly embed AI-assisted flow quantification and automated Doppler measurements into next-generation cardiac ultrasound systems, reducing operator dependency and improving reproducibility across diverse clinical settings. For investors and vendors operating in the European cardiovascular imaging market, the Doppler imaging segment represents both a high-volume demand base and a premium technology upgrade opportunity, particularly as European health systems accelerate their adoption of AI-enhanced echocardiography platforms to address staffing constraints and rising cardiac procedure volumes.
Some of the top players operating in the Europe cardiovascular ultrasound market include Esaote SpA, Koninklijke Philips NV, Siemens Healthineers AG, GE HealthCare, etc.
Esaote SpA is a Genoa, Italy-headquartered medical imaging company and one of Europe’s most strategically relevant players in the cardiovascular ultrasound market. The company specializes in ultrasound systems, dedicated magnetic resonance imaging, and healthcare IT, with a particular focus on cardiovascular diagnostics. Its cardiac ultrasound portfolio spans console-based systems to premium portable units, all equipped with comprehensive cardiac and vascular packages designed for early detection and preventive healthcare.
At the European Society of Cardiology (ESC) Congress 2025 in Madrid, Esaote launched the MyLab™C30 cardio, a portable cardiovascular ultrasound system specifically engineered for cardiology, featuring AI-powered tools and its HeartScan Assistant for real-time transthoracic echocardiogram guidance, reinforcing its commitment to advancing cardiac diagnostic procedures across the European cardiovascular imaging market.
REPORT SYNOPSIS
| REPORT SCOPE | DETAILS |
|---|---|
| Market Forecast Years | 2026-2034 |
| Base Year | 2025 |
| Market Historical Years | 2022-2024 |
| Forecast Units | Revenue ($ Million) |
| Segments Analyzed | Device Display, Technology, Type, End-User |
| Countries Analyzed | The United Kingdom, Germany, France, Italy, Spain, Poland, Belgium, and Rest of Europe |
| Companies Analyzed | Analogic Corporation, Canon Medical Systems Corporation, CHISON Medical Technologies Co Ltd, Esaote SpA, FUJIFILM Holdings Corporation (FUJIFILM SonoSite Inc), GE Healthcare, Hitachi Medical Corporation, Konica Minolta Inc, Koninklijke Philips NV, Mindray Medical International Limited, Samsung Medison Co Ltd, Siemens Healthineers AG, Trivitron Healthcare, Whale Imaging Inc, Zonare Medical Systems (part of Mindray) |
TABLE OF CONTENTS
RESEARCH SCOPE & METHODOLOGY
- STUDY OBJECTIVES
- METHODOLOGY
- ASSUMPTIONS & LIMITATIONS
EXECUTIVE SUMMARY
- MARKET SIZE & FORECAST
- MARKET OVERVIEW
- SCOPE OF STUDY
- CRISIS SCENARIO ANALYSIS
- MAJOR MARKET FINDINGS
- THE CARDIOVASCULAR ULTRASOUND MARKET IS EXPANDING STEADILY DUE TO THE RISING BURDEN OF CARDIOVASCULAR DISEASES AND THE INCREASING NEED FOR EARLY AND NON-INVASIVE DIAGNOSTICS
- HOSPITALS ACCOUNT FOR THE LARGEST SHARE OF REVENUE, DRIVEN BY HIGH PROCEDURE VOLUMES AND CONTINUOUS UPGRADES TO ADVANCED ECHOCARDIOGRAPHY SYSTEMS
- PORTABLE AND HANDHELD CARDIAC ULTRASOUND DEVICES ARE GAINING TRACTION ACROSS EMERGENCY AND POINT OF CARE SETTINGS DUE TO THEIR MOBILITY AND COST EFFECTIVENESS
- DEVELOPED MARKETS DOMINATE REVENUE SHARE, WHILE EMERGING ECONOMIES ARE WITNESSING FASTER GROWTH DUE TO EXPANDING HEALTHCARE INFRASTRUCTURE AND SCREENING PROGRAMS
MARKET DYNAMICS
- KEY DRIVERS
- THE INCREASING PREVALENCE OF HYPERTENSION, CORONARY ARTERY DISEASE, AND HEART FAILURE IS DRIVING DEMAND FOR ROUTINE CARDIAC IMAGING
- TECHNOLOGICAL ADVANCEMENTS SUCH AS 3D AND 4D ECHOCARDIOGRAPHY ARE ENHANCING DIAGNOSTIC ACCURACY AND CLINICAL ADOPTION
- GROWING GERIATRIC POPULATIONS WORLDWIDE ARE CONTRIBUTING TO HIGHER INCIDENCE OF CARDIAC DISORDERS AND FOLLOW-UP IMAGING NEEDS
- RISING AWARENESS OF PREVENTIVE HEALTHCARE AND EARLY DISEASE DETECTION IS SUPPORTING EXPANDED USE OF CARDIOVASCULAR ULTRASOUND
- KEY RESTRAINTS
- HIGH CAPITAL COSTS OF ADVANCED ULTRASOUND SYSTEMS LIMIT ADOPTION IN SMALL CLINICS AND RESOURCE-CONSTRAINED SETTINGS
- SHORTAGE OF SKILLED SONOGRAPHERS AND CARDIOLOGISTS IMPACTS OPTIMAL UTILIZATION OF SOPHISTICATED IMAGING EQUIPMENT
- REIMBURSEMENT LIMITATIONS IN CERTAIN REGIONS REDUCE INCENTIVES FOR FREQUENT CARDIAC IMAGING PROCEDURES
- COMPETITION FROM ALTERNATIVE IMAGING MODALITIES SUCH AS CT AND MRI MAY RESTRAIN MARKET EXPANSION IN COMPLEX CASES
- KEY DRIVERS
KEY ANALYTICS
- KEY MARKET TRENDS
- INTEGRATION OF ARTIFICIAL INTELLIGENCE FOR AUTOMATED IMAGE INTERPRETATION IS IMPROVING WORKFLOW EFFICIENCY AND REDUCING DIAGNOSTIC VARIABILITY
- GROWING ADOPTION OF POINT OF CARE ULTRASOUND IN EMERGENCY AND INTENSIVE CARE UNITS IS TRANSFORMING CARDIAC ASSESSMENT PRACTICES
- INCREASING DEMAND FOR COMPACT AND WIRELESS DEVICES IS ENABLING COMMUNITY LEVEL AND HOME-BASED CARDIAC MONITORING
- STRATEGIC COLLABORATIONS BETWEEN DEVICE MANUFACTURERS AND HEALTHCARE PROVIDERS ARE ACCELERATING TECHNOLOGY DEPLOYMENT AND TRAINING INITIATIVES
- PORTER’S FIVE FORCES ANALYSIS
- BUYERS POWER
- SUPPLIERS POWER
- SUBSTITUTION
- NEW ENTRANTS
- INDUSTRY RIVALRY
- GROWTH PROSPECT MAPPING
- GROWTH PROSPECT MAPPING FOR EUROPE
- MARKET MATURITY ANALYSIS
- MARKET CONCENTRATION ANALYSIS
- VALUE CHAIN ANALYSIS
- RAW MATERIAL SUPPLIERS
- COMPONENT MANUFACTURERS
- SYSTEM INTEGRATORS
- DEVICE MANUFACTURERS
- DISTRIBUTION CHANNELS
- HEALTHCARE PROVIDERS
- AFTER SALES SERVICES
- KEY BUYING CRITERIA
- IMAGE RESOLUTION
- PORTABILITY FEATURES
- TOTAL COST OWNERSHIP
- SERVICE SUPPORT AVAILABILITY
- REGULATORY FRAMEWORK
- KEY MARKET TRENDS
CARDIOVASCULAR ULTRASOUND MARKET BY DEVICE DISPLAY
- COLOR DISPLAY SYSTEMS
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- BLACK & WHITE (B/W) DISPLAY SYSTEMS
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- COLOR DISPLAY SYSTEMS
CARDIOVASCULAR ULTRASOUND MARKET BY TECHNOLOGY
- 2D ULTRASOUND
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- 3D & 4D ULTRASOUND
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- DOPPLER IMAGING
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- 2D ULTRASOUND
CARDIOVASCULAR ULTRASOUND MARKET BY APPLICATION
- DIAGNOSTIC APPLICATIONS
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- THERAPEUTIC APPLICATIONS
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- DIAGNOSTIC APPLICATIONS
CARDIOVASCULAR ULTRASOUND MARKET BY TYPE
- TRANSTHORACIC ECHOCARDIOGRAM
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- TRANSESOPHAGEAL ECHOCARDIOGRAM
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- STRESS ECHOCARDIOGRAM
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- FETAL ECHOCARDIOGRAPHY
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- OTHER TYPES
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- TRANSTHORACIC ECHOCARDIOGRAM
CARDIOVASCULAR ULTRASOUND MARKET BY END-USER
- HOSPITALS
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- DIAGNOSTIC CENTERS
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- AMBULATORY CARE CENTERS
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- OTHER END-USERS
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- HOSPITALS
GEOGRAPHICAL ANALYSIS
- EUROPE
- MARKET SIZE & ESTIMATES
- EUROPE MARKET DRIVERS
- EUROPE MARKET CHALLENGES
- KEY PLAYERS IN EUROPE CARDIOVASCULAR ULTRASOUND MARKET
- COUNTRY ANALYSIS
- GERMANY
- GERMANY MARKET SIZE & OPPORTUNITIES
- UNITED KINGDOM
- UNITED KINGDOM MARKET SIZE & OPPORTUNITIES
- FRANCE
- FRANCE MARKET SIZE & OPPORTUNITIES
- ITALY
- ITALY MARKET SIZE & OPPORTUNITIES
- SPAIN
- SPAIN MARKET SIZE & OPPORTUNITIES
- BELGIUM
- BELGIUM MARKET SIZE & OPPORTUNITIES
- POLAND
- POLAND MARKET SIZE & OPPORTUNITIES
- REST OF EUROPE
- REST OF EUROPE MARKET SIZE & OPPORTUNITIES
- GERMANY
- EUROPE
COMPETITIVE LANDSCAPE
- KEY STRATEGIC DEVELOPMENTS
- MERGERS & ACQUISITIONS
- PRODUCT LAUNCHES & DEVELOPMENTS
- PARTNERSHIPS & AGREEMENTS
- BUSINESS EXPANSIONS & DIVESTITURES
- COMPANY PROFILES
- ANALOGIC CORPORATION
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- CANON MEDICAL SYSTEMS CORPORATION
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- CHISON MEDICAL TECHNOLOGIES CO LTD
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- ESAOTE SPA
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- FUJIFILM HOLDINGS CORPORATION (FUJIFILM SONOSITE INC)
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- GE HEALTHCARE
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- HITACHI MEDICAL CORPORATION
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- KONICA MINOLTA INC
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- KONINKLIJKE PHILIPS NV
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- MINDRAY MEDICAL INTERNATIONAL LIMITED
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- SAMSUNG MEDISON CO LTD
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- SIEMENS HEALTHINEERS AG
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- TRIVITRON HEALTHCARE
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- WHALE IMAGING INC
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- ZONARE MEDICAL SYSTEMS (PART OF MINDRAY)
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- ANALOGIC CORPORATION
- KEY STRATEGIC DEVELOPMENTS
LIST OF TABLES
TABLE 1: MARKET SNAPSHOT – CARDIOVASCULAR ULTRASOUND
TABLE 2: CARDIOVASCULAR ULTRASOUND MARKET REGULATORY FRAMEWORK
TABLE 3: MARKET BY DEVICE DISPLAY, BY REGION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 4: MARKET BY DEVICE DISPLAY, BY REGION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 5: MARKET BY TECHNOLOGY, BY REGION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 6: MARKET BY TECHNOLOGY, BY REGION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 7: MARKET BY TYPE, BY REGION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 8: MARKET BY TYPE, BY REGION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 9: MARKET BY END-USER, BY REGION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 10: MARKET BY END-USER, BY REGION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 11: EUROPE MARKET, COUNTRY ANALYSIS, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 22: EUROPE MARKET, COUNTRY ANALYSIS, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 13: KEY PLAYERS OPERATING IN THE EUROPEAN MARKET
TABLE 14: LIST OF MERGERS & ACQUISITIONS
TABLE 15: LIST OF PRODUCT LAUNCHES & DEVELOPMENTS
TABLE 16: LIST OF PARTNERSHIPS & AGREEMENTS
TABLE 17: LIST OF BUSINESS EXPANSIONS & DIVESTITURES
LIST OF FIGURES
FIGURE 1: MAJOR MARKET FINDINGS
FIGURE 2: MARKET DYNAMICS
FIGURE 3: KEY MARKET TRENDS
FIGURE 4: PORTER’S FIVE FORCES ANALYSIS
FIGURE 5: GROWTH PROSPECT MAPPING FOR EUROPE
FIGURE 6: MARKET MATURITY ANALYSIS
FIGURE 7: MARKET CONCENTRATION ANALYSIS
FIGURE 8: VALUE CHAIN ANALYSIS
FIGURE 9: KEY BUYING CRITERIA
FIGURE 10: SEGMENT GROWTH POTENTIAL, BY DEVICE DISPLAY, IN 2025
FIGURE 11: COLOR DISPLAY SYSTEMS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 12: BLACK & WHITE (B/W) DISPLAY SYSTEMS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 13: SEGMENT GROWTH POTENTIAL, BY TECHNOLOGY, IN 2025
FIGURE 14: 2D ULTRASOUND MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 15: 3D & 4D ULTRASOUND MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 16: DOPPLER IMAGING MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 17: SEGMENT GROWTH POTENTIAL, BY TYPE, IN 2025
FIGURE 18: TRANSTHORACIC ECHOCARDIOGRAM MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 19: TRANSESOPHAGEAL ECHOCARDIOGRAM MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 20: STRESS ECHOCARDIOGRAM MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 21: FETAL ECHOCARDIOGRAPHY MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 22: OTHER TYPES MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 23: SEGMENT GROWTH POTENTIAL, BY END-USER, IN 2025
FIGURE 24: HOSPITALS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 25: DIAGNOSTIC CENTERS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 26: AMBULATORY CARE CENTERS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 27: OTHER END-USERS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 28: EUROPE CARDIOVASCULAR ULTRASOUND MARKET, COUNTRY OUTLOOK, 2025 & 2034 (IN %)
FIGURE 29: GERMANY MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 30: UNITED KINGDOM MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 31: FRANCE MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 32: ITALY MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 33: SPAIN MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 34: BELGIUM MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 35: POLAND MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 36: REST OF EUROPE MARKET SIZE, 2026-2034 (IN $ MILLION)
FAQ’s
RELATED REPORTS
-
GLOBAL 3D CELL CULTURE MARKET FORECAST 2026
-
NORTH AMERICA 3D CELL CULTURE MARKET FORECAST 2026
-
GLOBAL BIOLOGICAL IMAGING REAGENT MARKET FORECAST 2026
-
EUROPE SOLAR ENCAPSULATION MARKET FORECAST 2026-2034
-
NORTH AMERICA SOLAR ENCAPSULATION MARKET FORECAST 2026-2034
-
SPAIN ADVANCED DELIVERY NUTRACEUTICALS MARKET FORECAST 2026-2034
-
MEXICO ADVANCED DELIVERY NUTRACEUTICALS MARKET FORECAST 2026-2034
-
ITALY ADVANCED DELIVERY NUTRACEUTICALS MARKET FORECAST 2026-2034
-
AUSTRALIA ADVANCED DELIVERY NUTRACEUTICALS MARKET FORECAST 2026-2034
-
BRAZIL ADVANCED DELIVERY NUTRACEUTICALS MARKET FORECAST 2026-2034