United States Solar Encapsulation Market by Material Type (Ethylene Vinyl Acetate (EVA), Polyolefin Elastomers (POE), Polyvinyl Butyral (PVB), Silicone & Ionomer, Other Material Types) Market by Technology (Module Construction) (Glass-Backsheet, Glass-Glass (Double Glass), Building-Integrated Photovoltaics (BIPV)) Market by Application (Photovoltaics (PV) (Utility-Scale, Commercial & Industrial (C&I), Residential), Transportation & Mobility, Consumer Electronics)
UNITED STATES SOLAR ENCAPSULATION MARKET OVERVIEW
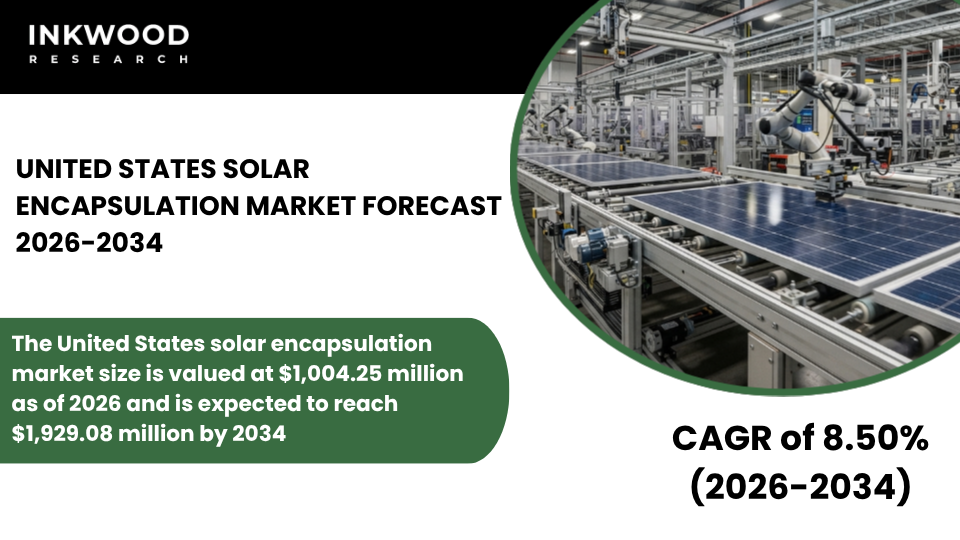
The United States solar encapsulation market size is valued at $1,004.25 million as of 2026 and is expected to reach $1,929.08 million by 2034, progressing with a CAGR of 8.50% during the forecast years, 2026-2034.
MARKET INSIGHTS
The United States solar encapsulation market represents one of the world’s most dynamic renewable energy ecosystems, propelled by unprecedented capacity expansion and transformative federal policy support. According to the U.S. Energy Information Administration, utility-scale solar capacity reached 107.4 gigawatts by August 2024, representing substantial growth from 81.9 gigawatts just one year earlier.
This acceleration creates robust demand for encapsulation materials protecting crystalline silicon solar cells across diverse climate zones spanning desert environments in the Southwest to humid subtropical regions along the Gulf Coast. Furthermore, developers added a record 31 gigawatts of utility-scale photovoltaic capacity throughout 2024, increasing total U.S. solar installations by 34% and establishing unprecedented volume requirements for encapsulant suppliers.
The market benefits significantly from the Inflation Reduction Act provisions that incentivize domestic manufacturing, reshape supply chains previously dominated by imported materials, and encourage localized production facilities serving regional module assembly operations.
Additionally, the shift toward bifacial module technologies and glass-glass configurations drives the adoption of polyolefin elastomer encapsulants, offering superior moisture resistance and potential-induced degradation protection compared to conventional ethylene-vinyl acetate formulations.
Texas, California, and Florida collectively account for nearly half of U.S. utility-scale solar capacity, with each state presenting distinct environmental challenges requiring tailored encapsulant performance specifications addressing high temperatures, humidity, or intense ultraviolet exposure characteristic of respective regional climates.
To Know More About This Report, Request a Free Sample Copy
SEGMENTATION ANALYSIS
The United States solar encapsulation market is segmented into material type, technology (module construction), and application. The application segment is further categorized into photovoltaics (PV): utility-scale, commercial & industrial (C&I), and residential; transportation & mobility; and consumer electronics.
Commercial and industrial applications represent a rapidly expanding segment within U.S. solar encapsulation demand, driven by corporate renewable energy procurement commitments and favorable project economics enabling direct power purchase agreements.
Businesses across manufacturing, technology, logistics, and retail sectors increasingly deploy rooftop and ground-mounted photovoltaic systems, offsetting grid electricity consumption while advancing environmental, social, and governance objectives. These commercial installations typically utilize cost-effective encapsulation materials, balancing performance requirements with budget constraints, as project developers evaluate lifecycle costs through detailed financial modeling incorporating module degradation rates, maintenance expenses, and energy production warranties.
Moreover, commercial solar projects benefit from federal investment tax credits and accelerated depreciation provisions, enhancing project returns, thereby expanding addressable markets for encapsulant manufacturers serving this growing segment.
The C&I sector’s emphasis on standardized module specifications facilitates economies of scale throughout supply chains, enabling encapsulant producers to optimize manufacturing processes for high-volume applications meeting established performance benchmarks.
Additionally, commercial installations often incorporate advanced monitoring systems tracking module performance metrics, creating transparency around encapsulant durability and long-term reliability, influencing future procurement decisions.
Large corporate buyers increasingly specify premium encapsulation materials for flagship renewable energy installations, supporting sustainability reporting requirements and brand reputation objectives. Meanwhile, smaller commercial projects prioritize cost-effective solutions, maximizing return on investment within constrained capital budgets typical of small business operations.
COMPETITIVE INSIGHTS
Some of the top players operating in the United States solar encapsulation market include STR Holdings Inc, 3M Company, DuPont de Nemours Inc, Dow Inc, etc.
STR Holdings Inc operates as a Connecticut-based specialty materials company with established capabilities in photovoltaic encapsulants serving North American module manufacturers. The company’s product portfolio includes ethylene-vinyl acetate films marketed under trade names addressing various performance requirements across residential, commercial, and utility-scale applications. STR Holdings maintains technical support infrastructure assisting customers with lamination process optimization, material selection guidance, and quality troubleshooting essential for maintaining module production efficiency and warranty compliance.
The company’s North American manufacturing presence provides logistical advantages for U.S.-based module assemblers prioritizing supply chain reliability and reduced transportation lead times compared to imported alternatives. Moreover, STR Holdings develops encapsulant formulations addressing specific regional climate challenges prevalent throughout American solar installations, including high-temperature stability for desert environments and enhanced moisture resistance for humid coastal regions.
The company also offers specialized encapsulants compatible with emerging cell technologies, such as heterojunction and passivated emitter rear contact architectures requiring materials that minimize optical losses while maintaining robust electrical insulation properties throughout 25-plus-year operational lifetimes. Recent initiatives focus on sustainable manufacturing practices and recyclable encapsulant chemistries, responding to growing environmental consciousness among module manufacturers and project developers evaluating lifecycle impacts.
REPORT SYNOPSIS
| REPORT SCOPE | DETAILS |
|---|---|
| Market Forecast Years | 2026-2034 |
| Base Year | 2025 |
| Market Historical Years | 2022-2024 |
| Forecast Units | Revenue ($ Million) |
| Segments Analyzed | Material Type, Technology (Module Construction), and Application |
| Country Analyzed | The United States |
| Companies Analyzed | DuPont de Nemours Inc, 3M Company, Dow Inc, STR Holdings Inc, Mitsui Chemicals Inc, Bridgestone Corporation, Coveme SpA, Arkema SA, RenewSys India Pvt Ltd, Hangzhou First Applied Material Co Ltd, Kuraray Co Ltd, Eastman Chemical Company |
TABLE OF CONTENTS
RESEARCH SCOPE & METHODOLOGY
- STUDY OBJECTIVES
- METHODOLOGY
- ASSUMPTIONS & LIMITATIONS
EXECUTIVE SUMMARY
- MARKET SIZE & FORECAST
- MARKET OVERVIEW
- SCOPE OF STUDY
- CRISIS SCENARIO ANALYSIS
- MAJOR MARKET FINDINGS
- THE UNITED STATES MARKET IS CHARACTERIZED BY STRONG DEMAND FROM UTILITY-SCALE SOLAR PROJECTS
- POE ENCAPSULANTS ARE GAINING SHARE DUE TO INCREASED ADOPTION OF BIFACIAL MODULES
- DOMESTIC MANUFACTURING INCENTIVES ARE RESHAPING THE ENCAPSULATION SUPPLY CHAIN
- REGIONAL CLIMATE DIVERSITY DRIVES DEMAND FOR MULTIPLE PERFORMANCE GRADES OF ENCAPSULANTS
MARKET DYNAMICS
- KEY DRIVERS
- FEDERAL AND STATE LEVEL INCENTIVES ARE ACCELERATING SOLAR CAPACITY ADDITIONS
- RAPID EXPANSION OF UTILITY SCALE PROJECT PIPELINES IS DRIVING VOLUME DEMAND
- RISING CORPORATE PROCUREMENT OF RENEWABLE ENERGY IS SUPPORTING COMMERCIAL INSTALLATIONS
- TECHNOLOGY SHIFTS TOWARD HIGH POWER MODULES REQUIRE ADVANCED ENCAPSULATION SOLUTIONS
- KEY RESTRAINTS
- RAW MATERIAL PRICE VOLATILITY AFFECTS COST STRUCTURES FOR ENCAPSULANT MANUFACTURERS
- TRADE POLICIES AND TARIFF UNCERTAINTY IMPACT IMPORTED MATERIAL FLOWS
- LABOR AND LOGISTICS COSTS REMAIN HIGH IN CERTAIN REGIONS
- LENGTHY INTERCONNECTION AND PERMITTING PROCESSES CAN SLOW PROJECT TIMELINES
- KEY DRIVERS
KEY ANALYTICS
- KEY MARKET TRENDS
- STRONG SHIFT TOWARD DOMESTIC SUPPLY CHAINS FOR SOLAR COMPONENTS
- INCREASING USE OF GLASS-GLASS MODULE DESIGNS IN UTILITY APPLICATIONS
- RISING FOCUS ON RECYCLABILITY AND SUSTAINABLE MATERIALS
- ADVANCEMENT IN UV AND THERMAL RESISTANT ENCAPSULANT FORMULATIONS
- PORTER’S FIVE FORCES ANALYSIS
- BUYERS POWER
- SUPPLIERS POWER
- SUBSTITUTION
- NEW ENTRANTS
- INDUSTRY RIVALRY
- GROWTH PROSPECT MAPPING
- GROWTH PROSPECT MAPPING FOR THE UNITED STATES
- MARKET MATURITY ANALYSIS
- MARKET CONCENTRATION ANALYSIS
- VALUE CHAIN ANALYSIS
- RAW MATERIAL SUPPLIERS
- POLYMER COMPOUNDING
- ENCAPSULANT MANUFACTURING
- FILM EXTRUSION
- MODULE ASSEMBLY
- SOLAR PROJECT DEPLOYMENT
- KEY BUYING CRITERIA
- LONG-TERM DURABILITY
- CELL COMPATIBILITY
- COST EFFICIENCY
- SUPPLIER RELIABILITY
- REGULATORY FRAMEWORK
- KEY MARKET TRENDS
SOLAR ENCAPSULATION MARKET BY MATERIAL TYPE
- ETHYLENE VINYL ACETATE (EVA)
- POLYOLEFIN ELASTOMERS (POE)
- POLYVINYL BUTYRAL (PVB)
- SILICONE & IONOMER
- OTHER MATERIAL TYPES
SOLAR ENCAPSULATION MARKET BY TECHNOLOGY (MODULE CONSTRUCTION)
- GLASS-BACKSHEET
- GLASS-GLASS (DOUBLE GLASS)
- BUILDING-INTEGRATED PHOTOVOLTAICS (BIPV)
SOLAR ENCAPSULATION MARKET BY APPLICATION
- PHOTOVOLTAICS (PV)
- UTILITY-SCALE
- COMMERCIAL & INDUSTRIAL (C&I)
- RESIDENTIAL
- TRANSPORTATION & MOBILITY
- CONSUMER ELECTRONICS
- PHOTOVOLTAICS (PV)
COMPETITIVE LANDSCAPE
- KEY STRATEGIC DEVELOPMENTS
- MERGERS & ACQUISITIONS
- PRODUCT LAUNCHES & DEVELOPMENTS
- PARTNERSHIPS & AGREEMENTS
- BUSINESS EXPANSIONS & DIVESTITURES
- COMPANY PROFILES
- DUPONT DE NEMOURS INC
- COMPANY OVERVIEW
- PRODUCT LIST
- STRENGTHS & CHALLENGES
- 3M COMPANY
- COMPANY OVERVIEW
- PRODUCT LIST
- STRENGTHS & CHALLENGES
- DOW INC
- COMPANY OVERVIEW
- PRODUCT LIST
- STRENGTHS & CHALLENGES
- STR HOLDINGS INC
- COMPANY OVERVIEW
- PRODUCT LIST
- STRENGTHS & CHALLENGES
- MITSUI CHEMICALS INC
- COMPANY OVERVIEW
- PRODUCT LIST
- STRENGTHS & CHALLENGES
- BRIDGESTONE CORPORATION
- COMPANY OVERVIEW
- PRODUCT LIST
- STRENGTHS & CHALLENGES
- COVEME SPA
- COMPANY OVERVIEW
- PRODUCT LIST
- STRENGTHS & CHALLENGES
- ARKEMA SA
- COMPANY OVERVIEW
- PRODUCT LIST
- STRENGTHS & CHALLENGES
- RENEWSYS INDIA PVT LTD
- COMPANY OVERVIEW
- PRODUCT LIST
- STRENGTHS & CHALLENGES
- HANGZHOU FIRST APPLIED MATERIAL CO LTD
- COMPANY OVERVIEW
- PRODUCT LIST
- STRENGTHS & CHALLENGES
- KURARAY CO LTD
- COMPANY OVERVIEW
- PRODUCT LIST
- STRENGTHS & CHALLENGES
- EASTMAN CHEMICAL COMPANY
- COMPANY OVERVIEW
- PRODUCT LIST
- STRENGTHS & CHALLENGES
- DUPONT DE NEMOURS INC
- KEY STRATEGIC DEVELOPMENTS
LIST OF TABLES
TABLE 1: MARKET SNAPSHOT – SOLAR ENCAPSULATION
TABLE 2: SOLAR ENCAPSULATION MARKET REGULATORY FRAMEWORK
TABLE 3: MARKET BY MATERIAL TYPE, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 4: MARKET BY MATERIAL TYPE, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 5: MARKET BY TECHNOLOGY (MODULE CONSTRUCTION), HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 6: MARKET BY TECHNOLOGY (MODULE CONSTRUCTION), FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 7: MARKET BY APPLICATION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 8: MARKET BY APPLICATION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 9: MARKET BY PHOTOVOLTAICS (PV), HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 10: MARKET BY PHOTOVOLTAICS (PV), FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 11: KEY PLAYERS OPERATING IN THE UNITED STATES MARKET
TABLE 12: LIST OF MERGERS & ACQUISITIONS
TABLE 13: LIST OF PRODUCT LAUNCHES & DEVELOPMENTS
TABLE 14: LIST OF PARTNERSHIPS & AGREEMENTS
TABLE 15: LIST OF BUSINESS EXPANSIONS & DIVESTITURES
LIST OF FIGURES
FIGURE 1: KEY MARKET TRENDS
FIGURE 2: PORTER’S FIVE FORCES ANALYSIS
FIGURE 3: GROWTH PROSPECT MAPPING FOR THE UNITED STATES
FIGURE 4: MARKET MATURITY ANALYSIS
FIGURE 5: MARKET CONCENTRATION ANALYSIS
FIGURE 6: VALUE CHAIN ANALYSIS
FIGURE 7: KEY BUYING CRITERIA
FIGURE 8: SEGMENT GROWTH POTENTIAL, BY MATERIAL TYPE, IN 2025
FIGURE 9: ETHYLENE VINYL ACETATE (EVA) MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 10: POLYOLEFIN ELASTOMERS (POE) MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 11: POLYVINYL BUTYRAL (PVB) MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 12: SILICONE & IONOMER MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 13: OTHER MATERIAL TYPES MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 14: SEGMENT GROWTH POTENTIAL, BY TECHNOLOGY (MODULE CONSTRUCTION), IN 2025
FIGURE 15: GLASS-BACKSHEET MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 16: GLASS-GLASS (DOUBLE GLASS) MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 17: BUILDING-INTEGRATED PHOTOVOLTAICS (BIPV) MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 18: SEGMENT GROWTH POTENTIAL, BY APPLICATION, IN 2025
FIGURE 19: PHOTOVOLTAICS (PV) MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 20: SEGMENT GROWTH POTENTIAL, BY PHOTOVOLTAICS (PV), IN 2025
FIGURE 21: UTILITY-SCALE MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 22: COMMERCIAL & INDUSTRIAL (C&I) MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 23: RESIDENTIAL MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 24: TRANSPORTATION & MOBILITY MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 25: CONSUMER ELECTRONICS MARKET SIZE, 2026-2034 (IN $ MILLION)
FAQ’s
RELATED REPORTS
-

UNITED STATES AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-

UNITED KINGDOM AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-

UNITED ARAB EMIRATES AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-

SOUTH KOREA AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-

SINGAPORE AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-

SAUDI ARABIA AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-

AUSTRALIA AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-
JAPAN AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-
INDIA AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-
CHINA AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034