United States Medical Display Monitors Market by Display Colour (Greyscale, Color) Market by Resolution (Up To 2MP, 2.1-4MP, 4.1-8MP, Above 8MP) Market by Technology (CCFL-Backlit LCD Displays, LED-Backlit LCD Displays, OLED Displays) Market by Panel Size (Under 22.9 Inches, 23.0-26.9 Inches, 27.0-41.9 Inches, 42 Inches and Above) Market by Application (Clinical, Dental, Diagnostic, Education & Training, Surgical, Telemedicine), by Geography
UNITED STATES MEDICAL DISPLAY MONITORS MARKET OVERVIEW
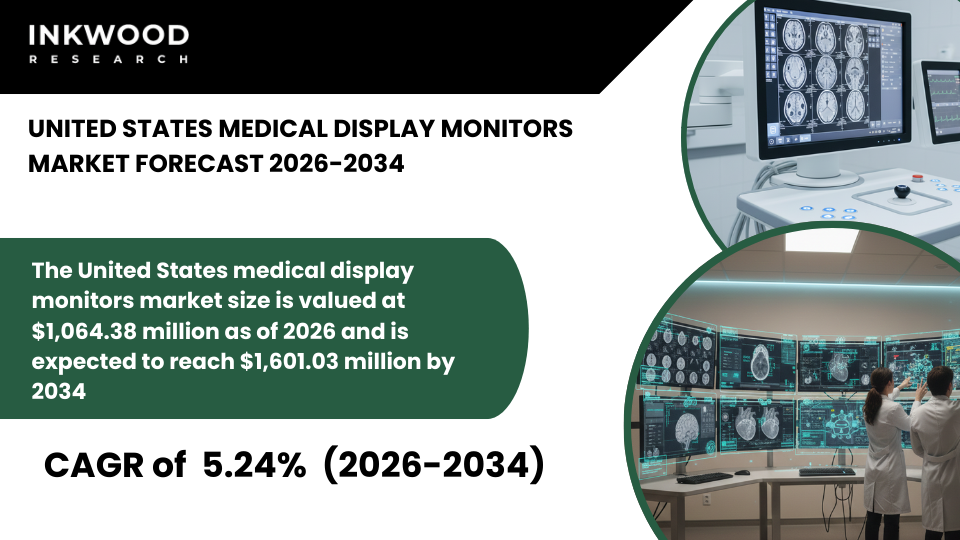
The United States medical display monitors market size is valued at $1,064.38 million as of 2026 and is expected to reach $1,601.03 million by 2034, progressing with a CAGR of 5.24% during the forecast years, 2026-2034.
The United States medical display monitors market maintains its position as a global leader through sophisticated healthcare infrastructure and substantial investment in advanced diagnostic technologies. Hospitals and healthcare systems across the country prioritize equipment modernization to enhance diagnostic accuracy and clinical workflow efficiency.
According to FDA data, the Center for Devices and Radiological Health granted 510(k) clearance to over 3,000 medical devices in fiscal year 2024, many requiring integrated visualization capabilities. Alignign with this, healthcare facilities are projected to perform 15.3 million inpatient surgical procedures in 2024, complemented by an additional 18.9 million outpatient procedures, creating sustained demand for medical monitors for operating rooms.
The expansion of hybrid operating rooms, with over 1,200 hospitals equipped with at least one hybrid OR facility, drives the adoption of multi-modality displays capable of presenting data from various imaging sources simultaneously. Minimally invasive surgery continues gaining traction, with approximately 3 million laparoscopic procedures performed annually, each requiring high-brightness displays with minimal latency.
Chronic disease prevalence significantly impacts market dynamics, as cancer diagnoses reached 2 million in 2024 according to the American Cancer Society, up from 1.9 million in 2023. This rising incidence necessitates accurate diagnostic solutions, boosting demand for DICOM calibration medical display monitors throughout radiology departments. Digital pathology adoption accelerates as over 300 laboratories implement full digital workflows, with average large hospital pathology labs digitizing over 250,000 slides annually.
To Know More About This Report, Request a Free Sample Copy
Furthermore, the user base remains substantial, with over 18,000 board-certified pathologists representing a core audience for specialized diagnostic displays. Telemedicine platforms expand rapidly, requiring network-ready monitors that maintain calibration standards across distributed reading networks while supporting secure data transmission.
Regulatory frameworks established by the FDA ensure medical display monitors for diagnostic imaging meet stringent performance standards throughout their operational lifecycle. The FDA guidance for display devices used in diagnostic radiology requires manufacturers to demonstrate substantial equivalence to predicate devices through comprehensive testing and documentation. This regulatory rigor protects patient safety while establishing clear quality benchmarks that differentiate medical-grade displays from consumer alternatives.
Healthcare facilities must comply with these standards when deploying displays for primary diagnostic interpretation, particularly in mammography, where image accuracy directly impacts cancer detection rates. Investment opportunities concentrate in several high-growth areas that vendors and investors should prioritize. Surgical display innovations represent a key segment, particularly systems supporting 4K video streaming with latency under 30 milliseconds, essential for real-time visualization during complex procedures.
The average 500-bed hospital manages over 65 terabytes of medical imaging data annually, necessitating robust display infrastructure capable of handling massive datasets efficiently. AI-enhanced displays that automatically adjust brightness and contrast based on ambient conditions and image content present significant market potential, as healthcare providers seek workflow optimization tools.
Additionally, replacement cycles for aging equipment create steady baseline demand, with facilities upgrading legacy CCFL-backlit systems to modern LED and OLED technologies offering superior energy efficiency and image quality. Vendors should emphasize total cost of ownership advantages, including reduced power consumption, lower cooling requirements, and extended operational lifespans that appeal to budget-conscious healthcare administrators.
The United States medical display monitors market is segmented into display colour, resolution, technology, panel size, and application. The application segment is further categorized into clinical, dental, diagnostic, education & training, surgical, and telemedicine.
The diagnostic application segment commands the largest market share through its critical role in disease detection and treatment planning across diverse medical specialties. Healthcare facilities deploy medical display monitors for diagnostic imaging in radiology departments, pathology labs, and specialized imaging centers where accurate visualization determines clinical outcomes.
These displays must meet rigorous DICOM Part 14 calibration standards, ensuring consistent grayscale rendering that reveals subtle pathological findings invisible on uncalibrated systems. Key features include high luminance capabilities typically exceeding 400 cd/m², adequate for detailed examination of radiographic images in various ambient lighting conditions.
Diagnostic displays support multiple imaging modalities, including CT, MRI, ultrasound, digital radiography, and mammography, each presenting unique visualization requirements. Demand drivers encompass the growing volume of diagnostic imaging procedures performed annually and the increasing complexity of studies requiring detailed multi-planar reconstruction and 3D rendering capabilities.
Medical display monitor resolution requirements in this segment range from 2MP clinical review displays to 8MP+ mammography systems, depending on specific diagnostic applications and regulatory mandates. Features to look for in medical display monitors include built-in calibration sensors enabling automated quality assurance, uniform luminance distribution across the viewing area, and stable performance over extended operational periods.
Further, this segment supports overall market growth by serving the fundamental healthcare need for accurate disease diagnosis, with hospitals allocating substantial capital budgets to ensure radiologists have optimal visualization tools for complex case interpretation.
Some of the top players operating in the United States medical display monitors market include Barco, EIZO Corporation, Double Black Imaging, Stryker, etc.
Double Black Imaging operates as a United States-based manufacturer headquartered in California, specializing in medical-grade LCD displays and calibration software solutions developed entirely domestically. The company focuses on providing high-quality diagnostic, surgical, and clinical review displays alongside proprietary calibration systems ensuring DICOM compliance.
Double Black Imaging distinguishes itself through comprehensive software offerings, including CFS (Calibration Feedback System) that utilizes embedded luminance sensors for hands-free, front-of-screen calibration and quality assurance testing. The company’s CFS WebManager enables centralized remote monitoring of enterprise-wide deployed monitors via web browsers, allowing administrators to receive email alerts for non-conformance issues and manage quality control schedules across multiple facilities.
Furthermore, the company emphasizes its domestic manufacturing capabilities, performing 100% of software development and display system integration within the United States to meet strict ISO standards. The manufacturer serves healthcare facilities nationwide through authorized distributors, providing medical display monitors suppliers worldwide with competitively positioned alternatives to international brands while maintaining FDA clearances and essential medical-grade certifications required for clinical applications throughout diverse healthcare environments.
REPORT SYNOPSIS
| REPORT SCOPE | DETAILS |
|---|---|
| Market Forecast Years | 2026-2034 |
| Base Year | 2025 |
| Market Historical Years | 2022-2024 |
| Forecast Units | Revenue ($ Million) |
| Segments Analyzed | Display Colour, Resolution, Technology, Panel Size, and Application |
| Country Analyzed | The United States |
| Companies Analyzed | Advantech Co Ltd, Barco, Canvys, Double Black Imaging, EIZO Corporation, HP Development Company LP, NDS Surgical Imaging, Quest International, STERIS, Stryker, UTI Technology Inc |
TABLE OF CONTENTS
RESEARCH SCOPE & METHODOLOGY
- STUDY OBJECTIVES
- METHODOLOGY
- ASSUMPTIONS & LIMITATIONS
EXECUTIVE SUMMARY
- MARKET SIZE & FORECAST
- MARKET OVERVIEW
- SCOPE OF STUDY
- CRISIS SCENARIO ANALYSIS
- MAJOR MARKET FINDINGS
- THE UNITED STATES REPRESENTS ONE OF THE LARGEST MARKETS FOR MEDICAL DISPLAY MONITORS DUE TO ADVANCED HOSPITAL INFRASTRUCTURE AND HIGH IMAGING VOLUMES
- DIAGNOSTIC AND SURGICAL APPLICATIONS ACCOUNT FOR THE MAJORITY OF MEDICAL GRADE DISPLAY DEPLOYMENTS
- HIGH RESOLUTION AND COLOR-ACCURATE DISPLAYS ARE WIDELY ADOPTED ACROSS RADIOLOGY AND OPERATING ROOMS
- REPLACEMENT DEMAND FOR LEGACY SYSTEMS REMAINS A KEY SOURCE OF REVENUE
MARKET DYNAMICS
- KEY DRIVERS
- STRONG INVESTMENT IN DIGITAL HEALTH AND ADVANCED MEDICAL IMAGING TECHNOLOGIES IS SUPPORTING MARKET EXPANSION
- RISING PREVALENCE OF CHRONIC DISEASES IS INCREASING DEMAND FOR DIAGNOSTIC IMAGING
- GROWTH IN MINIMALLY INVASIVE AND IMAGE-GUIDED SURGERIES IS DRIVING THE NEED FOR HIGH-PERFORMANCE DISPLAYS
- STRICT CLINICAL QUALITY STANDARDS ARE ENCOURAGING UPGRADE TO MEDICAL GRADE MONITORS
- KEY RESTRAINTS
- HIGH COST OF CERTIFIED MEDICAL DISPLAYS LIMITS ADOPTION IN SMALL CLINICS AND OUTPATIENT CENTERS
- LONG EQUIPMENT REPLACEMENT CYCLES IN HOSPITALS SLOW NEW INSTALLATIONS
- PRICE COMPETITION FROM LOWER-COST DISPLAY ALTERNATIVES AFFECTS NON-CRITICAL USE CASES
- COMPLEX REGULATORY AND COMPLIANCE REQUIREMENTS INCREASE TIME TO MARKET
- KEY DRIVERS
KEY ANALYTICS
- KEY MARKET TRENDS
- RISING ADOPTION OF 4K AND MULTI DISPLAY CONFIGURATIONS IN SURGICAL SUITES IS OBSERVED
- INTEGRATION OF AI-BASED IMAGE ENHANCEMENT AND WORKFLOW TOOLS IS INCREASING
- DEMAND FOR LARGE FORMAT AND CURVED DISPLAYS IN OPERATING ROOMS IS GROWING
- FOCUS ON ERGONOMIC AND ENERGY EFFICIENT DISPLAY DESIGNS IS STRENGTHENING
- PORTER’S FIVE FORCES ANALYSIS
- BUYERS POWER
- SUPPLIERS POWER
- SUBSTITUTION
- NEW ENTRANTS
- INDUSTRY RIVALRY
- GROWTH PROSPECT MAPPING
- GROWTH PROSPECT MAPPING FOR THE UNITED STATES
- MARKET MATURITY ANALYSIS
- MARKET CONCENTRATION ANALYSIS
- VALUE CHAIN ANALYSIS
- RAW MATERIAL SOURCING
- DISPLAY PANEL MANUFACTURING
- ELECTRONICS INTEGRATION
- SOFTWARE CALIBRATION
- REGULATORY CERTIFICATION
- SYSTEM ASSEMBLY
- DISTRIBUTION NETWORKS
- END USER DEPLOYMENT
- KEY BUYING CRITERIA
- IMAGE ACCURACY
- REGULATORY COMPLIANCE
- DISPLAY RESOLUTION
- PRODUCT RELIABILITY
- REGULATORY FRAMEWORK
- KEY MARKET TRENDS
MEDICAL DISPLAY MONITORS MARKET BY DISPLAY COLOUR
- GREYSCALE
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- COLOR
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- GREYSCALE
MEDICAL DISPLAY MONITORS MARKET BY RESOLUTION
- 1-4MP
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- 1-8MP
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- ABOVE 8MP
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- UP TO 2MP
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- 1-4MP
MEDICAL DISPLAY MONITORS MARKET BY TECHNOLOGY
- CCFL-BACKLIT LCD DISPLAYS
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- LED-BACKLIT LCD DISPLAYS
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- OLED DISPLAYS
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- CCFL-BACKLIT LCD DISPLAYS
MEDICAL DISPLAY MONITORS MARKET BY PANEL SIZE
- 0-26.9 INCHES
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- 0-41.9 INCHES
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- 42 INCHES AND ABOVE
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- UNDER 22.9 INCHES
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- 0-26.9 INCHES
MEDICAL DISPLAY MONITORS MARKET BY APPLICATION
- CLINICAL
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- DENTAL
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- DIAGNOSTIC
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- EDUCATION & TRAINING
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- SURGICAL
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- TELEMEDICINE
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- CLINICAL
COMPETITIVE LANDSCAPE
- KEY STRATEGIC DEVELOPMENTS
- MERGERS & ACQUISITIONS
- PRODUCT LAUNCHES & DEVELOPMENTS
- PARTNERSHIPS & AGREEMENTS
- BUSINESS EXPANSIONS & DIVESTITURES
- COMPANY PROFILES
- ADVANTECH CO LTD
- COMPANY OVERVIEW
- PRODUCTS
- STRENGTHS & CHALLENGES
- BARCO
- COMPANY OVERVIEW
- PRODUCTS
- STRENGTHS & CHALLENGES
- CANVYS
- COMPANY OVERVIEW
- PRODUCTS
- STRENGTHS & CHALLENGES
- DOUBLE BLACK IMAGING
- COMPANY OVERVIEW
- PRODUCTS
- STRENGTHS & CHALLENGES
- EIZO CORPORATION
- COMPANY OVERVIEW
- PRODUCTS
- STRENGTHS & CHALLENGES
- HP DEVELOPMENT COMPANY LP
- COMPANY OVERVIEW
- PRODUCTS
- STRENGTHS & CHALLENGES
- NDS SURGICAL IMAGING
- COMPANY OVERVIEW
- PRODUCTS
- STRENGTHS & CHALLENGES
- QUEST INTERNATIONAL
- COMPANY OVERVIEW
- PRODUCTS
- STRENGTHS & CHALLENGES
- STERIS
- COMPANY OVERVIEW
- PRODUCTS
- STRENGTHS & CHALLENGES
- STRYKER
- COMPANY OVERVIEW
- PRODUCTS
- STRENGTHS & CHALLENGES
- UTI TECHNOLOGY INC
- COMPANY OVERVIEW
- PRODUCTS
- STRENGTHS & CHALLENGES
- ADVANTECH CO LTD
- KEY STRATEGIC DEVELOPMENTS
LIST OF TABLES
TABLE 1: MARKET SNAPSHOT – MEDICAL DISPLAY MONITORS
TABLE 2: MARKET BY DISPLAY COLOUR, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 3: MARKET BY DISPLAY COLOUR, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 4: MARKET BY RESOLUTION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 5: MARKET BY RESOLUTION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 6: MARKET BY TECHNOLOGY, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 7: MARKET BY TECHNOLOGY, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 8: MARKET BY PANEL SIZE, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 9: MARKET BY PANEL SIZE, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 10: MARKET BY APPLICATION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 11: MARKET BY APPLICATION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 12: KEY PLAYERS OPERATING IN THE UNITED STATES MARKET
TABLE 13: LIST OF MERGERS & ACQUISITIONS
TABLE 14: LIST OF PRODUCT LAUNCHES & DEVELOPMENTS
TABLE 15: LIST OF PARTNERSHIPS & AGREEMENTS
TABLE 16: LIST OF BUSINESS EXPANSIONS & DIVESTITURES
LIST OF FIGURES
FIGURE 1: KEY MARKET TRENDS
FIGURE 2: PORTER’S FIVE FORCES ANALYSIS
FIGURE 3: GROWTH PROSPECT MAPPING FOR THE UNITED STATES
FIGURE 4: MARKET MATURITY ANALYSIS
FIGURE 5: MARKET CONCENTRATION ANALYSIS
FIGURE 6: VALUE CHAIN ANALYSIS
FIGURE 7: KEY BUYING CRITERIA
FIGURE 8: SEGMENT GROWTH POTENTIAL, BY DISPLAY COLOUR, IN 2025
FIGURE 9: GREYSCALE MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 10: COLOR MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 11: SEGMENT GROWTH POTENTIAL, BY RESOLUTION, IN 2025
FIGURE 12: UP TO 2MP MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 13: 2.1-4MP MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 14: 4.1-8MP MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 15: ABOVE 8MP MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 16: SEGMENT GROWTH POTENTIAL, BY TECHNOLOGY, IN 2025
FIGURE 17: CCFL-BACKLIT LCD DISPLAYS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 18: LED-BACKLIT LCD DISPLAYS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 19: OLED DISPLAYS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 20: SEGMENT GROWTH POTENTIAL, BY PANEL SIZE, IN 2025
FIGURE 21: UNDER 22.9 INCHES MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 22: 23.0-26.9 INCHES MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 23: 27.0-41.9 INCHES MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 24: 42 INCHES AND ABOVE MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 25: SEGMENT GROWTH POTENTIAL, BY APPLICATION, IN 2025
FIGURE 26: CLINICAL MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 27: DENTAL MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 28: DIAGNOSTIC MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 29: EDUCATION & TRAINING MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 30: SURGICAL MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 31: TELEMEDICINE MARKET SIZE, 2026-2034 (IN $ MILLION)
FAQ’s
RELATED REPORTS
-
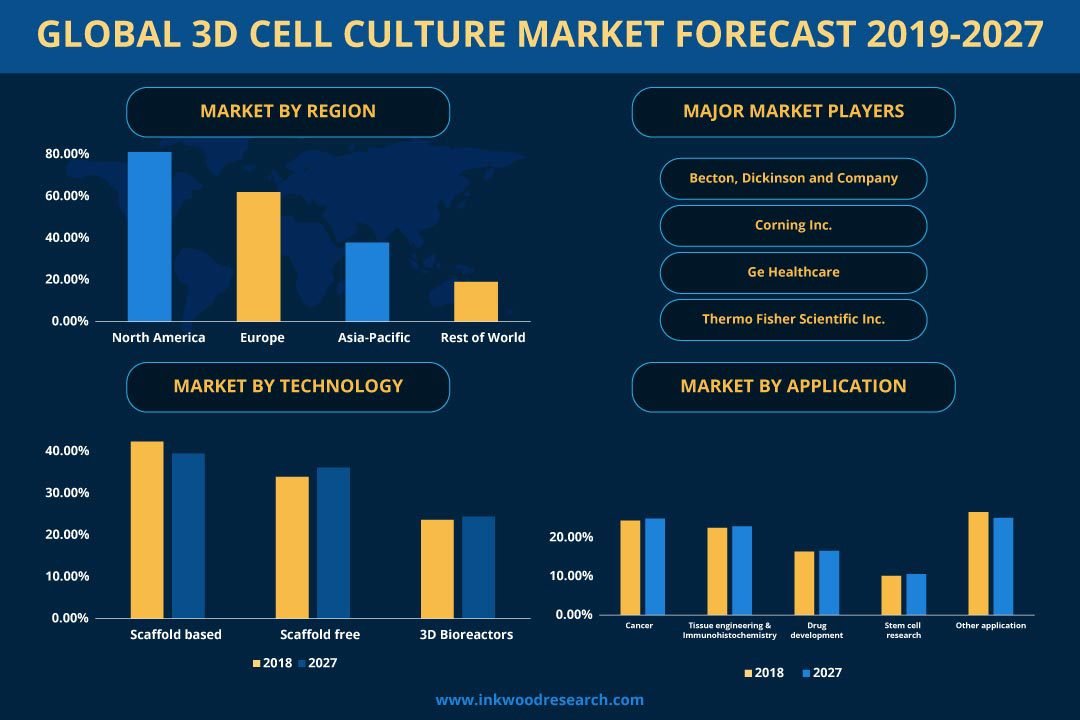
GLOBAL 3D CELL CULTURE MARKET FORECAST 2026
-
NORTH AMERICA 3D CELL CULTURE MARKET FORECAST 2026
-
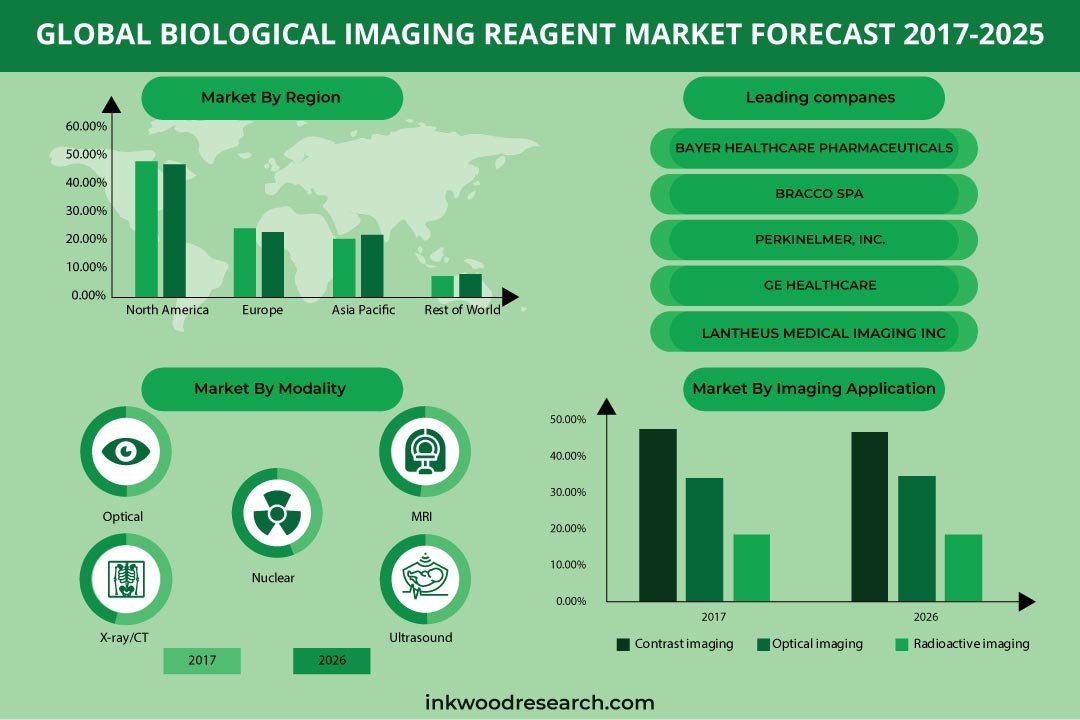
GLOBAL BIOLOGICAL IMAGING REAGENT MARKET FORECAST 2026
-

UNITED STATES AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-

UNITED KINGDOM AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-

UNITED ARAB EMIRATES AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-

SOUTH KOREA AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-

SINGAPORE AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-

SAUDI ARABIA AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-

AUSTRALIA AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034