North America Solar Panel Recycling Market by Process (Thermal, Mechanical, Chemical, Laser) Market by Type (Silicon-Based C-Si, Thin-Film, Other Types) Market by Shelf Life (Early Loss, Normal Loss) Market by Material/Recoverable Components (Glass, Aluminum, Copper, Plastic, Silver, PV Silicon, Other Materials/Recoverable Components), by Geography
NORTH AMERICA SOLAR PANEL RECYCLING MARKET OVERVIEW
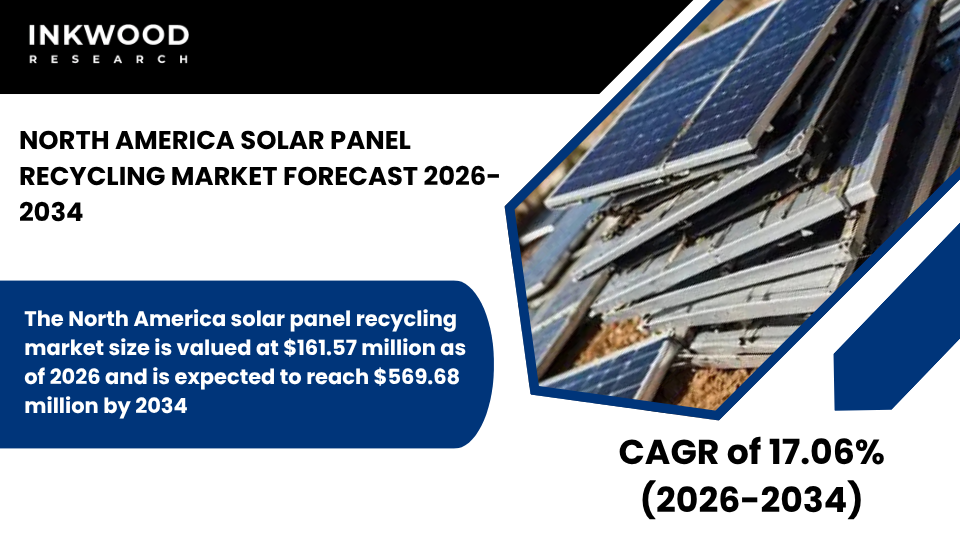
The North America solar panel recycling market size is valued at $161.57 million as of 2026 and is expected to reach $569.68 million by 2034, progressing with a CAGR of 17.06% during the forecast years, 2026-2034.
North America’s solar panel recycling market is experiencing remarkable momentum, driven primarily by escalating solar energy installations across residential, commercial, and utility-scale projects throughout the region. As aging photovoltaic PV panels from early 2000s installations approach their operational shelf life, material recovery infrastructure becomes increasingly critical for sustainable waste management.
Furthermore, stringent environmental regulations at both federal and state levels are mandating proper disposal practices, thereby eliminating landfilling as a viable option for decommissioned panels. Technological advancements in mechanical thermal laser recycling processes have simultaneously improved recovery efficiency while reducing operational costs, making large-scale facilities economically viable.
Additionally, government incentives and subsidies are encouraging private sector investments in specialized recycling infrastructure across both countries. The demand for efficient recycling methods continues to accelerate as utilities and commercial operators seek compliant, cost-effective solutions for managing end-of-life solar assets.
To Know More About This Report, Request a Free Sample Copy
The North America solar panel recycling market growth assessment includes the analysis of the United States and Canada.
The United States dominates the regional solar panel recycling landscape, accounting for the majority of processing capacity and technological innovation within North America. California, Texas, and Arizona lead in solar installations, consequently generating substantial volumes of panels requiring eventual recycling as they reach their 25-30 year lifespan.
Federal initiatives, including tax credits for renewable energy infrastructure, have indirectly supported recycling facility development by creating predictable material streams from expanding solar deployments. Moreover, several states have enacted extended producer responsibility legislation, requiring manufacturers to establish take-back programs for end-of-life panels.
According to the U.S. Department of Energy, solar capacity continues to expand rapidly, creating long-term growth opportunities for specialized recyclers capable of processing silicon-based and thin-film technologies efficiently. Private equity investments in solar panel recycling startups have surged notably, reflecting investor confidence in the sector’s growth trajectory and profitability potential. Companies are establishing strategic partnerships with solar farm operators and utilities to secure long-term supply agreements for decommissioned panels.
However, challenges persist regarding collection logistics across geographically dispersed installations, particularly in rural areas where transportation costs can significantly impact recycling economics. Despite these obstacles, technological innovations in automated sorting and material separation are enhancing recovery rates for valuable components like silicon, silver, and aluminum, thereby improving overall facility profitability and market attractiveness.
On the other hand, Canada’s solar panel recycling market is developing steadily, supported by provincial regulations emphasizing circular economy principles and sustainable waste management practices. Ontario and Quebec represent the primary markets, driven by substantial solar installations in both residential and commercial sectors over the past decade.
Canadian environmental policies increasingly align with European standards, mandating comprehensive end-of-life management for electronic waste, including photovoltaic systems. Consequently, recycling infrastructure investments are accelerating across major provinces to meet anticipated demand as first-generation panels approach retirement.
Furthermore, the country’s proximity to U.S. markets enables cross-border collaboration on recycling technologies and processing capabilities, creating regional synergies that enhance operational efficiency and resource sharing opportunities. These factors play a pivotal role in influencing the solar panel recycling market in North America.
The North America solar panel recycling market is segmented into process, type, shelf life, and material/recoverable components. The process segment is further categorized into thermal, mechanical, chemical, and laser.
Mechanical recycling processes play a key role in the North American market, offering a cost-effective, scalable solution for processing diverse panel types without extensive chemical handling or specialized equipment. This approach utilizes physical separation techniques, including shredding, crushing, and screening, to isolate valuable materials from photovoltaic modules efficiently.
The process begins with frame removal and junction box detachment, followed by systematic crushing that separates glass, metals, and semiconductor materials through density-based sorting methods. Consequently, mechanical recycling achieves recovery rates exceeding 85% for aluminum frames and glass while capturing significant portions of silicon and precious metals for further refinement.
Environmental advantages include minimal chemical usage and reduced hazardous waste generation, aligning with increasingly stringent regulatory requirements across North American jurisdictions. Furthermore, mechanical facilities require lower capital investment compared to chemical or laser-based alternatives, enabling faster market entry for new operators and regional recycling networks.
Large-scale processing capabilities make mechanical recycling particularly attractive for utility-scale solar farm decommissioning projects, where high volumes justify dedicated infrastructure investments. This segment supports overall market expansion by providing accessible, environmentally compliant material recovery that addresses both regulatory mandates and economic sustainability requirements across the solar energy value chain.
Some of the top players operating in the North America solar panel recycling market include Canadian Solar Inc, ECS Refining, First Solar Inc, Envela Corporation, etc.
First Solar Inc stands as a leading integrated solar manufacturer and recycler, headquartered in Tempe, Arizona, specializing in thin-film photovoltaic technology and comprehensive end-of-life panel management. The company operates the industry’s most established recycling program, processing both its own manufactured panels and third-party modules through dedicated facilities across North America.
First Solar’s advanced recycling processes recover approximately 90% of semiconductor materials and glass from thin-film panels, creating closed-loop manufacturing systems that reduce raw material costs while minimizing environmental impact. The company’s vertical integration strategy encompasses manufacturing, project development, and recycling operations, providing competitive advantages through guaranteed material supply chains and enhanced sustainability credentials.
Additionally, First Solar maintains collection and logistics networks across major solar markets, enabling efficient panel retrieval from utility-scale installations throughout the United States. This comprehensive approach positions the company as both a technology innovator and market leader in advancing circular economy principles within the North American solar energy sector.
REPORT SYNOPSIS
| REPORT SCOPE | DETAILS |
|---|---|
| Market Forecast Years | 2026-2034 |
| Base Year | 2025 |
| Market Historical Years | 2022-2024 |
| Forecast Units | Revenue ($ Million) |
| Segments Analyzed | Process, Type, Shelf Life, and Material / Recoverable Components |
| Countries Analyzed | The United States and Canada |
| Companies Analyzed | Aurubis AG, Canadian Solar Inc, ECS Refining, Envela Corporation, First Solar Inc, Hanwha Group, JA Solar Co Ltd, Reiling Group, Rinovasol Group, Sharp Corporation, SiC Processing GmbH, Silcontel Ltd, Silrec Corporation, Trina Solar, Yingli Energy Co |
TABLE OF CONTENTS
RESEARCH SCOPE & METHODOLOGY
- STUDY OBJECTIVES
- METHODOLOGY
- ASSUMPTIONS & LIMITATIONS
EXECUTIVE SUMMARY
- MARKET SIZE & FORECAST
- MARKET OVERVIEW
- SCOPE OF STUDY
- CRISIS SCENARIO ANALYSIS
- MAJOR MARKET FINDINGS
- THE MARKET IS EXPERIENCING RAPID GROWTH DUE TO INCREASING SOLAR PANEL INSTALLATIONS WORLDWIDE
- TECHNOLOGICAL ADVANCEMENTS IN RECYCLING PROCESSES ARE IMPROVING MATERIAL RECOVERY EFFICIENCY
- GOVERNMENT POLICIES AND REGULATIONS ARE MANDATING PROPER DISPOSAL AND RECYCLING OF SOLAR PANELS
MARKET DYNAMICS
- KEY DRIVERS
- RISING GLOBAL SOLAR CAPACITY AND RETIREMENT OF OLD PANELS INCREASE RECYCLING DEMAND
- STRINGENT ENVIRONMENTAL REGULATIONS PROMOTE SUSTAINABLE DISPOSAL OF SOLAR WASTE
- IMPROVEMENTS IN RECYCLING TECHNOLOGIES REDUCE COST AND INCREASE MATERIAL RECOVERY
- GOVERNMENT INCENTIVES AND SUBSIDIES ENCOURAGE INVESTMENTS IN SOLAR PANEL RECYCLING INFRASTRUCTURE
- KEY RESTRAINTS
- HIGH CAPITAL COSTS FOR INSTALLING RECYCLING FACILITIES LIMIT MARKET EXPANSION
- LACK OF STANDARDIZATION IN PANEL DESIGN MAKES RECYCLING PROCESSES COMPLEX
- INSUFFICIENT AWARENESS ABOUT SOLAR PANEL END-OF-LIFE MANAGEMENT REDUCES COLLECTION RATES
- TRANSPORTATION AND LOGISTICS CHALLENGES INCREASE OVERALL RECYCLING COSTS
- KEY DRIVERS
KEY ANALYTICS
- KEY MARKET TRENDS
- EMERGENCE OF AUTOMATED AND ROBOTIC RECYCLING SYSTEMS INCREASES OPERATIONAL EFFICIENCY
- PARTNERSHIPS BETWEEN SOLAR MANUFACTURERS AND RECYCLERS ARE BECOMING COMMON
- INCREASING USE OF SECONDARY MATERIALS IN NEW PANEL MANUFACTURING DRIVES CIRCULAR ECONOMY
- FOCUS ON ECO-FRIENDLY AND CHEMICAL-FREE RECYCLING PROCESSES IS GAINING TRACTION
- PORTER’S FIVE FORCES ANALYSIS
- BUYERS POWER
- SUPPLIERS POWER
- SUBSTITUTION
- NEW ENTRANTS
- INDUSTRY RIVALRY
- GROWTH PROSPECT MAPPING
- GROWTH PROSPECT MAPPING FOR NORTH AMERICA
- MARKET MATURITY ANALYSIS
- MARKET CONCENTRATION ANALYSIS
- VALUE CHAIN ANALYSIS
- RAW MATERIAL SUPPLY
- COLLECTION AND LOGISTICS
- DISMANTLING AND SHREDDING
- MATERIAL SORTING
- CHEMICAL PROCESSING
- RECOVERED MATERIAL SUPPLY
- KEY BUYING CRITERIA
- RECYCLING EFFICIENCY
- COST COMPETITIVENESS
- ENVIRONMENTAL COMPLIANCE
- TECHNOLOGICAL ADVANCEMENT
- REGULATORY FRAMEWORK
- KEY MARKET TRENDS
SOLAR PANEL RECYCLING MARKET BY PROCESS
- THERMAL
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- MECHANICAL
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- CHEMICAL
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- LASER
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- THERMAL
SOLAR PANEL RECYCLING MARKET BY TYPE
- SILICON-BASED (C-SI)
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- THIN-FILM
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- OTHER TYPES
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- SILICON-BASED (C-SI)
SOLAR PANEL RECYCLING MARKET BY SHELF LIFE
- EARLY LOSS
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- NORMAL LOSS
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- EARLY LOSS
SOLAR PANEL RECYCLING MARKET BY MATERIAL / RECOVERABLE COMPONENTS
- GLASS
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- ALUMINUM
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- COPPER
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- PLASTIC
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- SILVER
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- PV SILICON
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- OTHER MATERIALS / RECOVERABLE COMPONENTS
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- GLASS
GEOGRAPHICAL ANALYSIS
- NORTH AMERICA
- MARKET SIZE & ESTIMATES
- NORTH AMERICA MARKET DRIVERS
- NORTH AMERICA MARKET CHALLENGES
- KEY PLAYERS IN NORTH AMERICA SOLAR PANEL RECYCLING MARKET
- COUNTRY ANALYSIS
- UNITED STATES
- UNITED STATES MARKET SIZE & OPPORTUNITIES
- CANADA
- CANADA MARKET SIZE & OPPORTUNITIES
- UNITED STATES
- NORTH AMERICA
COMPETITIVE LANDSCAPE
- KEY STRATEGIC DEVELOPMENTS
- MERGERS & ACQUISITIONS
- PRODUCT LAUNCHES & DEVELOPMENTS
- PARTNERSHIPS & AGREEMENTS
- BUSINESS EXPANSIONS & DIVESTITURES
- COMPANY PROFILES
- AURUBIS AG
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- CANADIAN SOLAR INC
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- ECS REFINING
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- ENVELA CORPORATION
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- FIRST SOLAR INC
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- HANWHA GROUP
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- JA SOLAR CO LTD
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- REILING GROUP
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- RINOVASOL GROUP
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- SHARP CORPORATION
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- SIC PROCESSING GMBH
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- SILCONTEL LTD
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- SILREC CORPORATION
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- TRINA SOLAR
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- YINGLI ENERGY CO
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- AURUBIS AG
- KEY STRATEGIC DEVELOPMENTS
LIST OF TABLES
TABLE 1: MARKET SNAPSHOT – SOLAR PANEL RECYCLING
TABLE 2: SOLAR PANEL RECYCLING MARKET REGULATORY FRAMEWORK
TABLE 3: MARKET BY PROCESS, BY REGION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 4: MARKET BY PROCESS, BY REGION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 5: MARKET BY TYPE, BY REGION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 6: MARKET BY TYPE, BY REGION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 7: MARKET BY SHELF LIFE, BY REGION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 8: MARKET BY SHELF LIFE, BY REGION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 9: MARKET BY MATERIAL / RECOVERABLE COMPONENTS, BY REGION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 10: MARKET BY MATERIAL / RECOVERABLE COMPONENTS, BY REGION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 11: NORTH AMERICA MARKET, COUNTRY ANALYSIS, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 12: NORTH AMERICA MARKET, COUNTRY ANALYSIS, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 13: KEY PLAYERS OPERATING IN THE NORTH AMERICAN MARKET
TABLE 14: LIST OF MERGERS & ACQUISITIONS
TABLE 15: LIST OF PRODUCT LAUNCHES & DEVELOPMENTS
TABLE 16: LIST OF PARTNERSHIPS & AGREEMENTS
TABLE 17: LIST OF BUSINESS EXPANSIONS & DIVESTITURES
LIST OF FIGURES
FIGURE 1: KEY MARKET TRENDS
FIGURE 2: PORTER’S FIVE FORCES ANALYSIS
FIGURE 3: GROWTH PROSPECT MAPPING FOR NORTH AMERICA
FIGURE 4: MARKET MATURITY ANALYSIS
FIGURE 5: MARKET CONCENTRATION ANALYSIS
FIGURE 6: VALUE CHAIN ANALYSIS
FIGURE 7: KEY BUYING CRITERIA
FIGURE 8: SEGMENT GROWTH POTENTIAL, BY PROCESS, IN 2025
FIGURE 9: THERMAL MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 10: MECHANICAL MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 11: CHEMICAL MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 12: LASER MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 13: SEGMENT GROWTH POTENTIAL, BY TYPE, IN 2025
FIGURE 14: SILICON-BASED (C-SI) MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 15: THIN-FILM MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 16: OTHER TYPES MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 17: SEGMENT GROWTH POTENTIAL, BY SHELF LIFE, IN 2025
FIGURE 18: EARLY LOSS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 19: NORMAL LOSS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 20: SEGMENT GROWTH POTENTIAL, BY MATERIAL / RECOVERABLE COMPONENTS, IN 2025
FIGURE 21: GLASS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 22: ALUMINUM MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 23: COPPER MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 24: PLASTIC MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 25: SILVER MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 26: PV SILICON MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 27: OTHER MATERIALS / RECOVERABLE COMPONENTS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 28: NORTH AMERICA SOLAR PANEL RECYCLING MARKET, COUNTRY OUTLOOK, 2025 & 2034 (IN %)
FIGURE 29: UNITED STATES MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 30: CANADA MARKET SIZE, 2026-2034 (IN $ MILLION)
FAQ’s
RELATED REPORTS
-
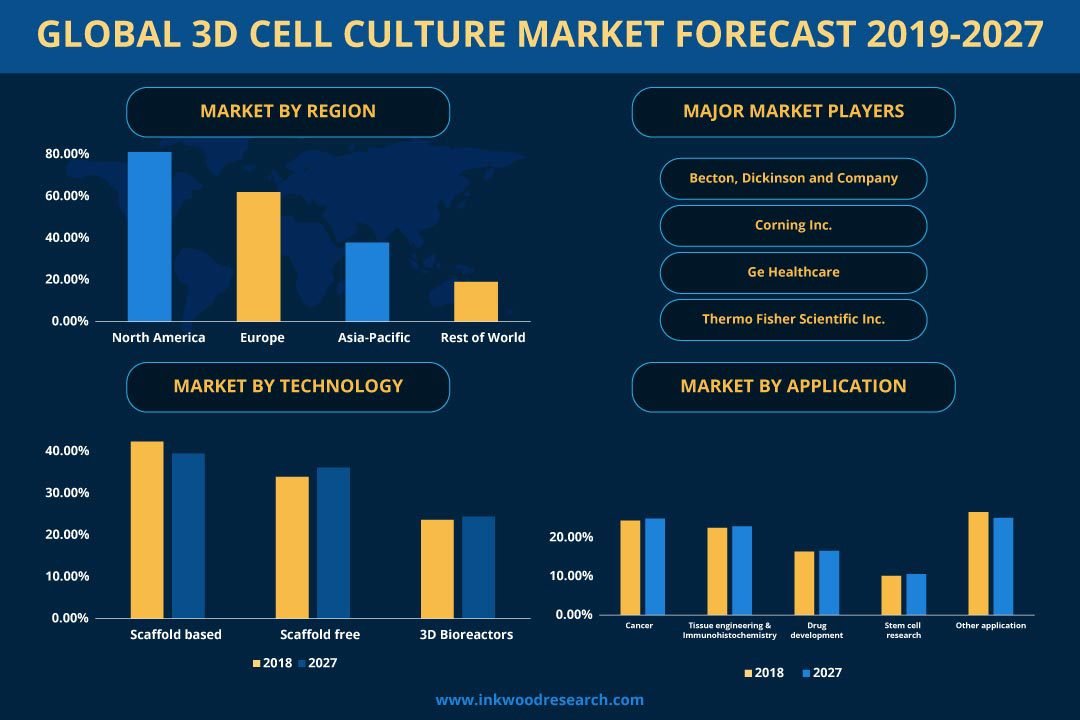
GLOBAL 3D CELL CULTURE MARKET FORECAST 2026
-
NORTH AMERICA 3D CELL CULTURE MARKET FORECAST 2026
-
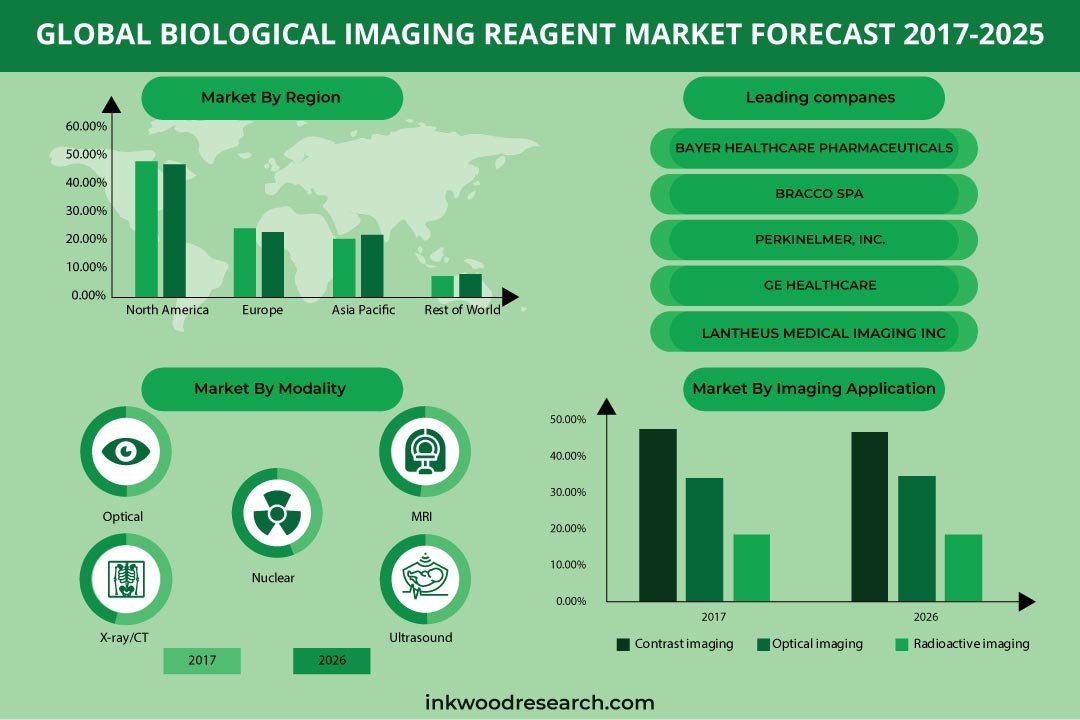
GLOBAL BIOLOGICAL IMAGING REAGENT MARKET FORECAST 2026
-
EUROPE SOLAR ENCAPSULATION MARKET FORECAST 2026-2034
-
NORTH AMERICA SOLAR ENCAPSULATION MARKET FORECAST 2026-2034
-
SPAIN ADVANCED DELIVERY NUTRACEUTICALS MARKET FORECAST 2026-2034
-
MEXICO ADVANCED DELIVERY NUTRACEUTICALS MARKET FORECAST 2026-2034
-
ITALY ADVANCED DELIVERY NUTRACEUTICALS MARKET FORECAST 2026-2034
-
AUSTRALIA ADVANCED DELIVERY NUTRACEUTICALS MARKET FORECAST 2026-2034
-
BRAZIL ADVANCED DELIVERY NUTRACEUTICALS MARKET FORECAST 2026-2034