Japan Computer Vision Applications in Mobility Market by Component (Hardware, Vision Processing & Compute, Software, Services), Market by Application (Advanced Driver Assistance Systems (ADAS), Autonomous Driving, Driver & Occupant Monitoring, Surround View & Parking Assistance, Other Applications), Market by Vehicle Type (Passenger Vehicles, Light Commercial Vehicles, Heavy Commercial Vehicles), by Geography
JAPAN COMPUTER VISION APPLICATIONS IN MOBILITY MARKET OVERVIEW
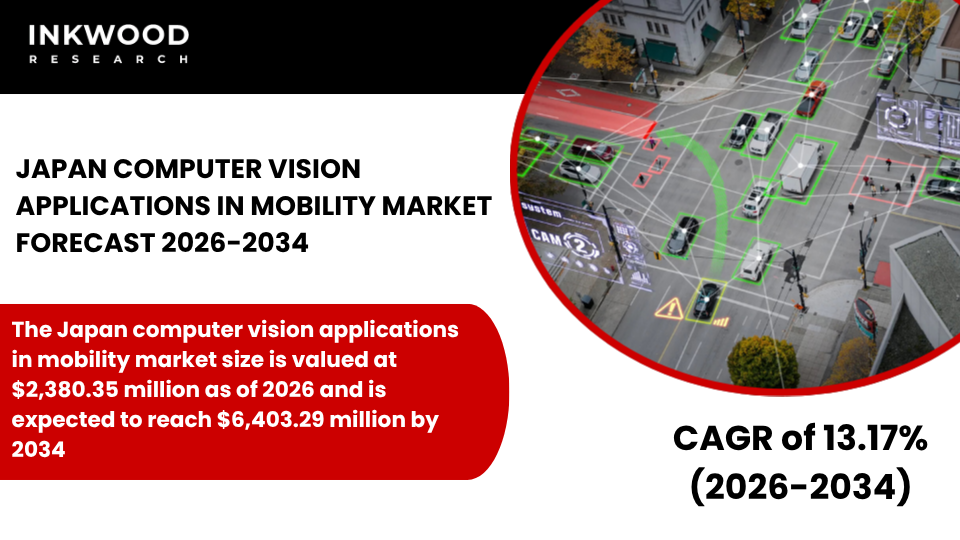
The Japan computer vision applications in mobility market size is valued at $2,380.35 million as of 2026 and is expected to reach $6,403.29 million by 2034, progressing with a CAGR of 13.17% during the forecast years, 2026–2034.
MARKET INSIGHTS
Japan holds a well-established and strategically important position within the global computer vision in transportation market, anchored by its world-renowned automotive manufacturing heritage and its deep capabilities in electronics, sensor technology, and precision engineering. Home to global OEMs such as Toyota, Honda, Nissan, and Subaru, as well as leading automotive suppliers including DENSO, Aisin, and Panasonic, Japan generates a consistent and high-quality pipeline of demand for advanced computer vision mobility solutions.
Moreover, Japanese automakers have historically been early adopters of camera-based safety systems, embedding technologies such as pre-collision warning, lane departure alert, and pedestrian detection across a broad range of vehicle categories. This long-standing commitment to vehicle safety technology provides a strong and mature foundation for continued growth in the Japan computer vision automotive market.
Government policy is actively reinforcing this trajectory. The Ministry of Land, Infrastructure, Transport, and Tourism (MLIT) has been advancing Japan’s intelligent transport systems agenda through a series of national strategies promoting automated driving and connected mobility. Furthermore, the National Police Agency of Japan has introduced regulatory measures requiring newly licensed elderly drivers to use vehicles equipped with automatic braking and driver monitoring systems, creating a direct and demographically driven demand stimulus for computer vision transportation technology.
Japan’s aging population, moreover, is a uniquely powerful long-term growth driver. As a growing proportion of the population reaches senior driving age, the need for AI-powered driver monitoring and assistance systems is expanding well beyond conventional safety mandates, creating sustained commercial opportunities across the AI computer vision mobility market.
Japan’s technology ecosystem further strengthens its competitive position. Institutions such as the New Energy and Industrial Technology Development Organization (NEDO) are actively funding R&D programs in autonomous mobility, sensor fusion, and AI perception systems, supporting a vibrant innovation pipeline from research to commercial deployment. Additionally, Japanese OEMs and Tier 1 suppliers are deepening their collaborations with both domestic AI firms and global technology partners to accelerate the development of next-generation computer vision automotive market platforms.
On the other hand, Toyota’s Woven City autonomous mobility testbed and Honda’s collaborative research initiatives on autonomous driving are notable examples of this industry-wide commitment to advancing intelligent mobility. These interconnected forces, spanning regulatory support, demographic demand, industrial depth, and R&D investment, are firmly set to drive steady and sustained growth in the Japan computer vision applications in mobility market throughout the forecast period.
To Know More About This Report, Request a Free Sample Copy
SEGMENTATION ANALYSIS
The Japan computer vision applications in mobility market is segmented by component, application, and vehicle type. The component segment is further categorized into hardware, vision processing and compute, software, and services.
The hardware segment occupies a foundational and high-volume position within the Japan computer vision in transportation market. Hardware encompasses the physical building blocks of automotive vision systems, including image sensors, monocular and stereo cameras, infrared imagers, and the ruggedized enclosures required for automotive-grade deployment.
Japan, notably, is home to some of the world’s leading image sensor manufacturers, with Sony and Panasonic supplying a significant share of the automotive-grade CMOS sensors used in vehicles globally. This domestic sensor manufacturing strength gives Japan a distinct competitive advantage within the broader automotive computer vision systems market, reducing supply chain dependencies and enabling tighter collaboration between sensor producers and OEM integration teams. Furthermore, as the number of cameras per vehicle continues to rise, driven by expanding ADAS mandates and autonomous driving development programs, hardware demand is growing proportionally across every vehicle segment. Additionally, Japan’s stringent automotive quality standards, including compliance with ISO 26262 functional safety requirements, ensure that hardware components deployed in the market meet some of the highest reliability benchmarks in the world. As a result, the hardware segment remains a critical revenue and growth contributor within the Japan computer vision applications in mobility market, underpinned by both domestic manufacturing capability and rising per-vehicle content requirements.
COMPETITIVE INSIGHTS
Some of the top players operating in the Japan computer vision applications in mobility market include DENSO Corporation, Mobileye, Robert Bosch GmbH, Continental AG, Valeo SA, and NVIDIA Corporation, among others.
DENSO Corporation is the most strategically relevant company in the Japan computer vision automotive market. Headquartered in Kariya, Aichi Prefecture, DENSO is one of the world’s largest automotive components manufacturers and a core member of the Toyota Group supply chain. Within the computer vision and ADAS space, DENSO develops and supplies a comprehensive range of camera-based sensing systems, image recognition processors, and integrated safety modules deployed across Toyota, Honda, and other major OEM platforms globally.
Its product portfolio includes front-view cameras, surround-view systems, and driver monitoring units, all developed in alignment with stringent automotive-grade quality and functional safety standards. Additionally, DENSO’s deep integration into Japan’s automotive supply chain, combined with its growing investments in AI software and autonomous driving R&D, positions it as a defining force in shaping the intelligent mobility computer vision market across Japan and international markets alike.
REPORT SYNOPSIS
| REPORT SCOPE | DETAILS |
|---|---|
| Market Forecast Years | 2026-2034 |
| Base Year | 2025 |
| Market Historical Years | 2022-2024 |
| Forecast Units | Revenue ($ Million) |
| Segments Analyzed | Component, Application, Vehicle Type |
| Country Analyzed | Japan |
| Companies Analyzed | DENSO Corporation, Mobileye, Robert Bosch GmbH, Continental AG, Valeo SA, NVIDIA Corporation |
TABLE OF CONTENTS
RESEARCH SCOPE & METHODOLOGY
- STUDY OBJECTIVES
- METHODOLOGY
- ASSUMPTIONS & LIMITATIONS
EXECUTIVE SUMMARY
- MARKET SIZE, SHARE & ESTIMATES
- MARKET OVERVIEW
- SCOPE OF STUDY
- MAJOR MARKET FINDINGS
- JAPAN IS A MAJOR MARKET FOR COMPUTER VISION IN MOBILITY SUPPORTED BY STRONG AUTOMOTIVE MANUFACTURERS AND TECHNOLOGY INNOVATION
- AUTOMOTIVE OEMS ARE INTEGRATING COMPUTER VISION SYSTEMS TO ENHANCE SAFETY FEATURES IN PASSENGER VEHICLES
- GOVERNMENT INITIATIVES PROMOTING INTELLIGENT TRANSPORT SYSTEMS ARE SUPPORTING THE ADOPTION OF AI-BASED MOBILITY TECHNOLOGIES
- ADVANCED ELECTRONICS AND SENSOR TECHNOLOGY CAPABILITIES ARE DRIVING COMPUTER VISION DEVELOPMENT IN THE COUNTRY
MARKET DYNAMICS
- KEY DRIVERS
- INCREASING DEMAND FOR VEHICLE SAFETY TECHNOLOGIES IS DRIVING THE ADOPTION OF COMPUTER VISION-BASED DRIVER ASSISTANCE SYSTEMS
- STRONG INVESTMENTS IN AUTOMOTIVE RESEARCH AND ROBOTICS ARE SUPPORTING INNOVATION IN AUTONOMOUS DRIVING
- GOVERNMENT SUPPORT FOR SMART MOBILITY AND AUTOMATED TRANSPORTATION IS BOOSTING MARKET GROWTH
- GROWING DEMAND FOR ELDERLY DRIVER SAFETY SOLUTIONS IS EXPANDING DRIVER MONITORING APPLICATIONS
- KEY RESTRAINTS
- HIGH DEVELOPMENT COSTS FOR ADVANCED COMPUTER VISION HARDWARE AND SOFTWARE CAN LIMIT MARKET ACCESS FOR SMALLER PLAYERS
- TECHNICAL LIMITATIONS IN HANDLING COMPLEX ROAD ENVIRONMENTS CAN IMPACT SYSTEM PERFORMANCE
- STRICT SAFETY VALIDATION REQUIREMENTS CAN SLOW TECHNOLOGY DEPLOYMENT
- LIMITED DATA AVAILABILITY FOR AI TRAINING IN CERTAIN APPLICATIONS MAY RESTRICT PERFORMANCE IMPROVEMENTS
- KEY DRIVERS
STRATEGIC MARKET ANALYTICS
- GROWTH METRICS
- TAM, SAM & SOM OPPORTUNITY ANALYSIS
- EMERGING MARKET TRENDS & PARADIGM SHIFTS
- RISING ADOPTION OF DRIVER MONITORING SYSTEMS TO ENHANCE VEHICLE SAFETY
- INCREASING DEVELOPMENT OF AUTONOMOUS DRIVING TECHNOLOGIES BY MAJOR AUTOMOTIVE OEMS
- GROWING USE OF COMPUTER VISION IN SMART TRAFFIC MANAGEMENT SYSTEMS
- EXPANSION OF SENSOR FUSION TECHNOLOGIES FOR ADVANCED VEHICLE PERCEPTION
- PORTER’S FIVE FORCES ANALYSIS
- BUYERS POWER
- SUPPLIERS POWER
- SUBSTITUTION
- NEW ENTRANTS
- INDUSTRY RIVALRY
- PESTLE ANALYSIS
- POLITICAL
- ECONOMIC
- SOCIAL LANDSCAPE
- TECHNOLOGY
- LEGAL
- ENVIRONMENTAL
- GROWTH OPPORTUNITY MAPPING & HEATMAP
- GROWTH PROSPECT MAPPING FOR JAPAN
- MARKET MATURITY & LIFECYCLE ANALYSIS
- MARKET CONCENTRATION ANALYSIS
- GROWTH METRICS
COMPUTER VISION APPLICATIONS IN MOBILITY VALUE CHAIN & DECISION FRAMEWORK
- VALUE CHAIN ANALYSIS
- IMAGE SENSOR MANUFACTURING
- VISION HARDWARE DESIGN
- AI MODEL DEVELOPMENT
- AUTOMOTIVE SYSTEM INTEGRATION
- SOFTWARE PLATFORM DEVELOPMENT
- OEM VEHICLE DEPLOYMENT
- AFTERMARKET MOBILITY SOLUTIONS
- KEY BUYING CRITERIA
- VISION ACCURACY
- REAL TIME PROCESSING
- SYSTEM INTEGRATION
- REGULATORY COMPLIANCE
- PRICING MODELS, PLATFORM LICENSING FRAMEWORKS & AI SOFTWARE MONETIZATION STRATEGIES
- REGULATORY & POLICY LANDSCAPE ANALYSIS
- VALUE CHAIN ANALYSIS
COMPUTER VISION APPLICATIONS IN MOBILITY MARKET BY COMPONENT
- HARDWARE
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- VISION PROCESSING & COMPUTE
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- SOFTWARE
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- SERVICES
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- HARDWARE
COMPUTER VISION APPLICATIONS IN MOBILITY MARKET BY APPLICATION
- ADVANCED DRIVER ASSISTANCE SYSTEMS (ADAS)
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- AUTONOMOUS DRIVING
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- DRIVER & OCCUPANT MONITORING
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- SURROUND VIEW & PARKING ASSISTANCE
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- OTHER APPLICATIONS
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- ADVANCED DRIVER ASSISTANCE SYSTEMS (ADAS)
COMPUTER VISION APPLICATIONS IN MOBILITY MARKET BY VEHICLE TYPE
- PASSENGER VEHICLES
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- LIGHT COMMERCIAL VEHICLES
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- HEAVY COMMERCIAL VEHICLES
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- PASSENGER VEHICLES
COMPETITIVE LANDSCAPE
- KEY STRATEGIC DEVELOPMENTS
- MERGERS & ACQUISITIONS
- PRODUCT LAUNCHES & DEVELOPMENTS
- PARTNERSHIPS & AGREEMENTS
- BUSINESS EXPANSIONS & DIVESTITURES
- COMPETITOR POSITIONING & DIFFERENTIATION MAP
- COMPANY PROFILES
- DENSO CORPORATION
- COMPANY OVERVIEW
- PRODUCT LIST
- STRENGTHS & CHALLENGES
- MOBILEYE
- COMPANY OVERVIEW
- PRODUCT LIST
- STRENGTHS & CHALLENGES
- ROBERT BOSCH GMBH
- COMPANY OVERVIEW
- PRODUCT LIST
- STRENGTHS & CHALLENGES
- CONTINENTAL AG
- COMPANY OVERVIEW
- PRODUCT LIST
- STRENGTHS & CHALLENGES
- VALEO SA
- COMPANY OVERVIEW
- PRODUCT LIST
- STRENGTHS & CHALLENGES
- NVIDIA CORPORATION
- COMPANY OVERVIEW
- PRODUCT LIST
- STRENGTHS & CHALLENGES
- DENSO CORPORATION
- KEY STRATEGIC DEVELOPMENTS
LIST OF TABLES
TABLE 1: MARKET SNAPSHOT – COMPUTER VISION APPLICATIONS IN MOBILITY MARKET
TABLE 2: PRICING MODELS, PLATFORM LICENSING FRAMEWORKS & AI SOFTWARE MONETIZATION STRATEGIES
TABLE 3: REGULATORY & POLICY LANDSCAPE ANALYSIS
TABLE 4: MARKET BY COMPONENT, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 5: MARKET BY COMPONENT, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 6: MARKET BY APPLICATION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 7: MARKET BY APPLICATION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 8: MARKET BY VEHICLE TYPE, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 9: MARKET BY VEHICLE TYPE, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 10: KEY PLAYERS OPERATING IN THE JAPANESE MARKET
TABLE 11: LIST OF MERGERS & ACQUISITIONS
TABLE 12: LIST OF PRODUCT LAUNCHES & DEVELOPMENTS
TABLE 13: LIST OF PARTNERSHIPS & AGREEMENTS
TABLE 14: LIST OF BUSINESS EXPANSIONS & DIVESTITURES
LIST OF FIGURES
FIGURE 1: MAJOR MARKET FINDINGS
FIGURE 2: MARKET DYNAMICS
FIGURE 3: KEY MARKET TRENDS
FIGURE 4: PORTER’S FIVE FORCES ANALYSIS
FIGURE 5: GROWTH PROSPECT MAPPING FOR JAPAN
FIGURE 6: MARKET MATURITY ANALYSIS
FIGURE 7: MARKET CONCENTRATION ANALYSIS
FIGURE 8: VALUE CHAIN ANALYSIS
FIGURE 9: KEY BUYING CRITERIA
FIGURE 10: SEGMENT GROWTH POTENTIAL, BY COMPONENT, IN 2025
FIGURE 11: HARDWARE MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 12: VISION PROCESSING & COMPUTE MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 13: SOFTWARE MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 14: SERVICES MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 15: SEGMENT GROWTH POTENTIAL, BY APPLICATION, IN 2025
FIGURE 16: ADVANCED DRIVER ASSISTANCE SYSTEMS (ADAS) MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 17: AUTONOMOUS DRIVING MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 18: DRIVER & OCCUPANT MONITORING MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 19: SURROUND VIEW & PARKING ASSISTANCE MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 20: OTHER APPLICATIONS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 21: SEGMENT GROWTH POTENTIAL, BY VEHICLE TYPE, IN 2025
FIGURE 22: PASSENGER VEHICLES MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 23: LIGHT COMMERCIAL VEHICLES MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 24: HEAVY COMMERCIAL VEHICLES MARKET SIZE, 2026-2034 (IN $ MILLION)
FAQ’s
RELATED REPORTS
-
LATIN AMERICA FACIAL RECOGNITION MARKET FORECAST 2019-2028
-

UNITED STATES AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-

UNITED KINGDOM AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-

UNITED ARAB EMIRATES AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-

SOUTH KOREA AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-

SINGAPORE AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-

SAUDI ARABIA AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-

AUSTRALIA AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-
JAPAN AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-
INDIA AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034