Global Solar Energy Market by Technology (Solar Photovoltaic (PV), Concentrated Solar Power (CSP)) Market by Application (Utility-Scale (Grid-Connected), Off-Grid), by Geography
GLOBAL SOLAR ENERGY MARKET OVERVIEW
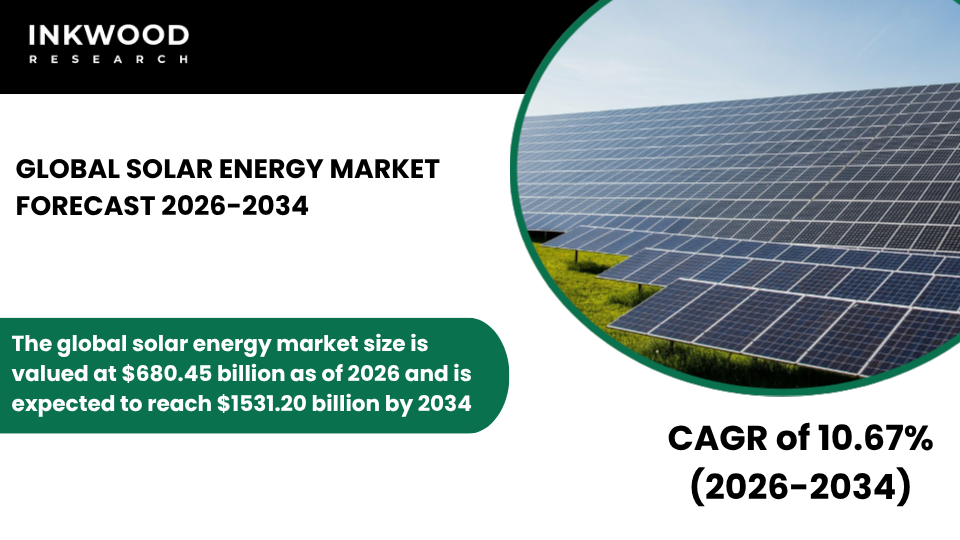
The global solar energy market size is valued at $680.45 billion as of 2026 and is expected to reach $1531.20 billion by 2034, growing at a CAGR of 10.67% during the forecast period 2026-2034. The base year considered for the study is 2025, and the forecast period is between 2026 and 2034. The market study has also analyzed the crisis impact on the solar energy market qualitatively as well as quantitatively.
Solar energy is a transformative clean energy source that converts sunlight into usable electricity through advanced photovoltaic systems or concentrated thermal technologies. As global demand for renewable energy intensifies, solar power has emerged as one of the most viable alternatives to fossil fuel-based electricity generation.
The technology encompasses two primary pathways: photovoltaic panels that directly convert light into electrical current, and concentrated solar systems that harness thermal energy for power generation. These innovations support diverse applications ranging from utility-scale grid-connected installations to decentralized off-grid solutions.
Consequently, the expansion of solar infrastructure is reshaping energy markets worldwide, driven by policy support, declining module costs, and growing environmental awareness among consumers and corporations alike. The global solar energy market is experiencing robust growth due to several converging factors that are accelerating adoption across residential, commercial, and industrial sectors.
Governments worldwide are implementing ambitious decarbonization targets and renewable energy mandates, which create strong regulatory tailwinds for solar project development. Additionally, the continuous decline in solar module prices and balance of system costs has significantly improved project economics, making solar installations increasingly competitive with conventional energy sources.
Corporate sustainability commitments are further fueling demand, as businesses seek long-term power purchase agreements to secure a clean energy supply and reduce greenhouse gas emissions. Furthermore, advances in energy storage technologies are addressing intermittency challenges, thereby enhancing the reliability and appeal of solar power for baseload electricity generation across diverse geographies.
To Know More About This Report, Request a Free Sample Copy
GROWTH ENABLERS
Key enablers of the global solar energy market growth:
- Rising electricity demand and decarbonization targets are accelerating solar project development worldwide
- Continuous decline in solar module and balance of system costs is improving the return on investment
- Government incentives, net metering policies, and renewable energy auctions are supporting market expansion
- Corporate power purchase agreements are driving private sector investment in solar capacity
- Corporate power purchase agreements (PPAs) have emerged as a critical mechanism for financing large-scale solar energy projects globally. These long-term contracts enable businesses to secure renewable energy at predictable prices while supporting new capacity additions without relying solely on government subsidies.
- According to the International Energy Agency, corporate renewable PPAs reached a record 68 GW in 2024, a 29% increase from the previous year. This trend is particularly pronounced in markets like the United States, Europe, and increasingly in Asia-Pacific, where companies such as Amazon, Google, and Microsoft are leveraging PPAs to meet net-zero commitments.
Solar photovoltaics (PV) continued to dominate the PPA market, representing the majority share of the contracted capacity, largely driven by its cost-competitiveness. As a result, corporate demand is not only accelerating deployment timelines but also driving innovation in financing structures and grid integration solutions.
Key growth restraining factors of the global solar energy market:
- Intermittency and grid integration challenges limit large-scale solar penetration in some regions
- High initial capital requirements can restrain adoption in price-sensitive and emerging markets
- Land availability and permitting issues can delay utility-scale solar projects
- Supply chain disruptions and trade restrictions can impact module availability and project timelines
- Supply chain disruptions and trade restrictions remain significant headwinds for the solar energy sector, particularly as geopolitical tensions influence module manufacturing and material sourcing. The imposition of tariffs on imported solar panels in certain markets has led to project delays and increased costs for developers.
- Moreover, concentrated manufacturing capacity in specific regions creates vulnerabilities when shipping bottlenecks or component shortages occur. The U.S. Department of Energy reported that trade policy uncertainties contributed to a 12% increase in module procurement timelines during 2024.
- Additionally, restrictions on materials such as polysilicon have forced manufacturers to diversify supply chains, sometimes at the expense of cost efficiency. These challenges underscore the importance of building resilient, geographically diversified production networks to ensure stable project pipelines and maintain growth momentum in the global solar energy market.
KEY MARKET TRENDS
Global Solar Energy Industry | Top Trends
- The convergence of solar photovoltaic systems with battery storage is fundamentally reshaping how renewable energy is deployed and monetized. As lithium-ion battery costs continue to decline, developers are increasingly pairing solar arrays with storage to provide dispatchable power and participate in ancillary services markets. This integration addresses the inherent intermittency of solar generation, enabling utilities and commercial users to store excess energy during peak sunlight hours and dispatch it during periods of high demand or low irradiance. Consequently, solar-plus-storage configurations are gaining traction in markets with time-of-use tariffs and capacity payment mechanisms, driving investment in hybrid projects worldwide.
- Innovative deployment models such as floating photovoltaic installations and agrivoltaic systems are unlocking new opportunities for solar energy expansion in land-constrained environments. Floating solar projects, installed on reservoirs, lakes, and hydroelectric dams, offer dual benefits of reduced evaporation and improved panel efficiency due to the cooling effect of water. Meanwhile, agrivoltaics, the co-location of solar panels with agricultural activities, enables dual land use, generating electricity while maintaining crop or livestock operations. According to the National Renewable Energy Laboratory, agrivoltaic installations can increase land productivity by up to 60% in certain climates. These approaches are particularly relevant in densely populated regions where available land for large-scale solar farms is limited.
- Next-generation photovoltaic technologies are pushing the boundaries of solar module efficiency, delivering higher power output per unit area and reducing the levelized cost of electricity. Tunnel oxide passivated contact (TOPCon) and heterojunction (HJT) cells represent significant advancements over traditional monocrystalline and polycrystalline silicon technologies. Leading manufacturers such as LONGi Green Energy and JinkoSolar have ramped up production of TOPCon modules, which are expected to dominate new installations by 2027. As production scales and costs decline, these advanced cell technologies will further enhance the competitiveness of solar energy against fossil fuels.
- The integration of artificial intelligence and advanced analytics into solar asset management is revolutionizing how operators monitor performance, predict maintenance needs, and optimize energy output. AI-driven platforms analyze real-time data from inverters, weather stations, and grid sensors to identify underperformance, detect anomalies, and recommend corrective actions before issues escalate. This proactive approach minimizes downtime and maximizes generation, particularly for large utility-scale installations where even small efficiency gains translate into significant revenue improvements. Furthermore, predictive maintenance models reduce operational expenditures by scheduling interventions based on actual equipment condition rather than fixed intervals, thereby extending asset lifespans and improving returns on investment.
MARKET SEGMENTATION
Market Segmentation – Technology, Component, Application, and End-User –
Market by Technology:
- Solar Photovoltaic (PV) Systems
- Solar photovoltaic technology represents the dominant pathway for converting sunlight into electricity in the global solar energy market. This segment encompasses a range of module types, including monocrystalline silicon, polycrystalline silicon, cadmium telluride thin-film, and amorphous silicon panels, each offering distinct advantages in terms of efficiency, cost, and application suitability.
- Monocrystalline modules, characterized by their high efficiency and sleek aesthetics, are particularly popular in residential and commercial rooftop installations where space is at a premium. In contrast, thin-film technologies such as cadmium telluride provide cost advantages for utility-scale projects in regions with abundant land availability. The versatility of solar photovoltaic systems allows deployment across diverse settings, from small-scale off-grid applications to multi-gigawatt solar farms connected to national grids.
- Demand for solar photovoltaic systems is propelled by several key factors, including continuous reductions in module manufacturing costs, supportive government policies, and increasing corporate commitments to sourcing clean energy. According to the International Renewable Energy Agency (IRENA), global photovoltaic capacity additions reached 451.9 gigawatts in 2024, with further acceleration expected through 2034 as countries pursue net-zero targets.
- Additionally, technological innovations such as bifacial modules and half-cut cell designs are enhancing energy yield and durability, making solar PV an increasingly attractive investment for developers and end-users. Regulatory frameworks, including feed-in tariffs, tax credits, and renewable portfolio standards, further incentivize adoption by improving project economics and reducing payback periods.
- Concentrated Solar Power (CSP)
Market by Component:
- Solar Panels / Solar Modules
- Inverters
- Batteries / Storage Systems
- Mounting Systems / Mounting Structures
- Charge Controllers
- Balance of System (BoS)
- Other Components
Market by Application:
- Residential
- Commercial
- Industrial
- Utility
- Other Applications
Market by End-User:
- Electricity Generation
- Lighting
- Heating
- Charging
Geographical Study Based on Four Major Regions:
- North America: The United States and Canada
- Europe: The United Kingdom, Germany, France, Italy, Spain, Poland, Belgium, and Rest of Europe
- Asia-Pacific: China, India, Japan, Australia & New Zealand, South Korea, Thailand, Indonesia, Vietnam, and Rest of Asia-Pacific
- China’s solar energy market continues to lead global capacity additions, driven by aggressive national renewable energy targets and substantial government support for manufacturing and deployment. In 2024, China’s solar dominance solidified, with total cumulative grid-connected PV capacity exceeding 712 GW by mid-year. Moreover, it is projected to approach 900 GW by year-end, accounting for over 55-60% of global capacity additions.
- The country’s dominance extends across the entire value chain, from polysilicon production to module assembly and project development. Policy initiatives such as the 14th Five-Year Plan emphasize clean energy transition, targeting 1,200 gigawatts of combined wind and solar capacity by 2030. However, China has officially surpassed its target, achieving this goal in July 2024, six years ahead of the 2030 schedule.
- Additionally, China’s focus on high-efficiency monocrystalline and bifacial technologies is enhancing project economics and export competitiveness. However, challenges such as grid integration bottlenecks in western provinces and regulatory uncertainties around subsidy phase-outs require ongoing attention.
- Looking ahead, China’s solar energy sector is expected to maintain robust growth, supported by domestic demand, technological leadership, and expanding opportunities in distributed generation and solar-plus-storage configurations.
- Rest of World: Latin America, the Middle East & Africa
Our market research reports offer an in-depth analysis of individual country-level market size and growth statistics. We cover the segmentation analysis, key growth factors, and macro-economic trends within the solar energy market, providing detailed insights into:
- India Solar Energy Market
MAJOR PLAYERS
The major players in the global solar energy market are:
- JinkoSolar Holding Co Ltd
- JA Solar Technology Co Ltd
- Trina Solar Co Ltd
- LONGi Green Energy Technology Co Ltd
- NextEra Energy Inc
Key strategies adopted by some of these companies:
- JinkoSolar unveiled its N-type TOPCon Tiger Neo modules with industry-leading 24.8% efficiency, designed to maximize power output in utility-scale and commercial installations. This launch reflects the company’s commitment to advancing photovoltaic technology and maintaining competitive leadership in high-efficiency solar solutions.
- In December 2025, NextEra Energy signed a multi-year power purchase agreement with a major technology corporation to supply 2.5 gigawatts of solar energy from new utility-scale projects across the United States. This strategic partnership underscores the growing role of corporate demand in driving large-scale renewable energy development and grid expansion.
We Offer 10% Free Customization and 3 Months Analyst Support
REPORT SYNOPSIS
| REPORT SCOPE | DETAILS |
|---|---|
| Market Forecast Years | 2026-2034 |
| Base Year | 2025 |
| Market Historical Years | 2022-2024 |
| Forecast Units | Revenue ($ Million) |
| Segments Analyzed | Technology and Application |
| Geographies Analyzed | North America, Europe, Asia-Pacific, Rest of World |
| Companies Analyzed | Jinkosolar holding co LTD, Ja solar technology co LTD, Trina solar co LTD, Longi green energy technology co LTD, Nextera energy INC, Canadian solar INC, First solar INC, Tongwei solar, Astronergy, Adani green energy LTD, Brookfield renewable partners, Sungrow power supply co LTD, |
TABLE OF CONTENTS
RESEARCH SCOPE & METHODOLOGY
- STUDY OBJECTIVES
- METHODOLOGY
- ASSUMPTIONS & LIMITATIONS
EXECUTIVE SUMMARY & KEY INSIGHTS
- MARKET SIZE, SHARE & ESTIMATES
- MARKET OVERVIEW
- SCOPE OF STUDY
- CRISIS SCENARIO ANALYSIS
- MAJOR MARKET FINDINGS
- UTILITY SCALE SOLAR ACCOUNTS FOR THE LARGEST SHARE OF INSTALLED CAPACITY DUE TO COST EFFICIENCY AND EASE OF GRID INTEGRATION
- SOLAR PHOTOVOLTAIC TECHNOLOGY DOMINATES THE MARKET AS FALLING MODULE PRICES IMPROVE PROJECT ECONOMICS ACROSS REGIONS
- ASIA-PACIFIC LEADS GLOBAL SOLAR DEPLOYMENTS SUPPORTED BY STRONG POLICY MANDATES AND LARGE-SCALE INVESTMENT PIPELINES
- SOLAR POWER IS INCREASINGLY COMPETITIVE WITH FOSSIL FUELS IN MANY MARKETS WITHOUT SUBSIDIES
MARKET DYNAMICS
- KEY DRIVERS
- RISING ELECTRICITY DEMAND AND DECARBONIZATION TARGETS ARE ACCELERATING SOLAR PROJECT DEVELOPMENT WORLDWIDE
- CONTINUOUS DECLINE IN SOLAR MODULE AND BALANCE OF SYSTEM COSTS IS IMPROVING RETURN ON INVESTMENT
- GOVERNMENT INCENTIVES, NET METERING POLICIES, AND RENEWABLE ENERGY AUCTIONS ARE SUPPORTING MARKET EXPANSION
- CORPORATE POWER PURCHASE AGREEMENTS ARE DRIVING PRIVATE SECTOR INVESTMENT IN SOLAR CAPACITY
- KEY RESTRAINTS
- INTERMITTENCY AND GRID INTEGRATION CHALLENGES LIMIT LARGE-SCALE SOLAR PENETRATION IN SOME REGIONS
- HIGH INITIAL CAPITAL REQUIREMENTS CAN RESTRAIN ADOPTION IN PRICE-SENSITIVE AND EMERGING MARKETS
- LAND AVAILABILITY AND PERMITTING ISSUES CAN DELAY UTILITY-SCALE SOLAR PROJECTS
- SUPPLY CHAIN DISRUPTIONS AND TRADE RESTRICTIONS CAN IMPACT MODULE AVAILABILITY AND PROJECT TIMELINES
- KEY DRIVERS
STRATEGIC MARKET ANALYTICS
- KEY MARKET TRENDS
- ENERGY STORAGE INTEGRATION IS BECOMING A CORE COMPONENT OF NEW SOLAR INSTALLATIONS
- FLOATING SOLAR AND AGRIVOLTAICS ARE EMERGING TO ADDRESS LAND CONSTRAINTS
- ADVANCES IN HIGH-EFFICIENCY CELLS, SUCH AS TOPCON AND HJT, ARE IMPROVING POWER OUTPUT
- DIGITAL MONITORING AND AI-BASED PERFORMANCE OPTIMIZATION ARE ENHANCING ASSET MANAGEMENT AND YIELD
- PORTER’S FIVE FORCES ANALYSIS
- BUYERS POWER
- SUPPLIERS POWER
- SUBSTITUTION
- NEW ENTRANTS
- INDUSTRY RIVALRY
- GROWTH PROSPECT MAPPING
- GROWTH PROSPECT MAPPING FOR NORTH AMERICA
- GROWTH PROSPECT MAPPING FOR EUROPE
- GROWTH PROSPECT MAPPING FOR ASIA-PACIFIC
- GROWTH PROSPECT MAPPING FOR REST OF WORLD
- MARKET MATURITY ANALYSIS
- MARKET CONCENTRATION ANALYSIS
- VALUE CHAIN ANALYSIS
- UPSTREAM SECTOR
- MIDSTREAM SECTOR
- DOWNSTREAM SECTOR
- INTEGRATION WITH EMERGING TECHNOLOGIES
- KEY BUYING CRITERIA
- ASSESSMENT OF ENERGY REQUIREMENTS
- SOLAR PANEL QUALITY AND EFFICIENCY
- TYPES OF SOLAR PANELS AND SUITABILITY
- WARRANTY AND AFTER-SALES SUPPORT
- COST ANALYSIS AND RETURN ON INVESTMENT (ROI)
- INSTALLATION PROCESS AND SITE CONSIDERATIONS
- REGULATORY AND LEGAL COMPLIANCE
- REGULATORY FRAMEWORK
- KEY MARKET TRENDS
SOLAR ENERGY MARKET BY TECHNOLOGY
- SOLAR PHOTOVOLTAIC (PV)
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- CONCENTRATED SOLAR POWER (CSP)
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- SOLAR PHOTOVOLTAIC (PV)
SOLAR ENERGY MARKET BY APPLICATION
- UTILITY-SCALE (GRID-CONNECTED)
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- OFF-GRID
- MARKET FORECAST FIGURE
- SEGMENT ANALYSIS
- UTILITY-SCALE (GRID-CONNECTED)
GEOGRAPHICAL ANALYSIS
- NORTH AMERICA
- MARKET SIZE & ESTIMATES
- NORTH AMERICA MARKET DRIVERS
- NORTH AMERICA MARKET CHALLENGES
- KEY PLAYERS IN NORTH AMERICA SOLAR ENERGY MARKET
- COUNTRY ANALYSIS
- UNITED STATES
- UNITED STATES MARKET SIZE & OPPORTUNITIES
- CANADA
- CANADA MARKET SIZE & OPPORTUNITIES
- UNITED STATES
- EUROPE
- MARKET SIZE & ESTIMATES
- EUROPE MARKET DRIVERS
- EUROPE MARKET CHALLENGES
- KEY PLAYERS IN EUROPE SOLAR ENERGY MARKET
- COUNTRY ANALYSIS
- GERMANY
- GERMANY MARKET SIZE & OPPORTUNITIES
- UNITED KINGDOM
- UNITED KINGDOM MARKET SIZE & OPPORTUNITIES
- FRANCE
- FRANCE MARKET SIZE & OPPORTUNITIES
- ITALY
- ITALY MARKET SIZE & OPPORTUNITIES
- SPAIN
- SPAIN MARKET SIZE & OPPORTUNITIES
- BELGIUM
- BELGIUM MARKET SIZE & OPPORTUNITIES
- POLAND
- POLAND MARKET SIZE & OPPORTUNITIES
- REST OF EUROPE
- REST OF EUROPE MARKET SIZE & OPPORTUNITIES
- GERMANY
- ASIA-PACIFIC
- MARKET SIZE & ESTIMATES
- ASIA-PACIFIC MARKET DRIVERS
- ASIA-PACIFIC MARKET CHALLENGES
- KEY PLAYERS IN ASIA-PACIFIC SOLAR ENERGY MARKET
- COUNTRY ANALYSIS
- CHINA
- CHINA MARKET SIZE & OPPORTUNITIES
- INDIA
- INDIA MARKET SIZE & OPPORTUNITIES
- JAPAN
- JAPAN MARKET SIZE & OPPORTUNITIES
- AUSTRALIA & NEW ZEALAND
- AUSTRALIA & NEW ZEALAND MARKET SIZE & OPPORTUNITIES
- SOUTH KOREA
- SOUTH KOREA MARKET SIZE & OPPORTUNITIES
- THAILAND
- THAILAND MARKET SIZE & OPPORTUNITIES
- INDONESIA
- INDONESIA MARKET SIZE & OPPORTUNITIES
- VIETNAM
- VIETNAM MARKET SIZE & OPPORTUNITIES
- REST OF ASIA-PACIFIC
- REST OF ASIA-PACIFIC MARKET SIZE & OPPORTUNITIES
- CHINA
- REST OF WORLD
- MARKET SIZE & ESTIMATES
- REST OF WORLD MARKET DRIVERS
- REST OF WORLD MARKET CHALLENGES
- KEY PLAYERS IN REST OF WORLD SOLAR ENERGY MARKET
- REGIONAL ANALYSIS
- LATIN AMERICA
- LATIN AMERICA MARKET SIZE & OPPORTUNITIES
- MIDDLE EAST & AFRICA
- MIDDLE EAST & AFRICA MARKET SIZE & OPPORTUNITIES
- LATIN AMERICA
- NORTH AMERICA
COMPETITIVE LANDSCAPE
- KEY STRATEGIC DEVELOPMENTS
- MERGERS & ACQUISITIONS
- PRODUCT LAUNCHES & DEVELOPMENTS
- PARTNERSHIPS & AGREEMENTS
- BUSINESS EXPANSIONS & DIVESTITURES
- COMPETITOR POSITIONING & DIFFERENTIATION MAP
- COMPANY PROFILES
- JINKOSOLAR HOLDING CO LTD
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- JA SOLAR TECHNOLOGY CO LTD
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- TRINA SOLAR CO LTD
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- LONGI GREEN ENERGY TECHNOLOGY CO LTD
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- NEXTERA ENERGY INC
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- CANADIAN SOLAR INC
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- FIRST SOLAR INC
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- TONGWEI SOLAR
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- ASTRONERGY
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- ADANI GREEN ENERGY LTD
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- BROOKFIELD RENEWABLE PARTNERS
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- SUNGROW POWER SUPPLY CO LTD
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- SUNPOWER CORPORATION
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- GCL SYSTEM INTEGRATION TECHNOLOGY CO LTD
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- TOTALENERGIES SE
- COMPANY OVERVIEW
- PRODUCTS / SERVICES LIST
- STRENGTHS & CHALLENGES
- JINKOSOLAR HOLDING CO LTD
- KEY STRATEGIC DEVELOPMENTS
LIST OF TABLES
TABLE 1: MARKET SNAPSHOT – SOLAR ENERGY
TABLE 2: SOLAR ENERGY MARKET REGULATORY FRAMEWORK
TABLE 3: MARKET BY TECHNOLOGY, BY REGION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 4: MARKET BY TECHNOLOGY, BY REGION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 5: MARKET BY TECHNOLOGY, BY REGION, HISTORICAL YEARS, 2022-2024 (IN GIGAWATTS)
TABLE 6: MARKET BY TECHNOLOGY, BY REGION, FORECAST YEARS, 2026-2034 (IN GIGAWATTS)
TABLE 7: SOLAR PHOTOVOLTAIC (PV) SYSTEMS MARKET, BY REGION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 8: SOLAR PHOTOVOLTAIC (PV) SYSTEMS MARKET, BY REGION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 9: SOLAR PHOTOVOLTAIC (PV) SYSTEMS MARKET, BY REGION, HISTORICAL YEARS, 2022-2024 (IN GIGAWATTS)
TABLE 10: SOLAR PHOTOVOLTAIC (PV) SYSTEMS MARKET, BY REGION, FORECAST YEARS, 2026-2034 (IN GIGAWATTS)
TABLE 11: CONCENTRATED SOLAR POWER (CSP) MARKET, BY REGION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 12: CONCENTRATED SOLAR POWER (CSP) MARKET, BY REGION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 13: CONCENTRATED SOLAR POWER (CSP) MARKET, BY REGION, HISTORICAL YEARS, 2022-2024 (IN GIGAWATTS)
TABLE 14: CONCENTRATED SOLAR POWER (CSP) MARKET, BY REGION, FORECAST YEARS, 2026-2034 (IN GIGAWATTS)
TABLE 15: MARKET BY COMPONENT, BY REGION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 16: MARKET BY COMPONENT, BY REGION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 17: MARKET BY COMPONENT, BY REGION, HISTORICAL YEARS, 2022-2024 (IN GIGAWATTS)
TABLE 18: MARKET BY COMPONENT, BY REGION, FORECAST YEARS, 2026-2034 (IN GIGAWATTS)
TABLE 19: SOLAR PANELS / SOLAR MODULES MARKET, BY REGION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 20: SOLAR PANELS / SOLAR MODULES MARKET, BY REGION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 21: SOLAR PANELS / SOLAR MODULES MARKET, BY REGION, HISTORICAL YEARS, 2022-2024 (IN GIGAWATTS)
TABLE 22: SOLAR PANELS / SOLAR MODULES MARKET, BY REGION, FORECAST YEARS, 2026-2034 (IN GIGAWATTS)
TABLE 23: INVERTERS MARKET, BY REGION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 24: INVERTERS MARKET, BY REGION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 25: INVERTERS MARKET, BY REGION, HISTORICAL YEARS, 2022-2024 (IN GIGAWATTS)
TABLE 26: INVERTERS MARKET, BY REGION, FORECAST YEARS, 2026-2034 (IN GIGAWATTS)
TABLE 27: BATTERIES / STORAGE SYSTEMS MARKET, BY REGION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 28: BATTERIES / STORAGE SYSTEMS MARKET, BY REGION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 29: BATTERIES / STORAGE SYSTEMS MARKET, BY REGION, HISTORICAL YEARS, 2022-2024 (IN GIGAWATTS)
TABLE 30: BATTERIES / STORAGE SYSTEMS MARKET, BY REGION, FORECAST YEARS, 2026-2034 (IN GIGAWATTS)
TABLE 31: MOUNTING SYSTEMS / MOUNTING STRUCTURES MARKET, BY REGION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 32: MOUNTING SYSTEMS / MOUNTING STRUCTURES MARKET, BY REGION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 33: MOUNTING SYSTEMS / MOUNTING STRUCTURES MARKET, BY REGION, HISTORICAL YEARS, 2022-2024 (IN GIGAWATTS)
TABLE 34: MOUNTING SYSTEMS / MOUNTING STRUCTURES MARKET, BY REGION, FORECAST YEARS, 2026-2034 (IN GIGAWATTS)
TABLE 35: CHARGE CONTROLLERS MARKET, BY REGION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 36: CHARGE CONTROLLERS MARKET, BY REGION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 37: CHARGE CONTROLLERS MARKET, BY REGION, HISTORICAL YEARS, 2022-2024 (IN GIGAWATTS)
TABLE 38: CHARGE CONTROLLERS MARKET, BY REGION, FORECAST YEARS, 2026-2034 (IN GIGAWATTS)
TABLE 39: BALANCE OF SYSTEM (BOS) MARKET, BY REGION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 40: BALANCE OF SYSTEM (BOS) MARKET, BY REGION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 41: BALANCE OF SYSTEM (BOS) MARKET, BY REGION, HISTORICAL YEARS, 2022-2024 (IN GIGAWATTS)
TABLE 42: BALANCE OF SYSTEM (BOS) MARKET, BY REGION, FORECAST YEARS, 2026-2034 (IN GIGAWATTS)
TABLE 43: OTHER COMPONENTS MARKET, BY REGION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 44: OTHER COMPONENTS MARKET, BY REGION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 45: OTHER COMPONENTS MARKET, BY REGION, HISTORICAL YEARS, 2022-2024 (IN GIGAWATTS)
TABLE 46: OTHER COMPONENTS MARKET, BY REGION, FORECAST YEARS, 2026-2034 (IN GIGAWATTS)
TABLE 47: MARKET BY APPLICATION, BY REGION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 48: MARKET BY APPLICATION, BY REGION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 49: MARKET BY APPLICATION, BY REGION, HISTORICAL YEARS, 2022-2024 (IN GIGAWATTS)
TABLE 50: MARKET BY APPLICATION, BY REGION, FORECAST YEARS, 2026-2034 (IN GIGAWATTS)
TABLE 51: RESIDENTIAL MARKET, BY REGION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 52: RESIDENTIAL MARKET, BY REGION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 53: RESIDENTIAL MARKET, BY REGION, HISTORICAL YEARS, 2022-2024 (IN GIGAWATTS)
TABLE 54: RESIDENTIAL MARKET, BY REGION, FORECAST YEARS, 2026-2034 (IN GIGAWATTS)
TABLE 55: COMMERCIAL MARKET, BY REGION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 56: COMMERCIAL MARKET, BY REGION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 57: COMMERCIAL MARKET, BY REGION, HISTORICAL YEARS, 2022-2024 (IN GIGAWATTS)
TABLE 58: COMMERCIAL MARKET, BY REGION, FORECAST YEARS, 2026-2034 (IN GIGAWATTS)
TABLE 59: INDUSTRIAL MARKET, BY REGION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 60: INDUSTRIAL MARKET, BY REGION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 61: INDUSTRIAL MARKET, BY REGION, HISTORICAL YEARS, 2022-2024 (IN GIGAWATTS)
TABLE 62: INDUSTRIAL MARKET, BY REGION, FORECAST YEARS, 2026-2034 (IN GIGAWATTS)
TABLE 63: UTILITY MARKET, BY REGION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 64: UTILITY MARKET, BY REGION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 65: UTILITY MARKET, BY REGION, HISTORICAL YEARS, 2022-2024 (IN GIGAWATTS)
TABLE 66: UTILITY MARKET, BY REGION, FORECAST YEARS, 2026-2034 (IN GIGAWATTS)
TABLE 67: OTHER APPLICATIONS MARKET, BY REGION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 68: OTHER APPLICATIONS MARKET, BY REGION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 69: OTHER APPLICATIONS MARKET, BY REGION, HISTORICAL YEARS, 2022-2024 (IN GIGAWATTS)
TABLE 70: OTHER APPLICATIONS MARKET, BY REGION, FORECAST YEARS, 2026-2034 (IN GIGAWATTS)
TABLE 71: MARKET BY END-USER, BY REGION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 72: MARKET BY END-USER, BY REGION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 73: MARKET BY END-USER, BY REGION, HISTORICAL YEARS, 2022-2024 (IN GIGAWATTS)
TABLE 74: MARKET BY END-USER, BY REGION, FORECAST YEARS, 2026-2034 (IN GIGAWATTS)
TABLE 75: ELECTRICITY GENERATION MARKET, BY REGION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 76: ELECTRICITY GENERATION MARKET, BY REGION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 77: ELECTRICITY GENERATION MARKET, BY REGION, HISTORICAL YEARS, 2022-2024 (IN GIGAWATTS)
TABLE 78: ELECTRICITY GENERATION MARKET, BY REGION, FORECAST YEARS, 2026-2034 (IN GIGAWATTS)
TABLE 79: LIGHTING MARKET, BY REGION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 80: LIGHTING MARKET, BY REGION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 81: LIGHTING MARKET, BY REGION, HISTORICAL YEARS, 2022-2024 (IN GIGAWATTS)
TABLE 82: LIGHTING MARKET, BY REGION, FORECAST YEARS, 2026-2034 (IN GIGAWATTS)
TABLE 83: HEATING MARKET, BY REGION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 84: HEATING MARKET, BY REGION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 85: HEATING MARKET, BY REGION, HISTORICAL YEARS, 2022-2024 (IN GIGAWATTS)
TABLE 86: HEATING MARKET, BY REGION, FORECAST YEARS, 2026-2034 (IN GIGAWATTS)
TABLE 87: CHARGING MARKET, BY REGION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 88: CHARGING MARKET, BY REGION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 91: CHARGING MARKET, BY REGION, HISTORICAL YEARS, 2022-2024 (IN GIGAWATTS)
TABLE 92: CHARGING MARKET, BY REGION, FORECAST YEARS, 2026-2034 (IN GIGAWATTS)
TABLE 93: MARKET BY GEOGRAPHICAL ANALYSIS, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 94: MARKET BY GEOGRAPHICAL ANALYSIS, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 95: MARKET BY GEOGRAPHICAL ANALYSIS, HISTORICAL YEARS, 2022-2024 (IN GIGAWATTS)
TABLE 96: MARKET BY GEOGRAPHICAL ANALYSIS, FORECAST YEARS, 2026-2034 (IN GIGAWATTS)
TABLE 97: NORTH AMERICA MARKET, COUNTRY ANALYSIS, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 98: NORTH AMERICA MARKET, COUNTRY ANALYSIS, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 99: NORTH AMERICA MARKET, COUNTRY ANALYSIS, HISTORICAL YEARS, 2022-2024 (IN GIGAWATTS)
TABLE 100: NORTH AMERICA MARKET, COUNTRY ANALYSIS, FORECAST YEARS, 2026-2034 (IN GIGAWATTS)
TABLE 101: KEY PLAYERS OPERATING IN THE NORTH AMERICAN MARKET
TABLE 102: EUROPE MARKET, COUNTRY ANALYSIS, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 103: EUROPE MARKET, COUNTRY ANALYSIS, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 104: EUROPE MARKET, COUNTRY ANALYSIS, HISTORICAL YEARS, 2022-2024 (IN GIGAWATTS)
TABLE 105: EUROPE MARKET, COUNTRY ANALYSIS, FORECAST YEARS, 2026-2034 (IN GIGAWATTS)
TABLE 106: KEY PLAYERS OPERATING IN THE EUROPEAN MARKET
TABLE 107: ASIA-PACIFIC MARKET, COUNTRY ANALYSIS, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 108: ASIA-PACIFIC MARKET, COUNTRY ANALYSIS, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 109: ASIA-PACIFIC MARKET, COUNTRY ANALYSIS, HISTORICAL YEARS, 2022-2024 (IN GIGAWATTS)
TABLE 110: ASIA-PACIFIC MARKET, COUNTRY ANALYSIS, FORECAST YEARS, 2026-2034 (IN GIGAWATTS)
TABLE 111: KEY PLAYERS OPERATING IN THE ASIA-PACIFIC MARKET
TABLE 112: REST OF WORLD MARKET, REGIONAL ANALYSIS, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 113: REST OF WORLD MARKET, REGIONAL ANALYSIS, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 114: REST OF WORLD MARKET, REGIONAL ANALYSIS, HISTORICAL YEARS, 2022-2024 (IN GIGAWATTS)
TABLE 115: REST OF WORLD MARKET, REGIONAL ANALYSIS, FORECAST YEARS, 2026-2034 (IN GIGAWATTS)
TABLE 116: KEY PLAYERS OPERATING IN THE REST OF WORLD MARKET
TABLE 117: LIST OF MERGERS & ACQUISITIONS
TABLE 118: LIST OF PRODUCT LAUNCHES & DEVELOPMENTS
TABLE 119: LIST OF PARTNERSHIPS & AGREEMENTS
TABLE 120: LIST OF BUSINESS EXPANSIONS & DIVESTITURES
LIST OF FIGURES
FIGURE 1: KEY MARKET TRENDS
FIGURE 2: PORTER’S FIVE FORCES ANALYSIS
FIGURE 3: GROWTH PROSPECT MAPPING FOR NORTH AMERICA
FIGURE 4: GROWTH PROSPECT MAPPING FOR EUROPE
FIGURE 5: GROWTH PROSPECT MAPPING FOR ASIA-PACIFIC
FIGURE 6: GROWTH PROSPECT MAPPING FOR REST OF WORLD
FIGURE 7: MARKET MATURITY ANALYSIS
FIGURE 8: MARKET CONCENTRATION ANALYSIS
FIGURE 9: VALUE CHAIN ANALYSIS
FIGURE 10: KEY BUYING CRITERIA
FIGURE 11: SEGMENT GROWTH POTENTIAL, BY TECHNOLOGY, IN 2025
FIGURE 12: SOLAR PHOTOVOLTAIC (PV) SYSTEMS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 13: CONCENTRATED SOLAR POWER (CSP) MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 14: SEGMENT GROWTH POTENTIAL, BY COMPONENT, IN 2025
FIGURE 15: SOLAR PANELS / SOLAR MODULES MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 16: INVERTERS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 17: BATTERIES / STORAGE SYSTEMS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 18: MOUNTING SYSTEMS / MOUNTING STRUCTURES MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 19: CHARGE CONTROLLERS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 20: BALANCE OF SYSTEM (BOS) MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 21: OTHER COMPONENTS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 22: SEGMENT GROWTH POTENTIAL, BY APPLICATION, IN 2025
FIGURE 23: RESIDENTIAL MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 24: COMMERCIAL MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 25: INDUSTRIAL MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 26: UTILITY MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 27: OTHER APPLICATIONS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 28: SEGMENT GROWTH POTENTIAL, BY END-USER, IN 2025
FIGURE 29: ELECTRICITY GENERATION MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 30: LIGHTING MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 31: HEATING MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 32: CHARGING MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 33: NORTH AMERICA SOLAR ENERGY MARKET, COUNTRY OUTLOOK, 2025 & 2034 (IN %)
FIGURE 34: UNITED STATES MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 35: CANADA MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 36: EUROPE SOLAR ENERGY MARKET, COUNTRY OUTLOOK, 2025 & 2034 (IN %)
FIGURE 37: GERMANY MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 38: UNITED KINGDOM MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 39: FRANCE MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 40: ITALY MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 41: SPAIN MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 42: BELGIUM MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 43: POLAND MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 44: REST OF EUROPE MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 45: ASIA-PACIFIC SOLAR ENERGY MARKET, COUNTRY OUTLOOK, 2025 & 2034 (IN %)
FIGURE 46: CHINA MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 47: INDIA MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 48: JAPAN MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 49: AUSTRALIA & NEW ZEALAND MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 50: SOUTH KOREA MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 51: THAILAND MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 52: INDONESIA MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 53: VIETNAM MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 54: REST OF ASIA-PACIFIC MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 55: REST OF WORLD SOLAR ENERGY MARKET, REGIONAL OUTLOOK, 2025 & 2034 (IN %)
FIGURE 56: LATIN AMERICA MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 57: MIDDLE EAST & AFRICA MARKET SIZE, 2026-2034 (IN $ MILLION)
FAQ’s
FAQs
The global solar energy market is experiencing accelerated growth due to declining module costs, supportive government policies including renewable energy mandates and net metering programs, and increasing corporate commitments to clean energy procurement through power purchase agreements. Additionally, technological advancements in solar photovoltaic efficiency and energy storage integration are enhancing project economics and expanding deployment opportunities across diverse applications.
Solar photovoltaic systems directly convert sunlight into electricity using semiconductor materials, while concentrated solar power uses mirrors or lenses to focus sunlight and generate thermal energy for electricity generation. Photovoltaic technology dominates the market due to its versatility, scalability, and rapidly declining costs, whereas concentrated solar is primarily deployed in utility-scale projects in regions with high direct normal irradiance.
Asia-Pacific leads global solar energy installations, with China and India accounting for the majority of new capacity additions. North America and Europe also represent significant markets, driven by ambitious decarbonization targets, corporate renewable energy demand, and favorable regulatory frameworks supporting grid-connected and distributed solar projects.
RELATED REPORTS
-
TURKEY SOLAR ENCAPSULATION MARKET FORECAST 2026-2034
-
UNITED STATES SOLAR ENCAPSULATION MARKET FORECAST 2026-2034
-
JAPAN SOLAR ENCAPSULATION MARKET FORECAST 2026-2034
-
ASIA-PACIFIC SOLAR ENCAPSULATION MARKET FORECAST 2026-2034
-
EUROPE SOLAR ENCAPSULATION MARKET FORECAST 2026-2034
-
NORTH AMERICA SOLAR ENCAPSULATION MARKET FORECAST 2026-2034
-
GLOBAL SOLAR ENCAPSULATION MARKET FORECAST 2026-2034
-
UNITED STATES WIND ENERGY MARKET FORECAST 2026-2034
-
CANADA WIND ENERGY MARKET FORECAST 2026-2034
-
GERMANY WIND ENERGY MARKET FORECAST 2026-2034