Germany Computer Vision Applications in Mobility Market by Component (Hardware, Vision Processing & Compute, Software, Services), Market by Application (Advanced Driver Assistance Systems (ADAS), Autonomous Driving, Driver & Occupant Monitoring, Surround View & Parking Assistance, Other Applications), Market by Vehicle Type (Passenger Vehicles, Light Commercial Vehicles, Heavy Commercial Vehicles), by Geography
GERMANY COMPUTER VISION APPLICATIONS IN MOBILITY MARKET OVERVIEW
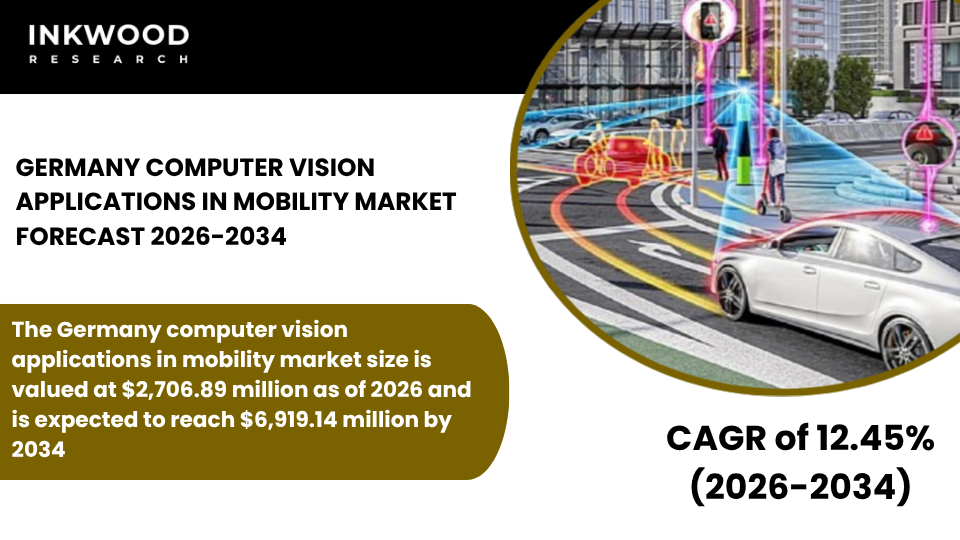
The Germany computer vision applications in mobility market size is valued at $2,706.89 million as of 2026 and is expected to reach $6,919.14 million by 2034, progressing with a CAGR of 12.45% during the forecast years, 2026–2034.
MARKET INSIGHTS
Germany occupies a uniquely powerful position within the European computer vision in transportation market, owing to its world-class automotive manufacturing base and its deep concentration of Tier 1 suppliers, engineering firms, and technology innovators. Home to global OEMs such as Volkswagen, BMW, Mercedes-Benz, and Audi, as well as leading suppliers including Bosch, Continental, and ZF Friedrichshafen, the country generates a substantial and sustained pipeline of demand for advanced computer vision mobility solutions.
Moreover, these companies are actively integrating AI-powered perception systems into premium and mid-range vehicle platforms alike, embedding ADAS features such as lane keeping assist, automatic emergency braking, and traffic sign recognition as standard rather than optional equipment. This progressive shift toward safety-feature standardization is, therefore, a core structural driver of the Germany computer vision automotive market.
Regulatory momentum from the European Union is shaping the competitive and commercial environment considerably. The European Commission’s General Safety Regulation (EU) 2019/2144 mandated a broad suite of driver assistance and monitoring technologies for all new vehicle types sold within the EU from July 2024 onward, covering systems such as intelligent speed assistance, driver drowsiness detection, and emergency lane keeping.
Furthermore, these mandates create a guaranteed commercial floor for computer vision in transportation market applications, effectively requiring every new vehicle sold in Germany to incorporate camera-based perception systems. Additionally, Germany’s Road Traffic Act amendment in 2021, which legally permitted SAE Level 4 autonomous driving in defined operational areas, has opened a credible commercialization pathway for autonomous mobility platforms, attracting both domestic investment and global technology partnerships.
As a result, this regulatory clarity significantly reduces market-entry uncertainty and points toward sustained, policy-backed demand across the AI computer vision mobility market. Germany’s R&D ecosystem further reinforces its leading position in the computer vision automotive market. Institutions such as the German Aerospace Center (DLR) and the Fraunhofer Society are actively advancing research in autonomous perception, sensor fusion, and AI-based object recognition, providing a strong academic-to-commercial technology transfer pipeline.
Moreover, German OEMs and Tier 1 suppliers are increasingly forming strategic alliances with AI technology companies to accelerate the development of next-generation computer vision platforms. Bosch and Continental, for instance, have both disclosed significant investments in software-defined vehicle architectures that place AI vision systems at the center of their product roadmaps. Together, these dynamics, spanning regulatory mandates, industrial capacity, and research depth, are firmly set to drive continued expansion of the Germany computer vision applications in mobility market throughout the forecast period.
To Know More About This Report, Request a Free Sample Copy
SEGMENTATION ANALYSIS
The Germany computer vision applications in mobility market is segmented by component, application, and vehicle type. The application segment is further categorized into advanced driver assistance systems (ADAS), autonomous driving, driver and occupant monitoring, surround view and parking assistance, and other applications.
The advanced driver assistance systems (ADAS) segment holds a particularly strong position within the Germany computer vision in transportation market. Germany’s premium automotive culture has long been associated with first-to-market safety technology adoption, and ADAS represents the most mature and commercially established deployment pathway for automotive computer vision systems.
Features such as forward collision warning, automatic emergency braking, adaptive cruise control, and lane departure warning all rely directly on camera-based computer vision as their primary perception input. Additionally, the EU’s General Safety Regulation mandates have further institutionalized ADAS integration, ensuring that even entry-level vehicles entering the German market must meet defined perception system requirements.
As ADAS functionality continues to expand toward higher levels of automation, the software and hardware content per vehicle continues to rise steadily. This, in turn, creates a compounding growth dynamic within the computer vision mobility solutions market, as each new vehicle generation demands more capable and more deeply integrated vision systems than the last.
COMPETITIVE INSIGHTS
Some of the top players operating in the Germany computer vision applications in mobility market include Robert Bosch GmbH, Continental AG, ZF Friedrichshafen AG, Mobileye, Valeo SA, and Magna International Inc, among others.
Robert Bosch GmbH is the most strategically significant company in the Germany computer vision automotive market. Headquartered in Gerlingen, Bosch is a globally diversified technology and engineering company whose Mobility Solutions division is the world’s largest automotive supplier by revenue.
Within the computer vision and ADAS space, Bosch develops and supplies camera-based systems, radar sensors, and AI perception software that are integrated into vehicles across virtually every major OEM globally. Its portfolio spans front-facing mono and stereo cameras, surround-view systems, and driver monitoring solutions, all underpinned by proprietary AI algorithms developed at its in-house research centers across Germany.
REPORT SYNOPSIS
| REPORT SCOPE | DETAILS |
|---|---|
| Market Forecast Years | 2026-2034 |
| Base Year | 2025 |
| Market Historical Years | 2022-2024 |
| Forecast Units | Revenue ($ Million) |
| Segments Analyzed | Component, Application, Vehicle Type |
| Country Analyzed | Germany |
| Companies Analyzed | Robert Bosch GmbH, Continental AG, ZF Friedrichshafen AG, Valeo SA, Mobileye, Magna International Inc |
TABLE OF CONTENTS
RESEARCH SCOPE & METHODOLOGY
- STUDY OBJECTIVES
- METHODOLOGY
- ASSUMPTIONS & LIMITATIONS
EXECUTIVE SUMMARY
- MARKET SIZE, SHARE & ESTIMATES
- MARKET OVERVIEW
- SCOPE OF STUDY
- MAJOR MARKET FINDINGS
- GERMANY IS A KEY HUB FOR COMPUTER VISION IN MOBILITY DUE TO ITS STRONG AUTOMOTIVE MANUFACTURING BASE AND ADVANCED ENGINEERING CAPABILITIES
- MAJOR AUTOMOTIVE OEMS ARE INTEGRATING COMPUTER VISION TECHNOLOGIES INTO PREMIUM VEHICLES TO SUPPORT ADVANCED DRIVER ASSISTANCE FEATURES
- STRONG FOCUS ON VEHICLE SAFETY AND AUTOMATION IS DRIVING RESEARCH AND DEVELOPMENT IN AI-BASED PERCEPTION SYSTEMS
- COLLABORATION BETWEEN AUTOMOTIVE COMPANIES AND TECHNOLOGY PROVIDERS IS ACCELERATING INNOVATION IN AUTONOMOUS DRIVING SOLUTIONS
MARKET DYNAMICS
- KEY DRIVERS
- INCREASING DEMAND FOR PREMIUM VEHICLES WITH ADVANCED DRIVER ASSISTANCE FEATURES IS DRIVING COMPUTER VISION ADOPTION
- EUROPEAN UNION SAFETY REGULATIONS ARE ENCOURAGING THE INTEGRATION OF DRIVER MONITORING AND LANE ASSIST TECHNOLOGIES
- STRONG INVESTMENT IN AUTOMOTIVE RESEARCH AND DEVELOPMENT IS SUPPORTING COMPUTER VISION INNOVATION
- GROWING FOCUS ON AUTONOMOUS MOBILITY AND INTELLIGENT TRANSPORT SYSTEMS IS EXPANDING MARKET OPPORTUNITIES
- KEY RESTRAINTS
- HIGH DEVELOPMENT COSTS ASSOCIATED WITH ADVANCED DRIVER ASSISTANCE AND AUTONOMOUS DRIVING SYSTEMS CAN SLOW DEPLOYMENT
- STRICT DATA PRIVACY REGULATIONS MAY LIMIT LARGE-SCALE DATA COLLECTION FOR AI TRAINING
- COMPLEX INTEGRATION REQUIREMENTS BETWEEN COMPUTER VISION SOFTWARE AND VEHICLE ELECTRONICS CAN CREATE TECHNICAL CHALLENGES
- LONG AUTOMOTIVE PRODUCT DEVELOPMENT CYCLES CAN DELAY TECHNOLOGY COMMERCIALIZATION
- KEY DRIVERS
STRATEGIC MARKET ANALYTICS
- GROWTH METRICS
- TAM, SAM & SOM OPPORTUNITY ANALYSIS
- EMERGING MARKET TRENDS & PARADIGM SHIFTS
- INCREASING USE OF COMPUTER VISION IN DRIVER MONITORING AND INTERIOR SENSING SYSTEMS
- GROWING DEVELOPMENT OF SENSOR FUSION SYSTEMS COMBINING CAMERAS, RADAR, AND LIDAR
- RISING COLLABORATION BETWEEN AUTOMOTIVE OEMS AND AI TECHNOLOGY PROVIDERS
- EXPANSION OF COMPUTER VISION APPLICATIONS IN AUTONOMOUS TESTING AND ADVANCED MOBILITY SOLUTIONS
- PORTER’S FIVE FORCES ANALYSIS
- BUYERS POWER
- SUPPLIERS POWER
- SUBSTITUTION
- NEW ENTRANTS
- INDUSTRY RIVALRY
- PESTLE ANALYSIS
- POLITICAL
- ECONOMIC
- SOCIAL LANDSCAPE
- TECHNOLOGY
- LEGAL
- ENVIRONMENTAL
- GROWTH OPPORTUNITY MAPPING & HEATMAP
- GROWTH PROSPECT MAPPING FOR GERMANY
- MARKET MATURITY & LIFECYCLE ANALYSIS
- MARKET CONCENTRATION ANALYSIS
- GROWTH METRICS
COMPUTER VISION APPLICATIONS IN MOBILITY VALUE CHAIN & DECISION FRAMEWORK
- VALUE CHAIN ANALYSIS
- IMAGE SENSOR MANUFACTURING
- VISION HARDWARE DESIGN
- AI MODEL DEVELOPMENT
- AUTOMOTIVE SYSTEM INTEGRATION
- SOFTWARE PLATFORM DEVELOPMENT
- OEM VEHICLE DEPLOYMENT
- AFTERMARKET MOBILITY SOLUTIONS
- KEY BUYING CRITERIA
- VISION ACCURACY
- REAL TIME PROCESSING
- SYSTEM INTEGRATION
- REGULATORY COMPLIANCE
- PRICING MODELS, PLATFORM LICENSING FRAMEWORKS & AI SOFTWARE MONETIZATION STRATEGIES
- REGULATORY & POLICY LANDSCAPE ANALYSIS
- VALUE CHAIN ANALYSIS
COMPUTER VISION APPLICATIONS IN MOBILITY MARKET BY COMPONENT
- HARDWARE
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- VISION PROCESSING & COMPUTE
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- SOFTWARE
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- SERVICES
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- HARDWARE
COMPUTER VISION APPLICATIONS IN MOBILITY MARKET BY APPLICATION
- ADVANCED DRIVER ASSISTANCE SYSTEMS (ADAS)
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- AUTONOMOUS DRIVING
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- DRIVER & OCCUPANT MONITORING
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- SURROUND VIEW & PARKING ASSISTANCE
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- OTHER APPLICATIONS
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- ADVANCED DRIVER ASSISTANCE SYSTEMS (ADAS)
COMPUTER VISION APPLICATIONS IN MOBILITY MARKET BY VEHICLE TYPE
- PASSENGER VEHICLES
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- LIGHT COMMERCIAL VEHICLES
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- HEAVY COMMERCIAL VEHICLES
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- PASSENGER VEHICLES
COMPETITIVE LANDSCAPE
- KEY STRATEGIC DEVELOPMENTS
- MERGERS & ACQUISITIONS
- PRODUCT LAUNCHES & DEVELOPMENTS
- PARTNERSHIPS & AGREEMENTS
- BUSINESS EXPANSIONS & DIVESTITURES
- COMPETITOR POSITIONING & DIFFERENTIATION MAP
- COMPANY PROFILES
- ROBERT BOSCH GMBH
- COMPANY OVERVIEW
- PRODUCT LIST
- STRENGTHS & CHALLENGES
- CONTINENTAL AG
- COMPANY OVERVIEW
- PRODUCT LIST
- STRENGTHS & CHALLENGES
- ZF FRIEDRICHSHAFEN AG
- COMPANY OVERVIEW
- PRODUCT LIST
- STRENGTHS & CHALLENGES
- VALEO SA
- COMPANY OVERVIEW
- PRODUCT LIST
- STRENGTHS & CHALLENGES
- MOBILEYE
- COMPANY OVERVIEW
- PRODUCT LIST
- STRENGTHS & CHALLENGES
- MAGNA INTERNATIONAL INC
- COMPANY OVERVIEW
- PRODUCT LIST
- STRENGTHS & CHALLENGES
- ROBERT BOSCH GMBH
- KEY STRATEGIC DEVELOPMENTS
LIST OF TABLES
TABLE 1: MARKET SNAPSHOT – COMPUTER VISION APPLICATIONS IN MOBILITY MARKET
TABLE 2: PRICING MODELS, PLATFORM LICENSING FRAMEWORKS & AI SOFTWARE MONETIZATION STRATEGIES
TABLE 3: REGULATORY & POLICY LANDSCAPE ANALYSIS
TABLE 4: MARKET BY COMPONENT, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 5: MARKET BY COMPONENT, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 6: MARKET BY APPLICATION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 7: MARKET BY APPLICATION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 8: MARKET BY VEHICLE TYPE, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 9: MARKET BY VEHICLE TYPE, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 10: KEY PLAYERS OPERATING IN THE GERMAN MARKET
TABLE 11: LIST OF MERGERS & ACQUISITIONS
TABLE 12: LIST OF PRODUCT LAUNCHES & DEVELOPMENTS
TABLE 13: LIST OF PARTNERSHIPS & AGREEMENTS
TABLE 14: LIST OF BUSINESS EXPANSIONS & DIVESTITURES
LIST OF FIGURES
FIGURE 1: MAJOR MARKET FINDINGS
FIGURE 2: MARKET DYNAMICS
FIGURE 3: KEY MARKET TRENDS
FIGURE 4: PORTER’S FIVE FORCES ANALYSIS
FIGURE 5: GROWTH PROSPECT MAPPING FOR GERMANY
FIGURE 6: MARKET MATURITY ANALYSIS
FIGURE 7: MARKET CONCENTRATION ANALYSIS
FIGURE 8: VALUE CHAIN ANALYSIS
FIGURE 9: KEY BUYING CRITERIA
FIGURE 10: SEGMENT GROWTH POTENTIAL, BY COMPONENT, IN 2025
FIGURE 11: HARDWARE MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 12: VISION PROCESSING & COMPUTE MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 13: SOFTWARE MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 14: SERVICES MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 15: SEGMENT GROWTH POTENTIAL, BY APPLICATION, IN 2025
FIGURE 16: ADVANCED DRIVER ASSISTANCE SYSTEMS (ADAS) MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 17: AUTONOMOUS DRIVING MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 18: DRIVER & OCCUPANT MONITORING MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 19: SURROUND VIEW & PARKING ASSISTANCE MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 20: OTHER APPLICATIONS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 21: SEGMENT GROWTH POTENTIAL, BY VEHICLE TYPE, IN 2025
FIGURE 22: PASSENGER VEHICLES MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 23: LIGHT COMMERCIAL VEHICLES MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 24: HEAVY COMMERCIAL VEHICLES MARKET SIZE, 2026-2034 (IN $ MILLION)
FAQ’s
RELATED REPORTS
-
LATIN AMERICA FACIAL RECOGNITION MARKET FORECAST 2019-2028
-

UNITED STATES AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-

UNITED KINGDOM AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-

UNITED ARAB EMIRATES AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-

SOUTH KOREA AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-

SINGAPORE AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-

SAUDI ARABIA AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-

AUSTRALIA AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-

JAPAN AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-

INDIA AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034