Europe Integrated/Hybrid Operating Room Market by Equipment (Diagnostic Imaging Systems, Operating Room Fixtures, Other Equipment) Market by Application (Cardiovascular Surgery, Neurosurgery, Thoracic Surgery, Orthopedic Surgery, Other Applications) Market by End-User (Hospital and Surgical Centers, Outpatient Surgical Centers, Other End-Users), by Geography
EUROPE INTEGRATED/HYBRID OPERATING ROOM MARKET OVERVIEW
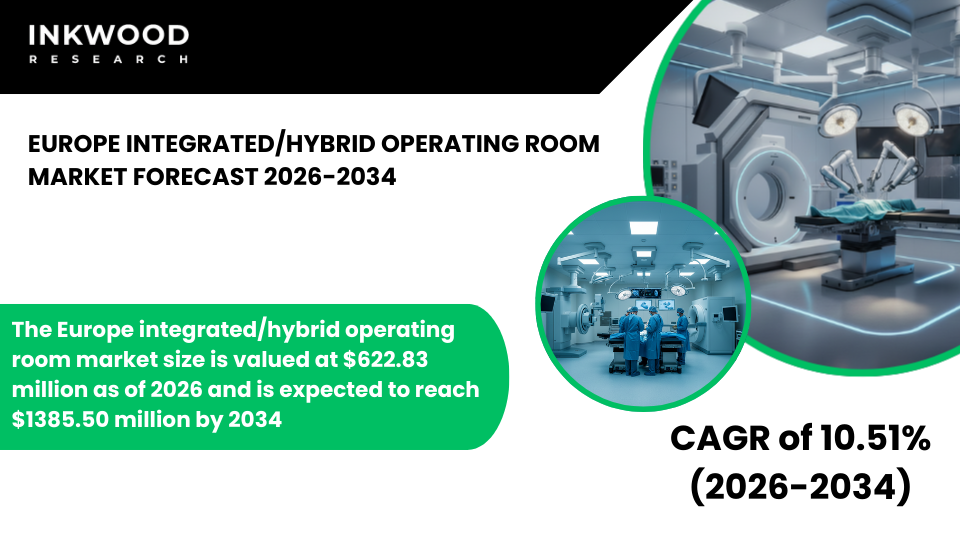
The Europe integrated/hybrid operating room market size is valued at $622.83 million as of 2026 and is expected to reach $1385.50 million by 2034, progressing with a CAGR of 10.51% during the forecast years, 2026-2034.
Europe maintains a strong position in the global hybrid operating rooms market, characterized by centralized procurement models and aggressive hospital modernization initiatives across national health systems. The region benefits from a well-established healthcare infrastructure and sustained government commitment to surgical excellence.
Moreover, European hospitals increasingly prioritize hybrid OR installations to address growing surgical volumes and complex cardiovascular procedures requiring advanced imaging capabilities. The UK government’s New Hospital Programme, announced with substantial capital investment backing, demonstrates the region’s commitment to modernizing surgical facilities.
Additionally, countries like Germany and France lead in adopting fully integrated hybrid OR solutions that combine surgical navigation, robotic platforms, and intraoperative imaging technologies. This strategic focus on advanced surgical infrastructure positions Europe as a key growth market for hybrid operating room systems.
To Know More About This Report, Request a Free Sample Copy
The Europe integrated/hybrid operating room market growth assessment includes the analysis of the United Kingdom, Germany, France, Italy, Spain, Belgium, Poland, and Rest of Europe.
The United Kingdom represents a significant market within Europe, driven by NHS England’s substantial capital investment programs aimed at upgrading aging hospital infrastructure. According to UK government data, the NHS capital allocation for 2024/25 includes dedicated funding for strategic projects such as new hospitals and hospital upgrades. This also includes £3.7bn for new hospitals by 2024/25 and £18.5bn for 2025-2031.
The New Hospital Programme has prioritized multiple schemes that incorporate hybrid operating room capabilities as part of modern surgical suite designs. Furthermore, NHS trusts across England are increasingly commissioning specialized hybrid OR facilities to enhance vascular, cardiovascular, and neurosurgical capabilities.
Recent developments include high-profile projects at major teaching hospitals that feature state-of-the-art hybrid theaters equipped with the latest-generation C-arm systems and integrated video management platforms. The UK market particularly benefits from standardized Hospital 2.0 design principles that maximize modern technologies while ensuring cost-effective delivery through programmatic construction approaches.
British hospitals recognize that hybrid operating rooms deliver measurable improvements in patient outcomes while reducing overall procedure times and complication rates. Academic medical centers and large NHS trusts serve as early adopters, establishing best practices that cascade to regional hospitals.
The emphasis on evidence-based procurement ensures that investments in hybrid OR technology demonstrate clear clinical and economic value. Additionally, collaborative partnerships between NHS trusts and medical technology companies facilitate continuous innovation and knowledge transfer, further accelerating market penetration across the UK healthcare system.
France’s integrated hybrid operating room market exhibits robust growth, supported by national healthcare priorities and significant hospital modernization investments. French healthcare institutions embrace hybrid OR technology as essential infrastructure for delivering advanced surgical interventions across multiple specialties. Leading hospitals in Paris and regional medical centers are establishing state-of-the-art hybrid facilities that integrate traditional surgical capabilities with interventional radiology systems.
The American Hospital of Paris, for example, has invested substantially in building a hybrid room designed to meet rapidly evolving surgical standards. Moreover, French hospitals emphasize flexible, multi-disciplinary use of hybrid OR facilities to maximize utilization and return on investment. The country’s strong medical device manufacturing sector and close collaboration between clinicians and technology developers foster innovation in hybrid OR design and workflow optimization, positioning France as a sophisticated market for advanced surgical solutions.
The Europe integrated/hybrid operating room market is segmented into equipment, application, and end-user. The application segment is further categorized into cardiovascular surgery, neurosurgery, thoracic surgery, orthopedic surgery, and other applications.
The cardiovascular surgery application dominates the European market, reflecting the critical role of hybrid OR technology in treating complex cardiac and vascular conditions. European hospitals extensively deploy hybrid operating rooms specifically configured for cardiovascular procedures that require simultaneous access to advanced imaging and surgical capabilities.
These facilities enable cardiologists and vascular surgeons to perform transcatheter aortic valve replacements, endovascular aneurysm repairs, and complex coronary interventions with unprecedented precision. Furthermore, the aging European population drives sustained demand for cardiovascular procedures, as chronic heart disease prevalence remains elevated across the continent.
Hybrid OR systems designed for cardiovascular applications integrate high-resolution angiography, real-time fluoroscopy, and 3D imaging capabilities that prove essential for guiding minimally invasive interventions. Additionally, these specialized facilities reduce patient transfer requirements and enable seamless transitions between endovascular and open surgical techniques when complications arise.
European cardiac centers recognize that hybrid OR investments deliver superior clinical outcomes while optimizing resource utilization across high-volume cardiovascular programs, making this application segment particularly attractive for hospital administrators and clinical directors evaluating infrastructure upgrades.
Some of the top players operating in the Europe integrated/hybrid operating room market include Siemens AG, Koninklijke Philips NV, Getinge AB, Carl Zeiss Meditec Group, etc.
Siemens AG, headquartered in Munich, Germany, stands as a dominant force in the European integrated hybrid operating room market through its Healthineers division. The company operates as a leading global medical technology firm specializing in diagnostic imaging systems, laboratory diagnostics, and advanced therapy solutions.
Siemens Healthineers’ hybrid OR portfolio features the renowned ARTIS product family, including the ARTIS pheno robotic C-arm system designed specifically for cardiovascular, neurosurgical, and trauma applications. The company serves hospitals and surgical centers throughout Europe via direct sales teams and established partnerships with healthcare procurement organizations.
Notably, Siemens differentiates itself through comprehensive consulting and planning services that assist healthcare facilities in designing customized hybrid OR layouts tailored to specific clinical needs. With over 1,450 hybrid OR installations across 60 countries and decades of experience in interventional imaging, Siemens maintains a strong competitive position in the European market, offering turnkey solutions that encompass equipment, installation, training, and lifecycle support services.
REPORT SYNOPSIS
| REPORT SCOPE | DETAILS |
|---|---|
| Market Forecast Years | 2026-2034 |
| Base Year | 2025 |
| Market Historical Years | 2022-2024 |
| Forecast Units | Revenue ($ Million) |
| Segments Analyzed | Equipment, Application, and End-User |
| Countries Analyzed | The United Kingdom, Germany, France, Italy, Spain, Poland, Belgium, and Rest of Europe |
| Companies Analyzed | Arthrex Inc, Barco NV, Carl Zeiss Meditec Group, CONMED Corporation, Drägerwerk AG & Co KGaA, Fisher & Paykel Healthcare Corporation Limited, GE Healthcare, Getinge AB, Integra LifeSciences Holdings Corporation, KARL STORZ SE & Co KG, Koninklijke Philips NV, Olympus Corporation, Siemens AG, Smith & Nephew PLC, Stryker Corporation |
TABLE OF CONTENTS
RESEARCH SCOPE & METHODOLOGY
- STUDY OBJECTIVES
- METHODOLOGY
- ASSUMPTIONS & LIMITATIONS
EXECUTIVE SUMMARY
- MARKET SIZE & FORECAST
- MARKET OVERVIEW
- SCOPE OF STUDY
- CRISIS SCENARIO ANALYSIS
- MAJOR MARKET FINDINGS
- HOSPITALS ARE INCREASINGLY INVESTING IN HYBRID ORS TO ENABLE MULTI-DISCIPLINARY PROCEDURES WITHIN A SINGLE SURGICAL ENVIRONMENT
- CARDIOVASCULAR AND NEUROSURGERY ACCOUNT FOR THE LARGEST SHARE OF HYBRID OR DEPLOYMENTS DUE TO IMAGING-INTENSIVE WORKFLOWS
- TERTIARY AND QUATERNARY CARE HOSPITALS DOMINATE DEMAND BECAUSE OF HIGH PROCEDURE VOLUMES AND CAPITAL AVAILABILITY
- EMERGING MARKETS ARE SHIFTING FROM CONVENTIONAL ORS TO SEMI-INTEGRATED SYSTEMS AS A STEPPING STONE TO FULL HYBRID ROOMS
MARKET DYNAMICS
- KEY DRIVERS
- RISING VOLUME OF MINIMALLY INVASIVE AND IMAGE-GUIDED SURGERIES IS ACCELERATING DEMAND FOR HYBRID ORS
- HOSPITAL FOCUS ON IMPROVING SURGICAL OUTCOMES AND REDUCING PROCEDURE TIME IS SUPPORTING ADOPTION
- TECHNOLOGICAL ADVANCES IN INTRAOPERATIVE IMAGING AND DIGITAL OR INTEGRATION ARE ENHANCING CLINICAL VALUE
- INCREASING INVESTMENTS IN SMART HOSPITAL INFRASTRUCTURE ARE FUELING MARKET EXPANSION
- KEY RESTRAINTS
- HIGH CAPITAL AND INSTALLATION COSTS LIMIT ADOPTION AMONG SMALL AND MEDIUM-SIZED HOSPITALS
- COMPLEXITY OF SYSTEM INTEGRATION REQUIRES SPECIALIZED TECHNICAL AND CLINICAL TRAINING
- SPACE AND INFRASTRUCTURE REQUIREMENTS MAKE RETROFITTING EXISTING ORS CHALLENGING
- LONG PROCUREMENT AND APPROVAL CYCLES DELAY PURCHASING DECISIONS IN PUBLIC HEALTHCARE SYSTEMS
- KEY DRIVERS
KEY ANALYTICS
- KEY MARKET TRENDS
- INTEGRATION OF ADVANCED IMAGING WITH SURGICAL NAVIGATION IS BECOMING A STANDARD FEATURE
- MODULAR AND SCALABLE HYBRID OR DESIGNS ARE GAINING TRACTION TO REDUCE INITIAL INVESTMENT
- ARTIFICIAL INTELLIGENCE ENABLED WORKFLOW MANAGEMENT IS IMPROVING SURGICAL EFFICIENCY
- VENDORS ARE OFFERING TURNKEY SOLUTIONS INCLUDING DESIGN, INSTALLATION, AND LIFECYCLE SUPPORT
- PORTER’S FIVE FORCES ANALYSIS
- BUYERS POWER
- SUPPLIERS POWER
- SUBSTITUTION
- NEW ENTRANTS
- INDUSTRY RIVALRY
- GROWTH PROSPECT MAPPING
- GROWTH PROSPECT MAPPING FOR EUROPE
- MARKET MATURITY ANALYSIS
- MARKET CONCENTRATION ANALYSIS
- VALUE CHAIN ANALYSIS
- COMPONENT MANUFACTURERS
- IMAGING SYSTEM SUPPLIERS
- OR INTEGRATION PROVIDERS
- SOFTWARE PLATFORM DEVELOPERS
- SYSTEM INTEGRATORS
- HOSPITAL END-USERS
- KEY BUYING CRITERIA
- IMAGING COMPATIBILITY
- SYSTEM INTEROPERABILITY
- TOTAL COST OWNERSHIP
- AFTER SALES SUPPORT
- REGULATORY FRAMEWORK
- KEY MARKET TRENDS
INTEGRATED/HYBRID OPERATING ROOM MARKET BY EQUIPMENT
- DIAGNOSTIC IMAGING SYSTEMS
- ANGIOGRAPHY SYSTEMS
- MRI SYSTEMS
- CT SCANNERS
- OTHER DIAGNOSTIC IMAGING SYSTEMS
- OPERATING ROOM FIXTURES
- OPERATING TABLES
- OPERATING ROOM LIGHTS
- SURGICAL BOOMS
- OTHER OPERATING ROOM FIXTURES
- OTHER EQUIPMENT
- DIAGNOSTIC IMAGING SYSTEMS
INTEGRATED/HYBRID OPERATING ROOM MARKET BY APPLICATION
- CARDIOVASCULAR SURGERY
- NEUROSURGERY
- THORACIC SURGERY
- ORTHOPEDIC SURGERY
- OTHER APPLICATIONS
INTEGRATED/HYBRID OPERATING ROOM MARKET BY END-USER
- HOSPITAL AND SURGICAL CENTERS
- OUTPATIENT SURGICAL CENTERS
- OTHER END-USERS
GEOGRAPHICAL ANALYSIS
- EUROPE
- MARKET SIZE & ESTIMATES
- EUROPE MARKET DRIVERS
- EUROPE MARKET CHALLENGES
- KEY PLAYERS IN EUROPE INTEGRATED/HYBRID OPERATING ROOM MARKET
- COUNTRY ANALYSIS
- GERMANY
- GERMANY MARKET SIZE & OPPORTUNITIES
- UNITED KINGDOM
- UNITED KINGDOM MARKET SIZE & OPPORTUNITIES
- FRANCE
- FRANCE MARKET SIZE & OPPORTUNITIES
- ITALY
- ITALY MARKET SIZE & OPPORTUNITIES
- SPAIN
- SPAIN MARKET SIZE & OPPORTUNITIES
- BELGIUM
- BELGIUM MARKET SIZE & OPPORTUNITIES
- POLAND
- POLAND MARKET SIZE & OPPORTUNITIES
- REST OF EUROPE
- REST OF EUROPE MARKET SIZE & OPPORTUNITIES
- GERMANY
- EUROPE
COMPETITIVE LANDSCAPE
- KEY STRATEGIC DEVELOPMENTS
- MERGERS & ACQUISITIONS
- PRODUCT LAUNCHES & DEVELOPMENTS
- PARTNERSHIPS & AGREEMENTS
- BUSINESS EXPANSIONS & DIVESTITURES
- COMPANY PROFILES
- ARTHREX INC
- COMPANY OVERVIEW
- PRODUCTS
- STRENGTHS & CHALLENGES
- BARCO NV
- COMPANY OVERVIEW
- PRODUCTS
- STRENGTHS & CHALLENGES
- CARL ZEISS MEDITEC GROUP
- COMPANY OVERVIEW
- PRODUCTS
- STRENGTHS & CHALLENGES
- CONMED CORPORATION
- COMPANY OVERVIEW
- PRODUCTS
- STRENGTHS & CHALLENGES
- DRAGERWERK AG & CO KGAA
- COMPANY OVERVIEW
- PRODUCTS
- STRENGTHS & CHALLENGES
- FISHER & PAYKEL HEALTHCARE CORPORATION LIMITED
- COMPANY OVERVIEW
- PRODUCTS
- STRENGTHS & CHALLENGES
- GE HEALTHCARE
- COMPANY OVERVIEW
- PRODUCTS
- STRENGTHS & CHALLENGES
- GETINGE AB
- COMPANY OVERVIEW
- PRODUCTS
- STRENGTHS & CHALLENGES
- INTEGRA LIFESCIENCES HOLDINGS CORPORATION
- COMPANY OVERVIEW
- PRODUCTS
- STRENGTHS & CHALLENGES
- KARL STORZ SE & CO KG
- COMPANY OVERVIEW
- PRODUCTS
- STRENGTHS & CHALLENGES
- KONINKLIJKE PHILIPS N.V
- COMPANY OVERVIEW
- PRODUCTS
- STRENGTHS & CHALLENGES
- OLYMPUS CORPORATION
- COMPANY OVERVIEW
- PRODUCTS
- STRENGTHS & CHALLENGES
- SIEMENS AG
- COMPANY OVERVIEW
- PRODUCTS
- STRENGTHS & CHALLENGES
- SMITH & NEPHEW PLC
- COMPANY OVERVIEW
- PRODUCTS
- STRENGTHS & CHALLENGES
- STRYKER CORPORATION
- COMPANY OVERVIEW
- PRODUCTS
- STRENGTHS & CHALLENGES
- ARTHREX INC
- KEY STRATEGIC DEVELOPMENTS
LIST OF TABLES
TABLE 1: MARKET SNAPSHOT – INTEGRATED/HYBRID OPERATING ROOM
TABLE 2: INTEGRATED/HYBRID OPERATING ROOM MARKET REGULATORY FRAMEWORK
TABLE 3: MARKET BY EQUIPMENT, BY REGION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 4: MARKET BY EQUIPMENT, BY REGION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 5: MARKET BY DIAGNOSTIC IMAGING SYSTEMS, BY REGION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 6: MARKET BY DIAGNOSTIC IMAGING SYSTEMS, BY REGION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 7: MARKET BY OPERATING ROOM FIXTURES, BY REGION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 8: MARKET BY OPERATING ROOM FIXTURES, BY REGION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 9: MARKET BY APPLICATION, BY REGION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 10: MARKET BY APPLICATION, BY REGION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 11: MARKET BY END-USER, BY REGION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 12: MARKET BY END-USER, BY REGION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 13: EUROPE MARKET, COUNTRY ANALYSIS, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 14: EUROPE MARKET, COUNTRY ANALYSIS, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 15: KEY PLAYERS OPERATING IN THE EUROPEAN MARKET
TABLE 16: LIST OF MERGERS & ACQUISITIONS
TABLE 17: LIST OF PRODUCT LAUNCHES & DEVELOPMENTS
TABLE 18: LIST OF PARTNERSHIPS & AGREEMENTS
TABLE 19: LIST OF BUSINESS EXPANSIONS & DIVESTITURES
LIST OF FIGURES
FIGURE 1: KEY MARKET TRENDS
FIGURE 2: PORTER’S FIVE FORCES ANALYSIS
FIGURE 3: GROWTH PROSPECT MAPPING FOR EUROPE
FIGURE 4: MARKET MATURITY ANALYSIS
FIGURE 5: MARKET CONCENTRATION ANALYSIS
FIGURE 6: VALUE CHAIN ANALYSIS
FIGURE 7: KEY BUYING CRITERIA
FIGURE 8: SEGMENT GROWTH POTENTIAL, BY EQUIPMENT, IN 2025
FIGURE 9: DIAGNOSTIC IMAGING SYSTEMS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 10: SEGMENT GROWTH POTENTIAL, BY DIAGNOSTIC IMAGING SYSTEMS, IN 2025
FIGURE 11: ANGIOGRAPHY SYSTEMS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 12: MRI SYSTEMS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 13: CT SCANNERS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 14: OTHER DIAGNOSTIC IMAGING SYSTEMS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 15: OPERATING ROOM FIXTURES MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 16: SEGMENT GROWTH POTENTIAL, BY OPERATING ROOM FIXTURES, IN 2025
FIGURE 17: OPERATING TABLES MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 18: OPERATING ROOM LIGHTS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 19: SURGICAL BOOMS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 20: OTHER OPERATING ROOM FIXTURES MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 21: OTHER EQUIPMENT MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 22: SEGMENT GROWTH POTENTIAL, BY APPLICATION, IN 2025
FIGURE 23: CARDIOVASCULAR SURGERY MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 24: NEUROSURGERY MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 25: THORACIC SURGERY MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 26: ORTHOPEDIC SURGERY MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 27: OTHER APPLICATIONS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 28: SEGMENT GROWTH POTENTIAL, BY END-USER, IN 2025
FIGURE 29: HOSPITAL AND SURGICAL CENTERS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 30: OUTPATIENT SURGICAL CENTERS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 31: OTHER END-USERS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 32: EUROPE INTEGRATED/HYBRID OPERATING ROOM MARKET, COUNTRY OUTLOOK, 2025 & 2034 (IN %)
FIGURE 33: GERMANY MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 34: UNITED KINGDOM MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 35: FRANCE MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 36: ITALY MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 37: SPAIN MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 38: BELGIUM MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 39: POLAND MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 40: REST OF EUROPE MARKET SIZE, 2026-2034 (IN $ MILLION)
FAQ’s
RELATED REPORTS
-
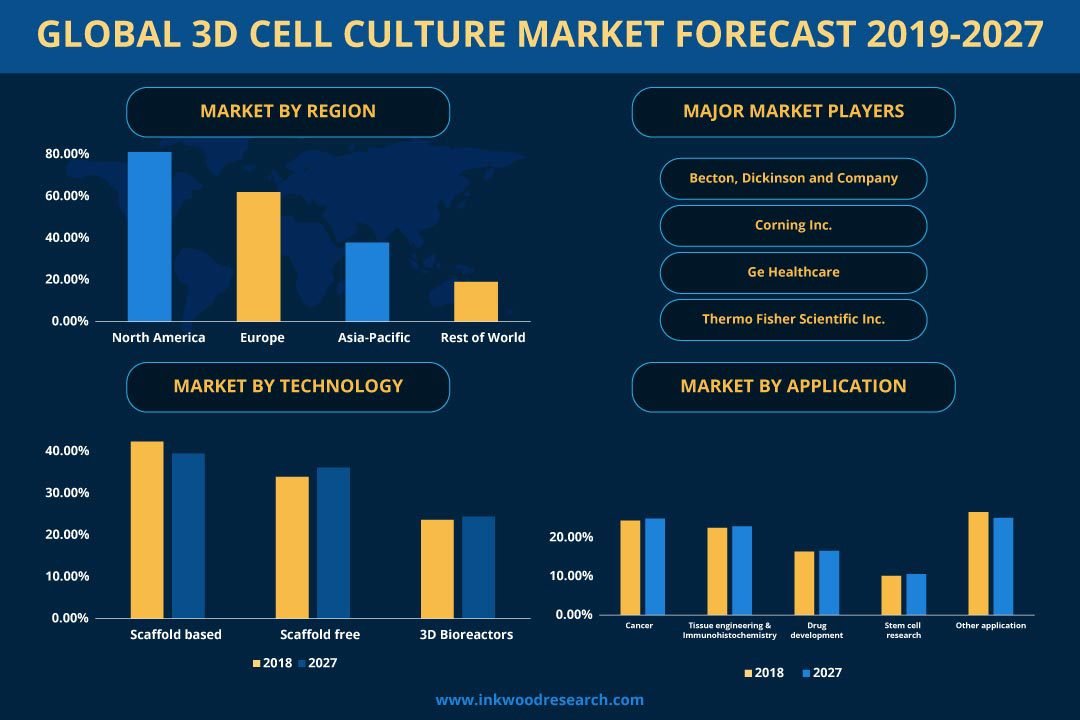
GLOBAL 3D CELL CULTURE MARKET FORECAST 2026
-
NORTH AMERICA 3D CELL CULTURE MARKET FORECAST 2026
-
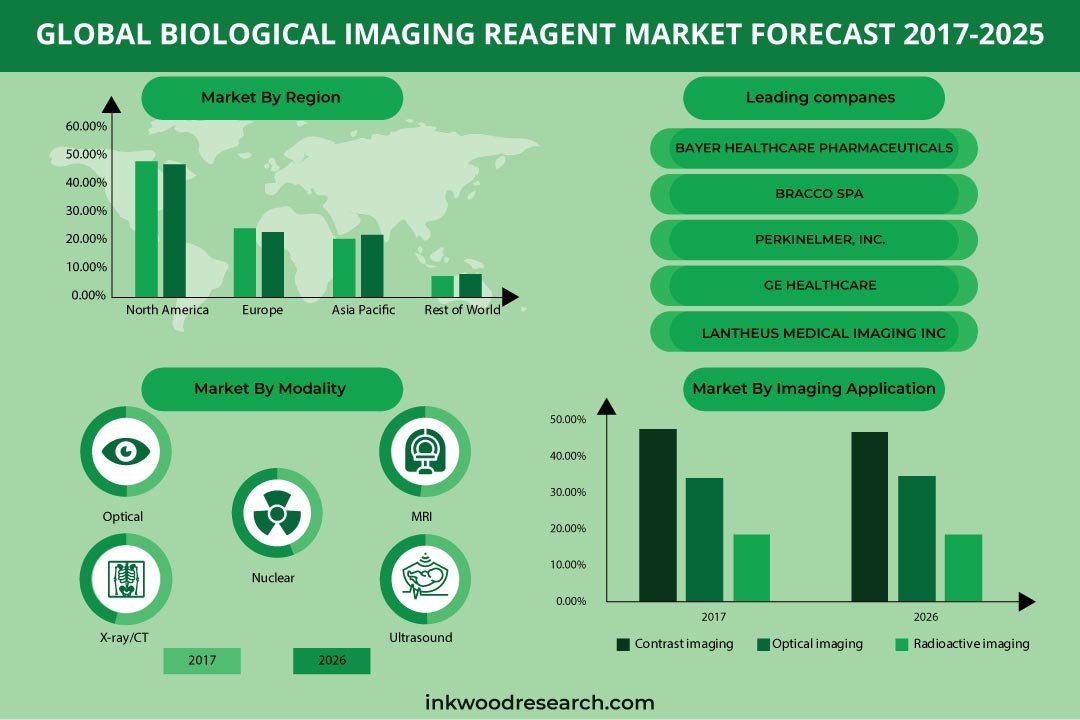
GLOBAL BIOLOGICAL IMAGING REAGENT MARKET FORECAST 2026
-
EUROPE SOLAR ENCAPSULATION MARKET FORECAST 2026-2034
-
NORTH AMERICA SOLAR ENCAPSULATION MARKET FORECAST 2026-2034
-
SPAIN ADVANCED DELIVERY NUTRACEUTICALS MARKET FORECAST 2026-2034
-
MEXICO ADVANCED DELIVERY NUTRACEUTICALS MARKET FORECAST 2026-2034
-
ITALY ADVANCED DELIVERY NUTRACEUTICALS MARKET FORECAST 2026-2034
-
AUSTRALIA ADVANCED DELIVERY NUTRACEUTICALS MARKET FORECAST 2026-2034
-
BRAZIL ADVANCED DELIVERY NUTRACEUTICALS MARKET FORECAST 2026-2034