
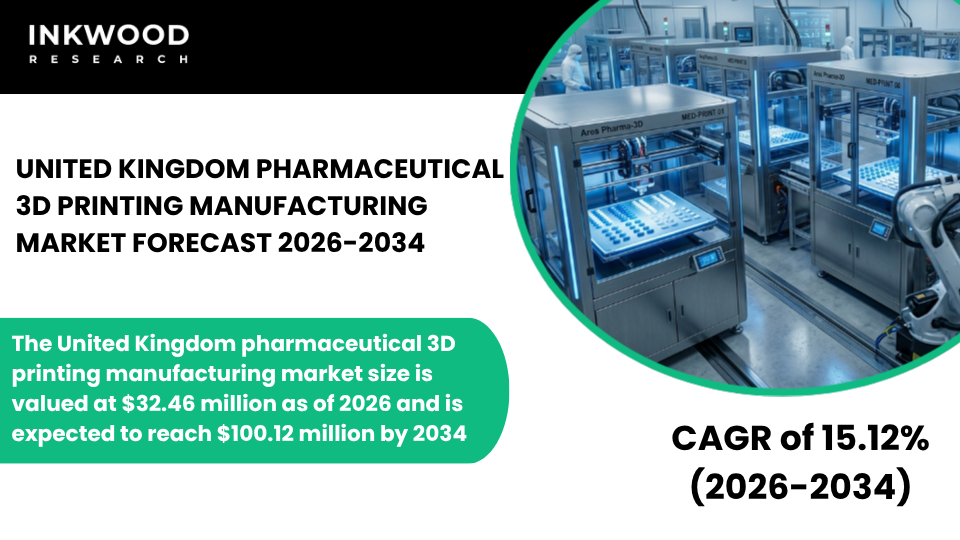
UNITED KINGDOM PHARMACEUTICAL 3D PRINTING MANUFACTURING MARKET FORECAST 2026-2034
SCOPE OF THE REPORT
United Kingdom Pharmaceutical 3D Printing Manufacturing Market by Technology (Inkjet Printing, Selective Laser Sintering (SLS), Melt Extrusion Deposition (MED), Fused Deposition Modeling (FDM), Stereolithography, ZipDose Technology, Other Technologies), Market by End-User (Hospitals, Pharmacies, Research Laboratories, Pharmaceutical Companies), Market by Application (Drug Development, Personalized Medicine, Drug Manufacturing, Drug Delivery Systems), Market by Dosage Form (Tablets, Capsules, Multi-Drug Implants, Nanoparticles, Solutions/Liquids, Films, Other Dosage Forms), by Geography
UNITED KINGDOM PHARMACEUTICAL 3D PRINTING MANUFACTURING MARKET OVERVIEW
The United Kingdom pharmaceutical 3D printing manufacturing market size is valued at $32.46 million as of 2026 and is expected to reach $100.12 million by 2034, progressing with a CAGR of 15.12% during the forecast years, 2026–2034.
MARKET INSIGHTS
The United Kingdom is rapidly establishing itself as a leading innovation hub for pharmaceutical 3D printing manufacturing in Europe. The country’s strength lies in its exceptional academic research infrastructure, particularly the close collaboration between world-class universities and the pharmaceutical industry.
University College London (UCL), for instance, has been a foundational force in advancing 3D printing in pharmaceuticals, directly spinning off companies such as FabRx Ltd that are now commercializing next-generation drug delivery systems globally.
This university-industry bridge is a defining feature of the UK pharmaceutical additive manufacturing landscape, consistently translating laboratory breakthroughs into real-world clinical applications. Furthermore, the National Health Service’s (NHS) growing interest in personalized medicine is creating a well-defined institutional demand for patient-specific drug formulations, which 3D printing is uniquely positioned to address.
Government policy is also actively shaping the trajectory of the UK pharmaceutical 3D printing market. The Office for Life Sciences (OLS), a joint unit of the Department for Business and Trade and the Department of Health and Social Care, has consistently prioritized advanced manufacturing as a pillar of the UK’s life sciences strategy. Additionally, Innovate UK has funded several pharmaceutical 3D printing projects, including early-stage grants to companies developing personalized dosage forms and on-demand drug manufacturing solutions.
Further, the Medicines and Healthcare products Regulatory Agency (MHRA) is also proactively engaging with the industry to develop regulatory frameworks suited to 3D printed drug products. As these frameworks take clearer shape, they are expected to reduce commercialization uncertainty and attract increased private investment into the UK pharmaceutical 3D printing market.
Moreover, the UK’s aging demographic is a significant structural demand driver. According to the Office for National Statistics (ONS), the proportion of the UK population aged 65 and over is projected to grow steadily in the coming decades, increasing demand for flexible, patient-tailored drug formulations. This is particularly relevant for pediatric and geriatric applications, where standard dosages are frequently inadequate.
Additionally, the growing prevalence of rare diseases and complex chronic conditions is pushing both hospitals and specialty pharmacies toward point-of-care 3D printing models. Together, these demand-side forces, backed by strong research capabilities and evolving regulatory support, are set to sustain the United Kingdom pharmaceutical 3D printing manufacturing market’s robust growth through the forecast period.
To Know More About This Report, Request a Free Sample Copy
SEGMENTATION ANALYSIS
The United Kingdom pharmaceutical 3D printing manufacturing market is segmented by technology, end-user, application, and dosage form. The end-user segment is further categorized into hospitals, pharmacies, research laboratories, and pharmaceutical companies.
Research laboratories represent one of the most strategically active end-user sub-segments within the UK pharmaceutical 3D printing market. Academic and independent research laboratories in the UK are at the forefront of developing new printable drug formulations, testing novel printing technologies, and generating the clinical evidence needed to support regulatory approval pathways.
Institutions such as UCL’s School of Pharmacy have published extensively on the use of technologies like selective laser sintering (SLS) and fused deposition modeling (FDM) in pharmaceutical applications, directly informing both industry practice and regulatory thinking. This research activity is not purely academic; it feeds directly into clinical trial manufacturing pipelines, where small-batch 3D printed drug prototypes are tested for safety and efficacy before broader commercialization.
Demand from research laboratories is further supported by the availability of government-backed funding through bodies such as Innovate UK and the Medical Research Council (MRC). These funding channels are enabling laboratories to invest in pharmaceutical-grade 3D printing equipment and proprietary software platforms, accelerating formulation development timelines.
For vendors and technology providers operating in the UK pharmaceutical additive manufacturing market, research laboratories represent a critical early-adoption segment with strong potential to convert into long-term institutional clients as products progress toward clinical and commercial stages.
COMPETITIVE INSIGHTS
Some of the top players operating in the United Kingdom pharmaceutical 3D printing manufacturing market include FabRx Ltd, AstraZeneca, GlaxoSmithKline (GSK), Merck KGaA, etc.
FabRx Ltd is a UK-based specialist biotech company focused on developing 3D printing technology for the fabrication of personalized medicines and medical devices. The company’s flagship product line, the M3DIMAKER series, is the world’s first pharmaceutical 3D printer for personalized medicines, and can be used to create unique personalized medicines by tailoring the appearance and dosage to each patient on demand. Additionally, FabRx offers its proprietary Printlets platform, which formulates and manufactures 3D printed medicines across a range of drug compounds, dosage forms, and release profiles.
The company provides pharmaceutical printers, advanced software solutions, and formulation development services to hospitals, pharmacies, universities, and the pharmaceutical industry. Its active collaborations with leading European hospital pharmacies and its pioneering work in pediatric and geriatric drug formulations firmly establish FabRx as one of the most strategically significant players in the United Kingdom pharmaceutical 3D printing manufacturing market.
REPORT SYNOPSIS
| REPORT SCOPE | DETAILS |
|---|---|
| Market Forecast Years | 2026-2034 |
| Base Year | 2025 |
| Market Historical Years | 2022-2024 |
| Forecast Units | Revenue ($ Million) |
| Segments Analyzed | Technology, End-User, Application, Dosage Form |
| Country Analyzed | The United Kingdom |
| Companies Analyzed | FabRx Ltd, AstraZeneca, GlaxoSmithKline (GSK), Merck KGaA |
TABLE OF CONTENTS
RESEARCH SCOPE & METHODOLOGY
- STUDY OBJECTIVES
- METHODOLOGY
- ASSUMPTIONS & LIMITATIONS
EXECUTIVE SUMMARY
- MARKET SIZE, SHARE & ESTIMATES
- MARKET OVERVIEW
- SCOPE OF STUDY
- MAJOR MARKET FINDINGS
- THE UNITED KINGDOM IS EMERGING AS A KEY INNOVATION HUB FOR PHARMACEUTICAL 3D PRINTING TECHNOLOGIES
- STRONG ACADEMIC RESEARCH BASE IS DRIVING EARLY STAGE DEVELOPMENT AND PILOT PROJECTS
- NATIONAL HEALTH SYSTEM INTEREST IN PERSONALIZED MEDICINE IS SUPPORTING ADOPTION
- REGULATORY BODIES ARE PROACTIVELY EXPLORING FRAMEWORKS FOR 3D PRINTED DRUGS
MARKET DYNAMICS
- KEY DRIVERS
- INCREASING INVESTMENT IN DIGITAL HEALTH AND ADVANCED MANUFACTURING
- HIGH DEMAND FOR CUSTOMIZED AND ON-DEMAND DRUG DELIVERY SOLUTIONS
- COLLABORATIONS BETWEEN UNIVERSITIES AND PHARMA COMPANIES ARE DRIVING INNOVATION
- SUPPORTIVE GOVERNMENT INITIATIVES FOR LIFE SCIENCES SECTOR EXPANSION
- KEY RESTRAINTS
- UNCERTAINTY IN LONG-TERM REGULATORY PATHWAYS DELAYS COMMERCIALIZATION
- LIMITED INDUSTRIAL SCALE INFRASTRUCTURE FOR MASS PRODUCTION
- HIGH COST OF TECHNOLOGY INTEGRATION IN EXISTING FACILITIES
- SKILL GAP IN SPECIALIZED 3D PRINTING AND PHARMA INTEGRATION
- KEY DRIVERS
STRATEGIC MARKET ANALYTICS
- GROWTH METRICS
- TAM, SAM & SOM OPPORTUNITY ANALYSIS
- EMERGING MARKET TRENDS & PARADIGM SHIFTS
- RISING FOCUS ON POINT OF CARE MANUFACTURING IN HOSPITAL SETTINGS
- INTEGRATION OF 3D PRINTING IN DRUG DISCOVERY AND DEVELOPMENT PIPELINES
- GROWING INTEREST IN PEDIATRIC AND RARE DISEASE APPLICATIONS
- ADVANCEMENTS IN MULTI-MATERIAL PRINTING TECHNOLOGIES
- PORTER’S FIVE FORCES ANALYSIS
- BUYERS POWER
- SUPPLIERS POWER
- SUBSTITUTION
- NEW ENTRANTS
- INDUSTRY RIVALRY
- PESTLE ANALYSIS
- POLITICAL
- ECONOMIC
- SOCIAL LANDSCAPE
- TECHNOLOGY
- LEGAL
- ENVIRONMENTAL
- GROWTH OPPORTUNITY MAPPING & HEATMAP
- GROWTH PROSPECT MAPPING FOR THE UNITED KINGDOM
- MARKET MATURITY & LIFECYCLE ANALYSIS
- MARKET CONCENTRATION ANALYSIS
- GROWTH METRICS
PHARMACEUTICAL 3D PRINTING MANUFACTURING VALUE CHAIN & DECISION FRAMEWORK
- VALUE CHAIN ANALYSIS
- RAW MATERIAL SUPPLY
- FORMULATION DESIGN
- SOFTWARE MODELING
- PRINTING PROCESS
- POST PROCESSING
- QUALITY VALIDATION
- DISTRIBUTION CHANNELS
- KEY BUYING CRITERIA
- PRINTING PRECISION
- REGULATORY COMPLIANCE
- MATERIAL COMPATIBILITY
- COST EFFICIENCY
- PRICING MODELS, COST STRUCTURES & PRODUCTION OPTIMIZATION STRATEGIES
- REGULATORY & POLICY LANDSCAPE ANALYSIS
- VALUE CHAIN ANALYSIS
PHARMACEUTICAL 3D PRINTING MANUFACTURING MARKET BY TECHNOLOGY
- INKJET PRINTING
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- SELECTIVE LASER SINTERING (SLS)
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- MELT EXTRUSION DEPOSITION (MED)
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- FUSED DEPOSITION MODELING (FDM)
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- STEREOLITHOGRAPHY
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- ZIPDOSE TECHNOLOGY
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- OTHER TECHNOLOGIES
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- INKJET PRINTING
PHARMACEUTICAL 3D PRINTING MANUFACTURING MARKET BY END-USER
- HOSPITALS
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- PHARMACIES
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- RESEARCH LABORATORIES
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- PHARMACEUTICAL COMPANIES
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- HOSPITALS
PHARMACEUTICAL 3D PRINTING MANUFACTURING MARKET BY APPLICATION
- DRUG DEVELOPMENT
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- PERSONALIZED MEDICINE
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- DRUG MANUFACTURING
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- DRUG DELIVERY SYSTEMS
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- DRUG DEVELOPMENT
PHARMACEUTICAL 3D PRINTING MANUFACTURING MARKET BY DOSAGE FORM
- TABLETS
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- CAPSULES
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- MULTI-DRUG IMPLANTS
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- NANOPARTICLES
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- SOLUTIONS / LIQUIDS
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- FILMS
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- OTHER DOSAGE FORMS
- MARKET SIZE, FORECAST & SHARE (2022–2034)
- TABLETS
COMPETITIVE LANDSCAPE
- KEY STRATEGIC DEVELOPMENTS
- MERGERS & ACQUISITIONS
- PRODUCT LAUNCHES & DEVELOPMENTS
- PARTNERSHIPS & AGREEMENTS
- BUSINESS EXPANSIONS & DIVESTITURES
- COMPETITOR POSITIONING & DIFFERENTIATION MAP
- COMPANY PROFILES
- FABRX LTD
- COMPANY OVERVIEW
- PRODUCT LIST
- STRENGTHS & CHALLENGES
- ASTRAZENECA
- COMPANY OVERVIEW
- PRODUCT LIST
- STRENGTHS & CHALLENGES
- GLAXOSMITHKLINE (GSK)
- COMPANY OVERVIEW
- PRODUCT LIST
- STRENGTHS & CHALLENGES
- MERCK KGAA
- COMPANY OVERVIEW
- PRODUCT LIST
- STRENGTHS & CHALLENGES
- FABRX LTD
- KEY STRATEGIC DEVELOPMENTS
LIST OF TABLES
TABLE 1: MARKET SNAPSHOT – PHARMACEUTICAL 3D PRINTING MANUFACTURING MARKET
TABLE 2: PRICING MODELS, COST STRUCTURES & PRODUCTION OPTIMIZATION STRATEGIES
TABLE 3: REGULATORY & POLICY LANDSCAPE ANALYSIS
TABLE 4: MARKET BY TECHNOLOGY, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 5: MARKET BY TECHNOLOGY, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 6: MARKET BY END-USER, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 7: MARKET BY END-USER, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 8: MARKET BY APPLICATION, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 9: MARKET BY APPLICATION, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 10: MARKET BY DOSAGE FORM, HISTORICAL YEARS, 2022-2024 (IN $ MILLION)
TABLE 11: MARKET BY DOSAGE FORM, FORECAST YEARS, 2026-2034 (IN $ MILLION)
TABLE 12: KEY PLAYERS OPERATING IN THE UNITED KINGDOM MARKET
TABLE 13: LIST OF MERGERS & ACQUISITIONS
TABLE 14: LIST OF PRODUCT LAUNCHES & DEVELOPMENTS
TABLE 15: LIST OF PARTNERSHIPS & AGREEMENTS
TABLE 16: LIST OF BUSINESS EXPANSIONS & DIVESTITURES
LIST OF FIGURES
FIGURE 1: MAJOR MARKET FINDINGS
FIGURE 2: MARKET DYNAMICS
FIGURE 3: KEY MARKET TRENDS
FIGURE 4: PORTER’S FIVE FORCES ANALYSIS
FIGURE 5: GROWTH PROSPECT MAPPING FOR THE UNITED KINGDOM
FIGURE 6: MARKET MATURITY ANALYSIS
FIGURE 7: MARKET CONCENTRATION ANALYSIS
FIGURE 8: VALUE CHAIN ANALYSIS
FIGURE 9: KEY BUYING CRITERIA
FIGURE 10: SEGMENT GROWTH POTENTIAL, BY TECHNOLOGY, IN 2025
FIGURE 11: INKJET PRINTING MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 12: SELECTIVE LASER SINTERING (SLS) MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 13: MELT EXTRUSION DEPOSITION (MED) MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 14: FUSED DEPOSITION MODELING (FDM) MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 15: STEREOLITHOGRAPHY MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 16: ZIPDOSE TECHNOLOGY MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 17: OTHER TECHNOLOGIES MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 18: SEGMENT GROWTH POTENTIAL, BY END-USER, IN 2025
FIGURE 19: HOSPITALS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 20: PHARMACIES MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 21: RESEARCH LABORATORIES MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 22: PHARMACEUTICAL COMPANIES MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 23: SEGMENT GROWTH POTENTIAL, BY APPLICATION, IN 2025
FIGURE 24: DRUG DEVELOPMENT MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 25: PERSONALIZED MEDICINE MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 26: DRUG MANUFACTURING MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 27: DRUG DELIVERY SYSTEMS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 28: SEGMENT GROWTH POTENTIAL, BY DOSAGE FORM, IN 2025
FIGURE 29: TABLETS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 30: CAPSULES MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 31: MULTI-DRUG IMPLANTS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 32: NANOPARTICLES MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 33: SOLUTIONS / LIQUIDS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 34: FILMS MARKET SIZE, 2026-2034 (IN $ MILLION)
FIGURE 35: OTHER DOSAGE FORMS MARKET SIZE, 2026-2034 (IN $ MILLION)
FAQ’s
RELATED REPORTS
-
UNITED STATES AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-
UNITED KINGDOM AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-
UNITED ARAB EMIRATES AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-
SOUTH KOREA AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-
SINGAPORE AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-
SAUDI ARABIA AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-
AUSTRALIA AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-
JAPAN AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-
INDIA AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034
-
CHINA AI-DRIVEN CLOUD MIGRATION SERVICES MARKET FORECAST 2026-2034