
EUROPE ELECTRIC VEHICLE BATTERY MARKET FORECAST 2025-2032
SCOPE OF THE REPORT
Europe Electric Vehicle Battery Market by Battery Type (Lithium-Ion Battery, Solid-State Battery, Nickel-Metal Hydride Battery, Other Battery Types) Market by Vehicle Type (Battery Electric Vehicles (BEVs), Plug-In Hybrid Electric Vehicles (PHEVs), Hybrid Electric Vehicles (HEVs), Fuel Cell Electric Vehicles) Market by Charging Type (Slow/Normal Charging, Fast Charging, Ultra-Fast Charging) Market by End-User (Automotive OEMs, Fleet Operators, Private/Individual Users, Shared Mobility Providers) Market by Lifecycle Stage (New Battery Sales, Second-Life Battery Market, Battery Recycling) Market by Voltage Range (Low Voltage (<400V), High Voltage (400-800V), Ultra-High Voltage (>800V)) Market by Application (Passenger Cars, Commercial Vehicles, Two-Wheelers, Three-Wheelers, Buses, Off-Highway/Industrial EVs) Market by Sales Channel (OEM (Original Equipment Manufacturer), Aftermarket/Replacement) by Geography
REPORTS » ENERGY, POWER & UTILITIES » ENERGY STORAGE » EUROPE ELECTRIC VEHICLE BATTERY MARKET FORECAST 2025-2032
EUROPE ELECTRIC VEHICLE BATTERY MARKET OVERVIEW
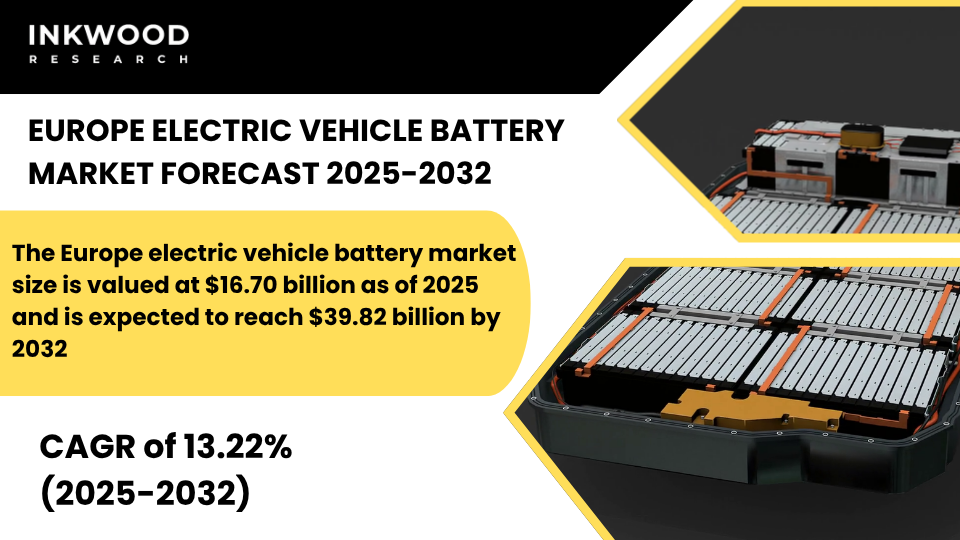
The Europe electric vehicle battery market size is valued at $16.70 billion as of 2025 and is expected to reach $39.82 billion by 2032, progressing with a CAGR of 13.22% during the forecast years, 2025-2032.
Europe’s electric vehicle battery market experiences complex dynamics as regulatory mandates clash with economic realities and subsidy withdrawals. Stringent emission reduction targets push automakers toward electrification, yet consumer adoption patterns vary dramatically across member states.
The European Union’s ambitious goal to ban new combustion engine sales by 2035 creates urgency for battery production capacity. However, manufacturing challenges and intensifying competition from Asian suppliers test the region’s ambitions. Additionally, geopolitical considerations drive efforts toward supply chain independence and domestic production capabilities. These converging forces shape Europe’s battery market trajectory through the forecast period.
To Know More About This Report, Request a Free Sample Copy
The Europe electric vehicle battery market growth assessment includes the analysis of the United Kingdom, Germany, France, Italy, Spain, Belgium, Poland, and Rest of Europe.
The United Kingdom demonstrates resilient EV adoption despite missing government-mandated targets. Battery electric vehicle sales reached a record 381,970 units in 2024, marking a 21.4% increase from the previous year, capturing nearly twenty percent market share. Fleet purchases drive substantial growth, supported by compelling tax incentives for commercial buyers. Manufacturers invested over £4.5 billion in consumer discounts throughout 2024 to meet the Zero Emission Vehicle mandate requirements.
However, this financial support level remains unsustainable long-term without structural cost reductions. The UK government recently announced consultations on phasing out petrol and diesel sales from 2030, reinforcing its commitment to full electrification by 2035. Furthermore, charging infrastructure expansion accelerates through simplified planning rules and improved grid connections. Over 1.7 million fully electric cars now operate on UK roads, representing a substantial installed base for battery replacement and upgrade opportunities as the market matures.
Germany faces significant headwinds as subsidy elimination triggers sharp sales declines. New battery-electric vehicle registrations contracted by 27.4% to only 380,609 units in 2024, following the controversial December 2023 decision to end government incentives. Previously, buyers received up to €4,500 in purchase incentives while manufacturers gained €2,250 per vehicle. The abrupt termination created massive uncertainty among potential buyers, delaying purchasing decisions amid persistent inflation and economic struggles.
Nevertheless, Germany maintains Europe’s largest automotive market and houses substantial manufacturing capacity. By early 2025, a total of 1.65 million BEVs were registered across Germany, though this figure falls far short of the government’s 2030 target of 15 million electric vehicles. Political pressure mounts for renewed support programs, particularly as the country approaches February elections, where candidates advocate for European-level incentives to revive adoption rates.
The contrasting trajectories between the United Kingdom and Germany illustrate Europe’s uneven electrification progress. While the UK maintains momentum through regulatory mandates and fleet incentives, Germany’s subsidy withdrawal demonstrates the market’s continued dependence on government support. Both nations possess substantial manufacturing capabilities and established automotive industries that position them for long-term success.
However, achieving the 2030 and 2035 targets requires renewed policy commitment and infrastructure investment. Additionally, consumer confidence must strengthen as battery costs decline and charging networks expand. Therefore, the coming years will prove critical as these leading European markets navigate the transition from early adoption to mass-market electrification while balancing economic pressures against environmental imperatives.
The Europe electric vehicle battery market is segmented into battery type, vehicle type, charging type, end-user, lifecycle stage, voltage range, application, and sales channel. The vehicle type segment is further categorized into battery electric vehicles (BEVs), plug-in hybrid electric vehicles (PHEVs), hybrid electric vehicles (HEVs), and fuel cell electric vehicles.
Battery electric vehicles capture the largest share within Europe’s segmentation structure. Pure electric vehicles offer zero tailpipe emissions, making them essential for meeting stringent EU regulatory requirements. BEVs rely entirely on stored electrical energy, eliminating range extender engines or fossil fuel backup systems.
Consequently, they deliver the cleanest operational profile among all electrified vehicle categories. Range capabilities continue improving as battery technology advances, with premium models now exceeding 400 miles on single charges. Urban drivers particularly favor BEVs for daily commuting, where charging access poses fewer constraints. Moreover, the total cost of ownership advantages becomes increasingly apparent as electricity prices remain substantially lower than petrol or diesel equivalents. Fleet operators embrace BEVs for predictable operating costs and reduced maintenance requirements compared to combustion vehicles.
Government incentive programs historically prioritized BEVs over plug-in hybrids, creating favorable economics for full electrification. Market leaders invest heavily in BEV-specific platforms optimized for electric powertrains rather than adapted combustion architectures. This dedicated design approach maximizes interior space, improves weight distribution, and enhances overall efficiency. Therefore, BEVs represent the long-term solution for decarbonizing European transportation networks.
Some of the top players operating in the Europe electric vehicle battery market include Northvolt AB, Samsung SDI, LG Energy Solution (LG Ensol), CATL, etc.
Northvolt AB emerged as Europe’s pioneering homegrown battery manufacturer before facing financial challenges. Founded in 2015 by former Tesla executives Peter Carlsson and Paolo Cerruti, the Swedish company aimed to establish domestic battery production capabilities independent from Asian suppliers. The company commissioned Northvolt Ett, located just south of the Arctic Circle in Skellefteå, Sweden, as Europe’s first large-scale lithium-ion battery gigafactory. The facility leveraged Sweden’s abundant renewable hydroelectric power to manufacture batteries with significantly lower carbon footprints compared to coal-powered Asian production.
Northvolt secured approximately $15 billion in backing from major investors, including Goldman Sachs, Volkswagen Group, and BMW Group, demonstrating strong industry confidence in European battery manufacturing potential. The company became the first European firm to start commercial shipments to carmakers, marking a milestone for regional supply chain development. However, production ramp-up challenges, rising capital costs, and softening EV demand created financial pressures.
The company filed Chapter 11 bankruptcy in the United States in November 2024, followed by bankruptcy proceedings in Sweden in March 2025, representing the largest bankruptcy in modern Swedish industrial history. Despite this setback, Northvolt’s technological innovations and manufacturing infrastructure remain valuable assets that subsequent operators may leverage to continue Europe’s battery production ambitions.
REPORT SYNOPSIS
| REPORT SCOPE | DETAILS |
|---|---|
| Market Forecast Years | 2025-2032 |
| Base Year | 2024 |
| Market Historical Years | 2018-2023 |
| Forecast Units | Revenue ($ Million) |
| Segments Analyzed | Battery Type, Vehicle Type, Charging Type, End-User, Lifecycle Stage, Voltage Range, Application, and Sales Channel |
| Countries Analyzed | The United Kingdom, Germany, France, Italy, Spain, Belgium, Poland, and Rest of Europe |
| Companies Analyzed | A123 Systems, BYD, CALB, CATL, Envision AESC, GS Yuasa, LG Energy Solution, Lithium Energy Japan, Northvolt AB, Panasonic, Prime Planet Energy Solutions, Samsung SDI, SK Innovation, Toshiba Corporation, Ultium Cells LLC, Vehicle Energy Japan Co Ltd |
TABLE OF CONTENTS
RESEARCH SCOPE & METHODOLOGY
- STUDY OBJECTIVES
- METHODOLOGY
- ASSUMPTIONS & LIMITATIONS
EXECUTIVE SUMMARY
- MARKET SIZE & FORECAST
- MARKET OVERVIEW
- SCOPE OF STUDY
- CRISIS SCENARIO ANALYSIS
- MAJOR MARKET FINDINGS
- THE ELECTRIC VEHICLE BATTERY MARKET IS EXPANDING RAPIDLY AS AUTOMAKERS ACCELERATE ELECTRIFICATION TARGETS AND SCALE EV PRODUCTION WORLDWIDE
- LITHIUM-ION BATTERIES CONTINUE TO DOMINATE MARKET SHARE DUE TO HIGH ENERGY DENSITY, LONG CYCLE LIFE, AND IMPROVING COST EFFICIENCY
- SUPPLY CHAIN VOLATILITY AND CRITICAL MINERAL SHORTAGES ARE DRIVING OEMS TO PURSUE VERTICAL INTEGRATION AND LONG-TERM MATERIALS PARTNERSHIPS
MARKET DYNAMICS
- KEY DRIVERS
- GOVERNMENT INCENTIVES AND STRINGENT EMISSION REGULATIONS ARE ACCELERATING ELECTRIC VEHICLE ADOPTION
- ADVANCEMENTS IN BATTERY CHEMISTRY AND SMART BATTERY MANAGEMENT SYSTEMS ARE IMPROVING RANGE, SAFETY, AND TIME-TO-CHARGE
- EXPANDING INVESTMENTS IN GIGAFACTORIES AND SUPPLY CHAIN LOCALIZATION ARE BOOSTING PRODUCTION CAPACITY
- GROWING DEMAND FOR ENERGY STORAGE SOLUTIONS IS INCREASING SYNERGISTIC APPLICATIONS FOR EV BATTERY TECHNOLOGIES
- KEY RESTRAINTS
- HIGH BATTERY PRODUCTION COSTS AND DEPENDENCE ON EXPENSIVE RAW MATERIALS LIMIT AFFORDABILITY
- SAFETY CONCERNS RELATED TO THERMAL RUNAWAY AND BATTERY FIRES CREATE CHALLENGES FOR MASS-MARKET ACCEPTANCE
- RECYCLING INFRASTRUCTURE REMAINS UNDERDEVELOPED, RESTRICTING THE CIRCULAR ECONOMY POTENTIAL FOR BATTERY MATERIALS
- GEOPOLITICAL RISKS AND TRADE BARRIERS AFFECT THE STABILITY OF CRITICAL MINERAL SUPPLY CHAINS
- KEY DRIVERS
KEY ANALYTICS
- KEY MARKET TRENDS
- SOLID-STATE BATTERIES ARE EMERGING AS A LONG-TERM TECHNOLOGICAL SHIFT PROMISING HIGHER SAFETY AND ENERGY DENSITY
- LFP CHEMISTRY IS GAINING MOMENTUM FOR MASS-MARKET EV MODELS DUE TO LOWER COST AND IMPROVED THERMAL STABILITY
- BATTERY SWAPPING SOLUTIONS ARE REGAINING INDUSTRY INTEREST FOR COMMERCIAL FLEETS AND URBAN MOBILITY USE CASES
- SECOND-LIFE BATTERY APPLICATIONS IN GRID STORAGE ARE CREATING NEW VALUE STREAMS FOR END-OF-LIFE EV BATTERIES
- PORTER’S FIVE FORCES ANALYSIS
- BUYERS POWER
- SUPPLIERS POWER
- SUBSTITUTION
- NEW ENTRANTS
- INDUSTRY RIVALRY
- GROWTH PROSPECT MAPPING
- GROWTH PROSPECT MAPPING FOR EUROPE
- MARKET MATURITY ANALYSIS
- MARKET CONCENTRATION ANALYSIS
- VALUE CHAIN ANALYSIS
- RAW MATERIAL MINING
- CATHODE PRODUCTION
- ANODE PRODUCTION
- CELL MANUFACTURING
- PACK ASSEMBLY
- EV INTEGRATION
- RECYCLING OPERATIONS
- KEY BUYING CRITERIA
- ENERGY DENSITY
- CHARGING SPEED
- SAFETY PERFORMANCE
- BATTERY LIFESPAN
- REGULATORY FRAMEWORK
- KEY MARKET TRENDS
ELECTRIC VEHICLE BATTERY MARKET BY BATTERY TYPE
- LITHIUM-ION BATTERY
- LITHIUM NICKEL MANGANESE COBALT OXIDE (NMC)
- LITHIUM IRON PHOSPHATE (LFP)
- LITHIUM NICKEL COBALT ALUMINUM OXIDE (NCA)
- LITHIUM MANGANESE OXIDE (LMO)
- LITHIUM TITANATE (LTO)
- SOLID-STATE BATTERY
- NICKEL-METAL HYDRIDE BATTERY
- OTHER BATTERY TYPES
- LITHIUM-ION BATTERY
ELECTRIC VEHICLE BATTERY MARKET BY VEHICLE TYPE
- BATTERY ELECTRIC VEHICLES (BEVS)
- PLUG-IN HYBRID ELECTRIC VEHICLES (PHEVS)
- HYBRID ELECTRIC VEHICLES (HEVS)
- FUEL CELL ELECTRIC VEHICLES
ELECTRIC VEHICLE BATTERY MARKET BY CHARGING TYPE
- SLOW/NORMAL CHARGING
- FAST CHARGING
- ULTRA-FAST CHARGING
ELECTRIC VEHICLE BATTERY MARKET BY END-USER
- AUTOMOTIVE OEMS
- FLEET OPERATORS
- PRIVATE/INDIVIDUAL USERS
- SHARED MOBILITY PROVIDERS
ELECTRIC VEHICLE BATTERY MARKET BY LIFECYCLE STAGE
- NEW BATTERY SALES
- SECOND-LIFE BATTERY MARKET
- BATTERY RECYCLING
ELECTRIC VEHICLE BATTERY MARKET BY VOLTAGE RANGE
- LOW VOLTAGE (<400V)
- HIGH VOLTAGE (400-800V)
- ULTRA-HIGH VOLTAGE (>800V)
ELECTRIC VEHICLE BATTERY MARKET BY APPLICATION
- PASSENGER CARS
- COMMERCIAL VEHICLES
- LIGHT COMMERCIAL VEHICLES
- HEAVY COMMERCIAL VEHICLES
- TWO-WHEELERS
- THREE-WHEELERS
- BUSES
- OFF-HIGHWAY/INDUSTRIAL EVS
ELECTRIC VEHICLE BATTERY MARKET BY SALES CHANNEL
- OEM (ORIGINAL EQUIPMENT MANUFACTURER)
- AFTERMARKET / REPLACEMENT
GEOGRAPHICAL ANALYSIS
- EUROPE
- MARKET SIZE & ESTIMATES
- EUROPE MARKET DRIVERS
- EUROPE ELECTRIC VEHICLE BATTERY MARKET CHALLENGES
- KEY PLAYERS IN EUROPE ELECTRIC VEHICLE BATTERY MARKET
- COUNTRY ANALYSIS
- GERMANY
- GERMANY MARKET SIZE & OPPORTUNITIES
- UNITED KINGDOM
- UNITED KINGDOM MARKET SIZE & OPPORTUNITIES
- FRANCE
- FRANCE MARKET SIZE & OPPORTUNITIES
- ITALY
- ITALY MARKET SIZE & OPPORTUNITIES
- SPAIN
- SPAIN MARKET SIZE & OPPORTUNITIES
- BELGIUM
- BELGIUM MARKET SIZE & OPPORTUNITIES
- POLAND
- POLAND MARKET SIZE & OPPORTUNITIES
- REST OF EUROPE
- REST OF EUROPE MARKET SIZE & OPPORTUNITIES
- GERMANY
- EUROPE
COMPETITIVE LANDSCAPE
- KEY STRATEGIC DEVELOPMENTS
- MERGERS & ACQUISITIONS
- PRODUCT LAUNCHES & DEVELOPMENTS
- PARTNERSHIPS & AGREEMENTS
- BUSINESS EXPANSIONS & DIVESTITURES
- COMPANY PROFILES
- A123 SYSTEMS
- COMPANY OVERVIEW
- PRODUCTS
- STRENGTHS & CHALLENGES
- BYD
- COMPANY OVERVIEW
- PRODUCTS
- STRENGTHS & CHALLENGES
- CALB
- COMPANY OVERVIEW
- PRODUCTS
- STRENGTHS & CHALLENGES
- CATL
- COMPANY OVERVIEW
- PRODUCTS
- STRENGTHS & CHALLENGES
- ENVISION AESC
- COMPANY OVERVIEW
- PRODUCTS
- STRENGTHS & CHALLENGES
- GS YUASA
- COMPANY OVERVIEW
- PRODUCTS
- STRENGTHS & CHALLENGES
- LG ENSOL
- COMPANY OVERVIEW
- PRODUCTS
- STRENGTHS & CHALLENGES
- LITHIUM ENERGY JAPAN
- COMPANY OVERVIEW
- PRODUCTS
- STRENGTHS & CHALLENGES
- NORTHVOLT AB
- COMPANY OVERVIEW
- PRODUCTS
- STRENGTHS & CHALLENGES
- PANASONIC
- COMPANY OVERVIEW
- PRODUCTS
- STRENGTHS & CHALLENGES
- PRIME PLANET ENERGY SOLUTIONS
- COMPANY OVERVIEW
- PRODUCTS
- STRENGTHS & CHALLENGES
- SAMSUNG SDI
- COMPANY OVERVIEW
- PRODUCTS
- STRENGTHS & CHALLENGES
- SK INNOVATION
- COMPANY OVERVIEW
- PRODUCTS
- STRENGTHS & CHALLENGES
- TOSHIBA CORPORATION
- COMPANY OVERVIEW
- PRODUCTS
- STRENGTHS & CHALLENGES
- ULTIUM CELLS LLC
- COMPANY OVERVIEW
- PRODUCTS
- STRENGTHS & CHALLENGES
- VEHICLE ENERGY JAPAN CO LTD
- COMPANY OVERVIEW
- PRODUCTS
- STRENGTHS & CHALLENGES
- A123 SYSTEMS
- KEY STRATEGIC DEVELOPMENTS
LIST OF TABLES
TABLE 1: MARKET SNAPSHOT – ELECTRIC VEHICLE BATTERY
TABLE 2: MARKET BY BATTERY TYPE, BY REGION, HISTORICAL YEARS, 2018-2023 (IN $ MILLION)
TABLE 3: MARKET BY BATTERY TYPE, BY REGION, FORECAST YEARS, 2025-2032 (IN $ MILLION)
TABLE 4: MARKET BY LITHIUM-ION BATTERY, BY REGION, HISTORICAL YEARS, 2018-2023 (IN $ MILLION)
TABLE 5: MARKET BY LITHIUM-ION BATTERY, BY REGION, FORECAST YEARS, 2025-2032 (IN $ MILLION)
TABLE 6: MARKET BY VEHICLE TYPE, BY REGION, HISTORICAL YEARS, 2018-2023 (IN $ MILLION)
TABLE 7: MARKET BY VEHICLE TYPE, BY REGION, FORECAST YEARS, 2025-2032 (IN $ MILLION)
TABLE 8: MARKET BY CHARGING TYPE, BY REGION, HISTORICAL YEARS, 2018-2023 (IN $ MILLION)
TABLE 9: MARKET BY CHARGING TYPE, BY REGION, FORECAST YEARS, 2025-2032 (IN $ MILLION)
TABLE 10: MARKET BY END-USER, BY REGION, HISTORICAL YEARS, 2018-2023 (IN $ MILLION)
TABLE 11: MARKET BY END-USER, BY REGION, FORECAST YEARS, 2025-2032 (IN $ MILLION)
TABLE 12: MARKET BY LIFECYCLE STAGE, BY REGION, HISTORICAL YEARS, 2018-2023 (IN $ MILLION)
TABLE 13: MARKET BY LIFECYCLE STAGE, BY REGION, FORECAST YEARS, 2025-2032 (IN $ MILLION)
TABLE 14: MARKET BY VOLTAGE RANGE, BY REGION, HISTORICAL YEARS, 2018-2023 (IN $ MILLION)
TABLE 15: MARKET BY VOLTAGE RANGE, BY REGION, FORECAST YEARS, 2025-2032 (IN $ MILLION)
TABLE 16: MARKET BY APPLICATION, BY REGION, HISTORICAL YEARS, 2018-2023 (IN $ MILLION)
TABLE 17: MARKET BY APPLICATION, BY REGION, FORECAST YEARS, 2025-2032 (IN $ MILLION)
TABLE 18: MARKET BY COMMERCIAL VEHICLES, BY REGION, HISTORICAL YEARS, 2018-2023 (IN $ MILLION)
TABLE 19: MARKET BY COMMERCIAL VEHICLES, BY REGION, FORECAST YEARS, 2025-2032 (IN $ MILLION)
TABLE 20: MARKET BY SALES CHANNEL, BY REGION, HISTORICAL YEARS, 2018-2023 (IN $ MILLION)
TABLE 21: MARKET BY SALES CHANNEL, BY REGION, FORECAST YEARS, 2025-2032 (IN $ MILLION)
TABLE 22: EUROPE MARKET, COUNTRY ANALYSIS, HISTORICAL YEARS, 2018-2023 (IN $ MILLION)
TABLE 23: EUROPE MARKET, COUNTRY ANALYSIS, FORECAST YEARS, 2025-2032 (IN $ MILLION)
TABLE 24: KEY PLAYERS OPERATING IN THE EUROPEAN MARKET
TABLE 25: LIST OF MERGERS & ACQUISITIONS
TABLE 26: LIST OF PRODUCT LAUNCHES & DEVELOPMENTS
TABLE 27: LIST OF PARTNERSHIPS & AGREEMENTS
TABLE 28: LIST OF BUSINESS EXPANSIONS & DIVESTITURES
LIST OF FIGURES
FIGURE 1: KEY MARKET TRENDS
FIGURE 2: PORTER’S FIVE FORCES ANALYSIS
FIGURE 3: GROWTH PROSPECT MAPPING FOR EUROPE
FIGURE 4: MARKET MATURITY ANALYSIS
FIGURE 5: MARKET CONCENTRATION ANALYSIS
FIGURE 6: VALUE CHAIN ANALYSIS
FIGURE 7: KEY BUYING CRITERIA
FIGURE 8: SEGMENT GROWTH POTENTIAL, BY BATTERY TYPE, IN 2024
FIGURE 9: LITHIUM-ION BATTERY MARKET SIZE, 2025-2032 (IN $ MILLION)
FIGURE 10: SEGMENT GROWTH POTENTIAL, BY LITHIUM-ION BATTERY, IN 2024
FIGURE 11: LITHIUM NICKEL MANGANESE COBALT OXIDE (NMC) MARKET SIZE, 2025-2032 (IN $ MILLION)
FIGURE 12: LITHIUM IRON PHOSPHATE (LFP) MARKET SIZE, 2025-2032 (IN $ MILLION)
FIGURE 13: LITHIUM NICKEL COBALT ALUMINUM OXIDE (NCA) MARKET SIZE, 2025-2032 (IN $ MILLION)
FIGURE 14: LITHIUM MANGANESE OXIDE (LMO) MARKET SIZE, 2025-2032 (IN $ MILLION)
FIGURE 15: LITHIUM TITANATE (LTO) MARKET SIZE, 2025-2032 (IN $ MILLION)
FIGURE 16: SOLID-STATE BATTERY MARKET SIZE, 2025-2032 (IN $ MILLION)
FIGURE 17: NICKEL-METAL HYDRIDE BATTERY MARKET SIZE, 2025-2032 (IN $ MILLION)
FIGURE 18: OTHER BATTERY TYPES MARKET SIZE, 2025-2032 (IN $ MILLION)
FIGURE 19: SEGMENT GROWTH POTENTIAL, BY VEHICLE TYPE, IN 2024
FIGURE 20: BATTERY ELECTRIC VEHICLES (BEVS) MARKET SIZE, 2025-2032 (IN $ MILLION)
FIGURE 21: PLUG-IN HYBRID ELECTRIC VEHICLES (PHEVS) MARKET SIZE, 2025-2032 (IN $ MILLION)
FIGURE 22: HYBRID ELECTRIC VEHICLES (HEVS) MARKET SIZE, 2025-2032 (IN $ MILLION)
FIGURE 23: FUEL CELL ELECTRIC VEHICLES MARKET SIZE, 2025-2032 (IN $ MILLION)
FIGURE 24: SEGMENT GROWTH POTENTIAL, BY CHARGING TYPE, IN 2024
FIGURE 25: SLOW/NORMAL CHARGING MARKET SIZE, 2025-2032 (IN $ MILLION)
FIGURE 26: FAST CHARGING MARKET SIZE, 2025-2032 (IN $ MILLION)
FIGURE 27: ULTRA-FAST CHARGING MARKET SIZE, 2025-2032 (IN $ MILLION)
FIGURE 28: SEGMENT GROWTH POTENTIAL, BY END-USER, IN 2024
FIGURE 29: AUTOMOTIVE OEMS MARKET SIZE, 2025-2032 (IN $ MILLION)
FIGURE 30: FLEET OPERATORS MARKET SIZE, 2025-2032 (IN $ MILLION)
FIGURE 31: PRIVATE/INDIVIDUAL USERS MARKET SIZE, 2025-2032 (IN $ MILLION)
FIGURE 32: SHARED MOBILITY PROVIDERS MARKET SIZE, 2025-2032 (IN $ MILLION)
FIGURE 33: SEGMENT GROWTH POTENTIAL, BY LIFECYCLE STAGE, IN 2024
FIGURE 34: NEW BATTERY SALES MARKET SIZE, 2025-2032 (IN $ MILLION)
FIGURE 35: SECOND-LIFE BATTERY MARKET SIZE, 2025-2032 (IN $ MILLION)
FIGURE 36: BATTERY RECYCLING MARKET SIZE, 2025-2032 (IN $ MILLION)
FIGURE 37: SEGMENT GROWTH POTENTIAL, BY VOLTAGE RANGE, IN 2024
FIGURE 38: LOW VOLTAGE (<400V) MARKET SIZE, 2025-2032 (IN $ MILLION)
FIGURE 39: HIGH VOLTAGE (400-800V) MARKET SIZE, 2025-2032 (IN $ MILLION)
FIGURE 40: ULTRA-HIGH VOLTAGE (>800V) MARKET SIZE, 2025-2032 (IN $ MILLION)
FIGURE 41: SEGMENT GROWTH POTENTIAL, BY APPLICATION, IN 2024
FIGURE 42: PASSENGER CARS MARKET SIZE, 2025-2032 (IN $ MILLION)
FIGURE 43: SEGMENT GROWTH POTENTIAL, BY COMMERCIAL VEHICLES, IN 2024
FIGURE 44: COMMERCIAL VEHICLES MARKET SIZE, 2025-2032 (IN $ MILLION)
FIGURE 45: LIGHT COMMERCIAL VEHICLES MARKET SIZE, 2025-2032 (IN $ MILLION)
FIGURE 46: HEAVY COMMERCIAL VEHICLES MARKET SIZE, 2025-2032 (IN $ MILLION)
FIGURE 47: TWO-WHEELERS MARKET SIZE, 2025-2032 (IN $ MILLION)
FIGURE 48: THREE-WHEELERS MARKET SIZE, 2025-2032 (IN $ MILLION)
FIGURE 49: BUSES MARKET SIZE, 2025-2032 (IN $ MILLION)
FIGURE 50: OFF-HIGHWAY/INDUSTRIAL EVS MARKET SIZE, 2025-2032 (IN $ MILLION)
FIGURE 51: SEGMENT GROWTH POTENTIAL, BY SALES CHANNEL, IN 2024
FIGURE 52: OEM (ORIGINAL EQUIPMENT MANUFACTURER) MARKET SIZE, 2025-2032 (IN $ MILLION)
FIGURE 53: AFTERMARKET / REPLACEMENT MARKET SIZE, 2025-2032 (IN $ MILLION)
FIGURE 54: EUROPE ELECTRIC VEHICLE BATTERY MARKET, COUNTRY OUTLOOK, 2024 & 2032 (IN %)
FIGURE 55: GERMANY MARKET SIZE, 2025-2032 (IN $ MILLION)
FIGURE 56: UNITED KINGDOM MARKET SIZE, 2025-2032 (IN $ MILLION)
FIGURE 57: FRANCE MARKET SIZE, 2025-2032 (IN $ MILLION)
FIGURE 58: ITALY MARKET SIZE, 2025-2032 (IN $ MILLION)
FIGURE 59: SPAIN MARKET SIZE, 2025-2032 (IN $ MILLION)
FIGURE 60: BELGIUM MARKET SIZE, 2025-2032 (IN $ MILLION)
FIGURE 61: POLAND MARKET SIZE, 2025-2032 (IN $ MILLION)
FIGURE 62: REST OF EUROPE MARKET SIZE, 2025-2032 (IN $ MILLION)
FAQ’s
RELATED REPORTS
-
TURKEY SOLAR ENCAPSULATION MARKET FORECAST 2026-2034
-
UNITED STATES SOLAR ENCAPSULATION MARKET FORECAST 2026-2034
-
JAPAN SOLAR ENCAPSULATION MARKET FORECAST 2026-2034
-
ASIA-PACIFIC SOLAR ENCAPSULATION MARKET FORECAST 2026-2034
-
EUROPE SOLAR ENCAPSULATION MARKET FORECAST 2026-2034
-
NORTH AMERICA SOLAR ENCAPSULATION MARKET FORECAST 2026-2034
-
GLOBAL SOLAR ENCAPSULATION MARKET FORECAST 2026-2034
-
UNITED STATES WIND ENERGY MARKET FORECAST 2026-2034
-
CANADA WIND ENERGY MARKET FORECAST 2026-2034
-
GERMANY WIND ENERGY MARKET FORECAST 2026-2034